
چکیده این فصل مقدماتی، به معرفی برخی تعاریف بنیادین و تبیین ضرورت چالش مستمری میپردازد؛ چالشی که این کتاب با هدف القاء مبانی بیمسنجی آن نگاشته شده است.
آینده مستمری
آینده سیستمهای مستمری ما، بدون شک یکی از چالشهای بزرگ اجتماعی و اقتصادی است که جوامع ما در دهههای آینده با آن مواجه خواهند شد. ضرورت وجود ساختارهای مناسب مستمری بهعنوان پیامد ایده عمومی و مورد قبول همگان ظهور کرده است که هر کسی در یک سن معین (سن بازنشستگی) کار را متوقف خواهد کرد و بنابراین به درآمد جایگزین نیاز دارد
“موضوع مستمریها، همه ما را درگیر میکند و با توجه به افزایش تعداد سالهایی که افراد پس از سن بازنشستگی زندگی خواهند کرد، اهمیت آن روز به روز بیشتر میشود. همزمان، موضوع مستمری عموماً بهعنوان یک حوزه بسیار فنی و پیچیده در نظر گرفته میشود. این پیچیدگی ناشی از مسائل زمینهای متعدد: ابعاد سیاسی، مالی، حقوقی، بیمسنجی و حتی گاهی فلسفی است. اهمیت این چالش همچنین به دلیل گریزناپذیر بودن این پدیدهها است. تهدیدها علیه سیستمهای مستمری عمومی بخشی از تاریخ آینده ما هستند: نرخ تولد پایینتر، کاهش طول دوره شغلی به دلیل افزایش آموزش و، در عین حال، افزایش قابل توجه امید به زندگی.
در این زمینه از تغییرات عمیق جمعیتی، بحثهای پرشوری بین طرفداران سیستمهای تأمین مالی در جریان (Pay-As-You-Go) و کسانی که طرفدار گشایش به بازارهای مالی از طریق انتقال جزئی به سیستمهای تأمین مالی کامل (Funded) هستند، در جریان است.
“اصلاحات مختلفی در سراسر جهان در حال ظهور است که هدف آن بازنگری اساسی در نقش تأمین اجتماعی و نحوه عملکرد آن است. در این زمینه، در اختیار داشتن ابزارهای فنی پایه برای درک مسائل بیش از هر زمان دیگری مهم به نظر میرسد. به طور گسترده، میتوان گفت که تقریباً در همه جا، دو نوع اساسی از طرحهای مستمری وجود دارد: یا طرحهای تأمین اجتماعی که توسط دولتها یا نهادهای عمومی حمایت میشوند، یا رژیمهای خصوصی که در سطح شرکتها، گروههای حرفهای و افراد سازماندهی شدهاند. جای شگفتی نیست که روشها و تکنیکهای مورد استفاده برای این انواع مختلف ابزارها کاملاً متفاوت بوده و اغلب بهصورت مجزا تحلیل میشوند. با این حال، به دلیل وابستگی متقابل فزاینده آنها، داشتن یک دیدگاه جهانی و درک اصول بیمسنجی مشترک زیربنای همه این ابزارهای مستمری، روزبهروز اهمیت بیشتری پیدا میکند.
طبقهبندی عمومی سامانههای مستمری
انواع بسیاری از طرحهای مستمری در سراسر جهان وجود دارد و گاهی اوقات تدوین یک طبقهبندی مناسب از تمامی این سازوکارها دشوار است. وضعیت ممکن است از کشوری به کشور دیگر بر اساس فرهنگ، تاریخ، سطح اجتماعی، تصمیمات سیاسی و… کاملاً متفاوت باشد. با این حال، هدف مشترک و اساسی همچنان یکسان است: تضمین شکلی از درآمد برای افرادی که در سن بازنشستگی بازار کار را ترک میکنند تا بتوانند امرار معاش کنند. از منظر فنی، میتوان این درآمد را نوعی مستمری مادامالعمر ر (Annuity Lifetime) قلمداد کرد.
چهار معیار اصلی وجود دارد که میتوان از آنها برای بهدست آوردن یک طبقهبندی جهانی اولیه از چنین سیستمهای مستمری استفاده کرد:
حامی (The Sponsor): چه کسی «مدیر» سیستم است؟
وابستگان (The Affiliates): ذینفعان چه کسانی هستند؟
تعریف مزایا (The Definition of Benefits): چگونه سطح مزایای پس از سن بازنشستگی تعیین
میشود؟انتخاب مکانیسم تأمین مالی (The Choice of a Funding Mechanism): این طرح چگونه تأمین مالی
میشود؟
حامی
حامی مسئول مدیریت طرح مستمری است. این حامی میتواند اشکال بسیار متفاوتی داشته باشد که عمدتاً بر اساس اندازه و بُعد جمعی آن مشخص میشوند:
یک دولت از طریق طرح تأمین اجتماعی،
یک شرکت از طریق طرح مستمری شغلی،
یک سازمان حرفهای از طریق یک رژیم خاص برای اعضایش
(مانند یک وکیل، و…)،فرد از طریق یک طرح مستمری شخص
وابستگان
طرح باید دقیقاً تعریف کند که چه کسانی پس از سن بازنشستگی مستحق دریافت مزایای مستمری هستند. در اینجا چند مثال آورده شده است:
تمام شهروندان یک کشور برای یک سیستم تأمین اجتماعی،
کارمندان دولت برای یک سیستم تأمین اجتماعی،
تمامی کارکنان یک شرکت برای یک طرح مستمری شغلی،
فقط کارمندان یقه سفید یک شرکت.
تعریف مزایا
هدف اولیه یک سیستم مستمری، بهدست آوردن درآمد پس از سن بازنشستگی برای وابستگان آن است. بنابراین، باید آرمان طرح و روش تعیین میزان مستمری برای هر عضو تعریف شود. این آرمان میتواند از سیستمی به سیستم دیگر کاملاً متفاوت باشد، و منعکسکننده نسبتی است که به دو هدف اصلی طبیعی یک طرح مستمری اختصاص مییابد: توانمندسازی سالمندان برای جلوگیری از فقر و حفظ یک استاندارد زندگی مناسب پس از بازنشستگی.
از منظر فنی، میتوان دو سیستم اصلی را تعریف کرد:
طرح مزایای معین ( Defined Benefit – DB): سیستمی که صراحتاً مستمریای را تعریف میکند که در سن بازنشستگی دریافت خواهد شد (بهعنوان مثال ۶۰٪ از آخرین حقوق بهعنوان مستمری مادامالعمر).
طرح کمک معین (Defined Contribution – DC ): سیستمی که صراحتاً کسوراتی را تعریف میکند که باید در طول دوره کاری پرداخت شوند؛ مزایای [نهایی] سپس تنها میزان انباشته شده توسط این کسورات خواهد بود (بهعنوان مثال: کسورات سالانه ۵٪ از حقوق)
انتخاب مکانیسم تأمین مالی
مزایایی که هر ساختار مستمری ارائه میدهد، باید به نحوی تأمین مالی شوند. یک معیار اولیه، ماهیت مشارکتی (Contributory) بودن سیستم است.
طرح مشارکتی ( Contributory Scheme): سیستمی که در آن بین پرداخت کسور در طول دوره کاری و پرداخت مزایا پس از سن بازنشستگی، یک پیوند وجود دارد. از دیدگاه بیمسنجی، این سیستمها از یک اصل بیمهای مبتنی بر نوعی «همارزی بیمسنجی» استفاده میکنند.
طرح غیرمشارکتی (Non-Contributory Scheme ): سیستمی بدون پیوند مستقیم بین کسور و مزایا. این سیستمها معمولاً برنامههای حمایتی هستند که اغلب از طریق مالیات عمومی تأمین میشوند.
در سیستمهای مشارکتی، مکانیسمهای بیمسنجی متعددی برای تأمین مالی طرح وجود دارد (یعنی تعریف ریاضیاتی پیوند بین کسور و مزایا). در اینجا میتوان به دو تکنیک اساسی اشاره کرد:
پرداخت از محل درآمد جاری ( Pay-As-You-Go PAYG) یک تکنیک مالی که در آن کسور پرداخت شده توسط افراد فعال، مستقیماً برای پرداخت مزایای بازنشستگان در همان زمان استفاده میشود.
تأمین مالی کامل (Fully Funding): یک تکنیک مالی که در آن کسور پرداخت شده توسط یک گروه/نسل، بر پرداختهای مستمری همان گروه تأثیر میگذارد.
رویکرد چند لایهای
بدیهی است که در یک کشور معین، برای یک فرد معین، ممکن است شاهد همپوشانی طرحهای مختلف با ویژگیهای متفاوت باشیم. این امر گاهی اوقات با عنوان «رویکرد چند لایهای» نامیده میشود. بهعنوان مثال، یک فرد میتواند بهطور همزمان عضو موارد زیر باشد:
یک سیستم تأمین اجتماعی برای کارکنان که در سطح دولت سازماندهی شده، مبتنی بر فلسفه مزایای معین بوده و از طریق سیستم پرداخت از محل درآمد جاری تأمین مالی میشود.
یک طرح شغلی برای کارمندان یقه سفید در شرکت، مبتنی بر سیستم کمک معین و کاملاً تأمین مالی شده.
یک طرح مستمری شخصی در قالب بیمه عمر انفرادی (که ذاتاً کاملاً تأمین مالی شده است).
برخی مسائل مستمری
ساختار یک سیستم مستمری با هر شکل و ویژگیای که باشد، هنگام ایجاد، مدیریت یا اصلاح آن، باید برخی مسائل بنیادی مورد پایش و نظارت قرار گیرند
.
کفایت اجتماعی (Social Adequacy)
هدف اولیه هر ساختار مستمری، تأمین مزایای بازنشستگی کافی است.از این رو، بررسی سطح مزایای تولید شده توسط طرحها برای فرد ذینفع بسیار حیاتی است. البته، این بررسی را میتوان به صورت چند لایهای و با در نظر گرفتن تمام لایههای موجود مستمری انجام داد. برای سنجش این کفایت اجتماعی، میتوان از مفهوم نرخ جایگزینی (replacement rate) یا نسبت مزایا (benefit ratio) استفاده کرد؛ این مفاهیم سطح مزایای مستمری را در مقایسه با حقوق دوران فعالیت میسنجند
.
پایداری مالی (Financial Sustainability)
صرف نظر از هر تکنیک تأمین مالی، مستمریها هزینهای هستند که باید توسط شخصی پرداخت شوند! از این رو، باید هزینههای آتی ناشی از وعدههای مستمری مورد توجه قرار گرفته و دوام مالی () طرح در سالهای آینده بررسی شود. نرخهای مشارکت آتی مورد نیاز یا نسبتهایی مانند مزایا در مقایسه با تولید ناخالص داخلی () میتوانند ابزارهای سنجش معمول باشند.
عدل فردی (Individual Equity)
یک طرح مستمری میتواند مزایای کافی تولید کرده و از نظر مالی پایدار بماند، در حالی که بر اصول ناعادلانه (مانند تبعیض جنسیتی) بنا شده باشد. بنابراین عدل باید در معماری طرح ادغام شود. بهدلیل ماهیت بلندمدت مستمری، این طرح میتواند نابرابریهای درون نسلی (intra-generational inequities) و همچنین نابرابریهای بین نسلی (inter-generational inequities) ایجاد کند (به عنوان مثال، از طریق ایجاد بدهیهای هنگفتی که باید توسط نسلهای بعدی پرداخت شوند).
شفافیت (Transparency)
معماری طرحهای مستمری اغلب برای ذینفعان (وابستگان)، کسانی که به آینده خود بسیار علاقهمند هستند، بسیار دشوار است. دستیابی به سادگی مطلق احتمالاً غیرممکن است؛ با این حال، برقراری ارتباط یک جنبه کلیدی از یک استراتژی مستمری خوب است تا اعتماد بین حامی طرح و ذینفعان ایجاد شود.
عوامل ریسک مهم
یکی از ویژگیهای مهم مستمریها، بُعد بلندمدت آنها است که ایجاب میکند برای اندازهگیری و تحلیل کفایت اجتماعی و پایداری مالی در یک افق زمانی مشخص، عوامل ریسک متعددی را در نظر بگیریم عوامل ریسک گوناگونی بر تحول یک سیستم مستمری تأثیر میگذارند، چه از منظر جمعیتی و چه از دیدگاه مالی یا اقتصادی. بیمسنجها (Actuaries) باید تمامی این عوامل خارجی (Externalities) را در ارزیابی خود لحاظ کنند. دادههای بسیاری در مورد اهمیت این عوامل و تأثیر آنها بر مدیریت طرحهای مستمری منتشر شده است. هدف ما در این بخش نه احاطه کامل بر موضوع، بلکه صرفاً برای روشنسازیِ تکامل چشمگیر دنیای در حال تغییر ما برای خوانندگان است؛ تکاملی که بر پایداری و کفایت برنامههای تأمین اجتماعی و صندوقهای بازنشستگی تأثیر میگذارد.
عوامل جمعیتی
جای تعجب نیست که عناصر جمعیتی نقش محوری در ارزیابی طرحهای مستمری ایفا میکنند در طول چند دهه گذشته، ساختار جمعیت در بسیاری از کشورها بهطورقابل توجهی دستخوش تحول شده است. سالخوردگی امروزه یک روند رایج است که عمدتاً توسط دو عامل زیر ایجاد میشود:
افزایش امید به زندگی،
کاهش باروری.
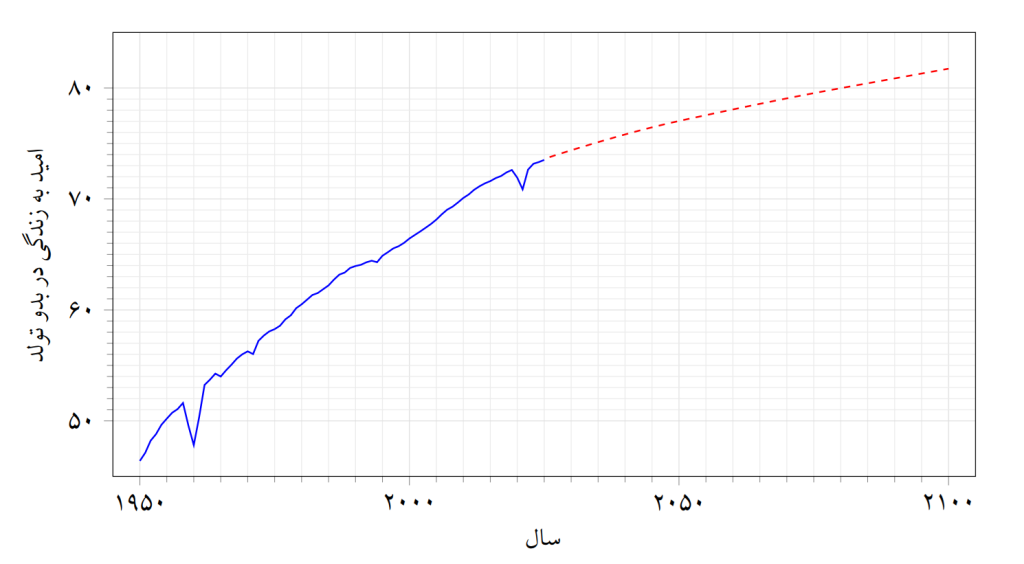
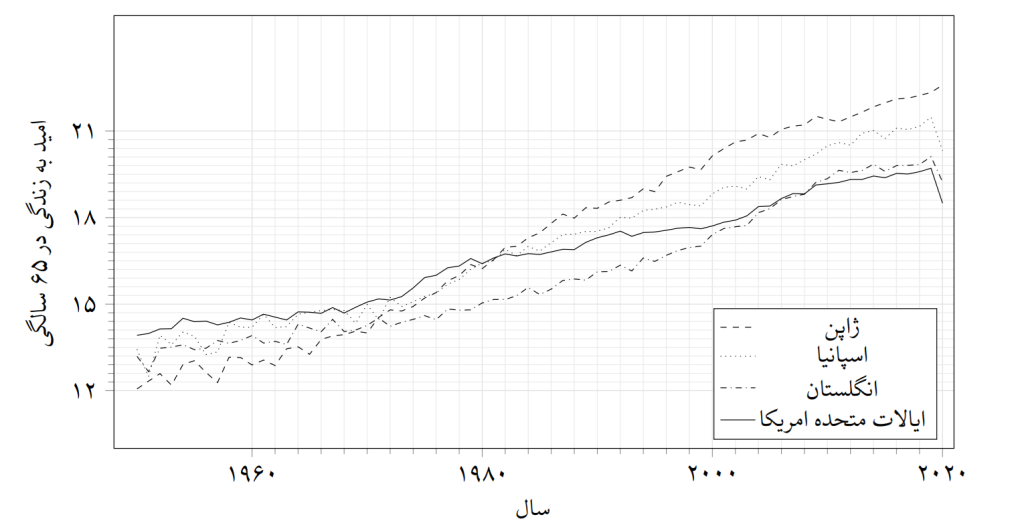
شکل 1.1 افزایش مهم امید به زندگی در بدو تولد را در سراسر جهان بین سالهای ۱۹۵۰ و ۲۱۰۰ (دادههای تاریخی و پیشبینیشده) نشان میدهد. در طول یک قرن، از ۱۹۵۰ تا ۲۰۵۰، امید به زندگی از مقادیری کمتر از ۵۰ سال به بیش از ۷۵ سال افزایش خواهد یافت. برای اهداف مستمری، امید به زندگی در سن بازنشستگی (بهعنوان مثال ۶۵ سالگی) حتی مرتبطتر است. شکل 1.2 تحول این امید به زندگی در سن ۶۵ سالگی را برای برخی کشورها نشان میدهد. در ۶۰ سال، از ۱۹۶۰ تا ۲۰۲۰، امید به زندگی در سن ۶۵ سالگی از مقادیری کمتر از ۱۵ سال به حدود ۲۰ سال افزایش یافته است.
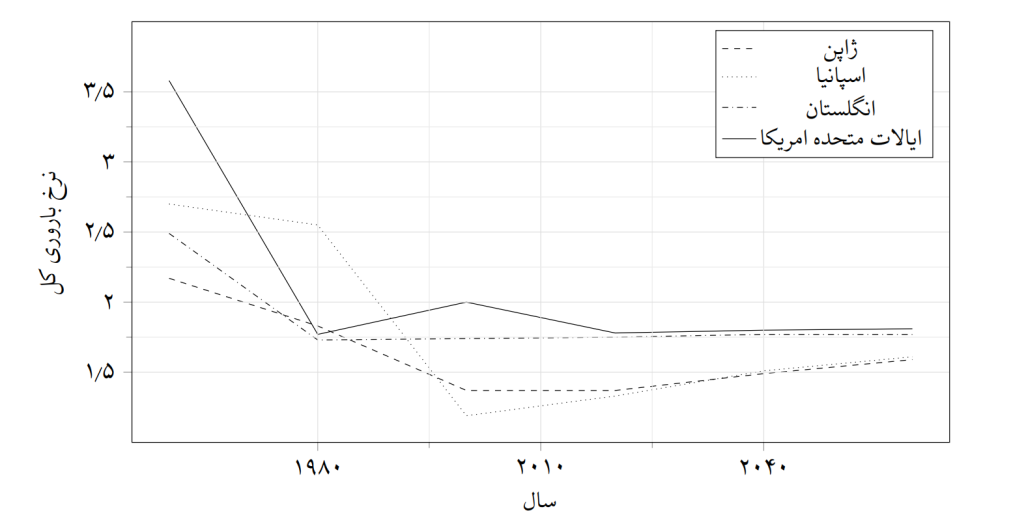
از سوی دیگر، کاهش باروری در شکل 1.3 به تصویر کشیده شده است. در حالی که نرخ باروری در دهه ۱۹۵۰ به طور قابل توجهی بالاتر از ۲ بود، اکنون به سطوحی نزدیک به تنها ۱.۵ کاهش یافته است.
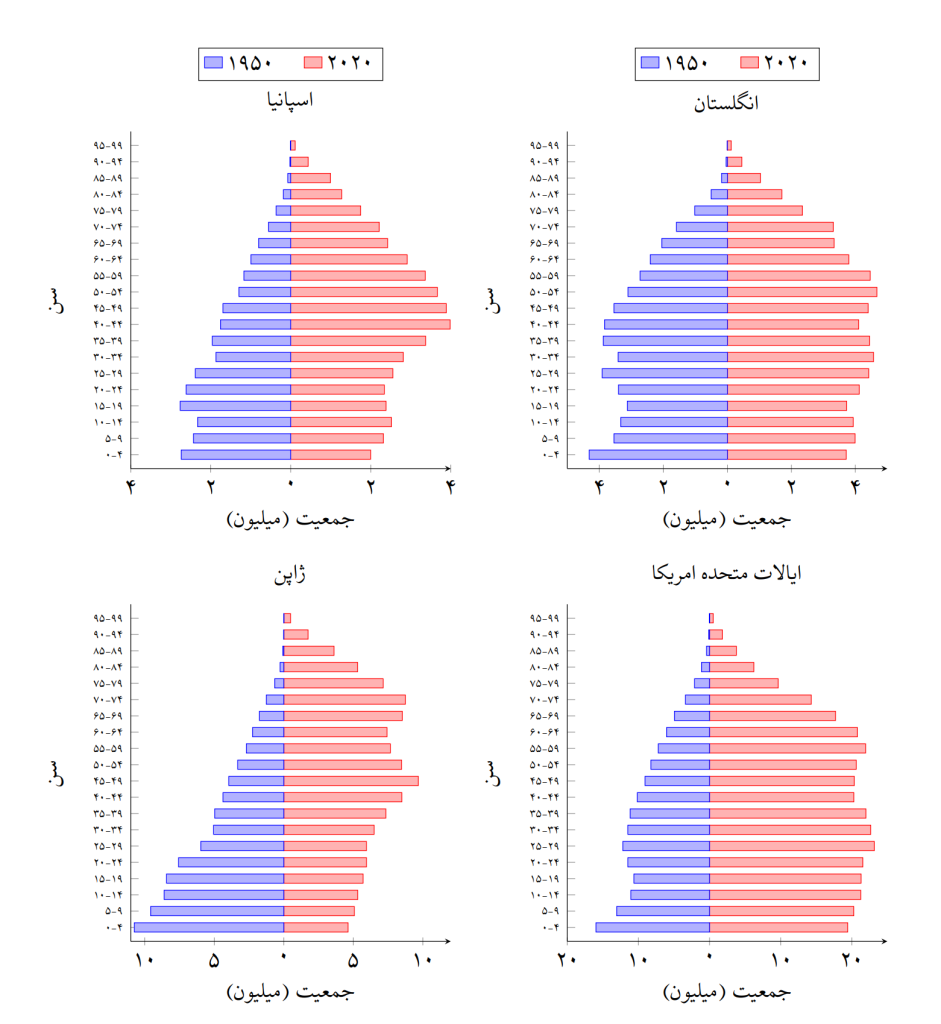
این افزایش طول عمر، همراه با کاهش باروری، تغییرات مهمی را در ساختار جمعیتها ایجاد میکند. شکل 1.4 شکل هرم سنی را در ۱۹۵۰ و ۲۰۲۰ برای کشورهای مختلف مقایسه میکند. سالخوردگی تمامی این جمعیتها بین ۱۹۵۰ و ۲۰۲۰ بیش از حد واضح است! ما از شکل هرمی به سمت شکل استوانهای حرکت میکنیم که نشاندهنده اندازههای قابل توجه گروههای همسال در بالای سن معمول بازنشستگی است.
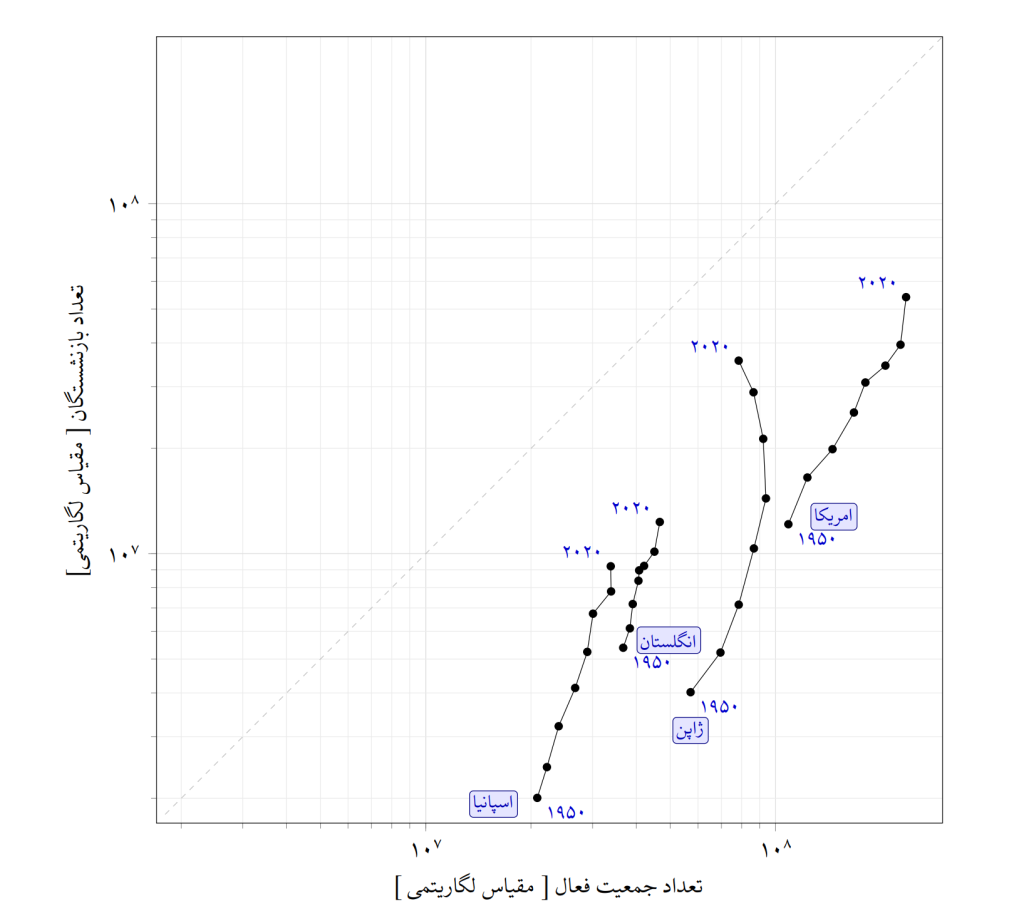
بهعنوان پیامد این سالخوردگی عظیم، تضاد چشمگیری میان تحول جمعیت فعال و جمعیت بازنشسته وجود دارد، همانطور که در شکل 1.5 نشان داده شده است. شکل «تقریباً عمودی» تحول در چهار کشور منتخب نشان میدهد که در حالی که تعداد فعالان در طول دوره ۱۹۵۰–۲۰۲۰ تقریباً ثابت مانده است، تعداد بازنشستگان بهطور قابل توجهی افزایش یافته است.
عوامل اقتصادی
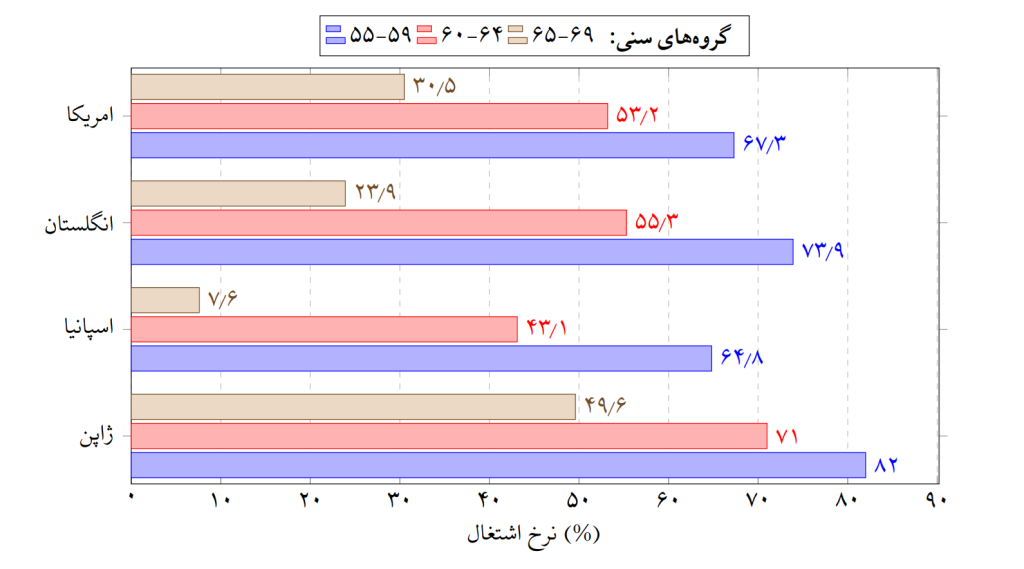
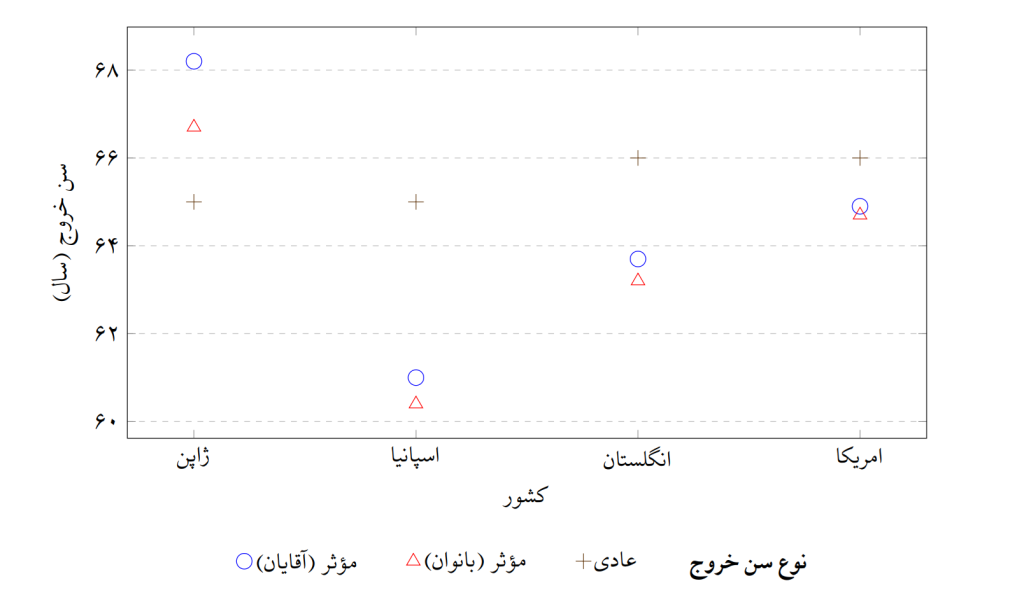
در حالی که آمار جمعیتی محض، عناصر کلیدی برای درک و توصیف مسائل کمی مستمریها هستند، بازار کار نیز نقش محوری ایفا میکند. فارغ از وجود سن بازنشستگی قانونی در هر کشور، واقعیت نشان میدهد که بسیاری از افراد مسنتر، زودتر از بازار کار خارج میشوند. بهعنوان مثال، شکل 1.6 نرخهای اشتغال برای گروههای سنی مختلف نزدیک به سن بازنشستگی عادی را نشان میدهد. این امر حاکی از آن است که ممکن است تفاوتهای مهمی میان سن بازنشستگی قانونی و سن خروج مؤثر رخ دهد، همانطور که در شکل 1.7 ارائه شده است.
عوامل مالی
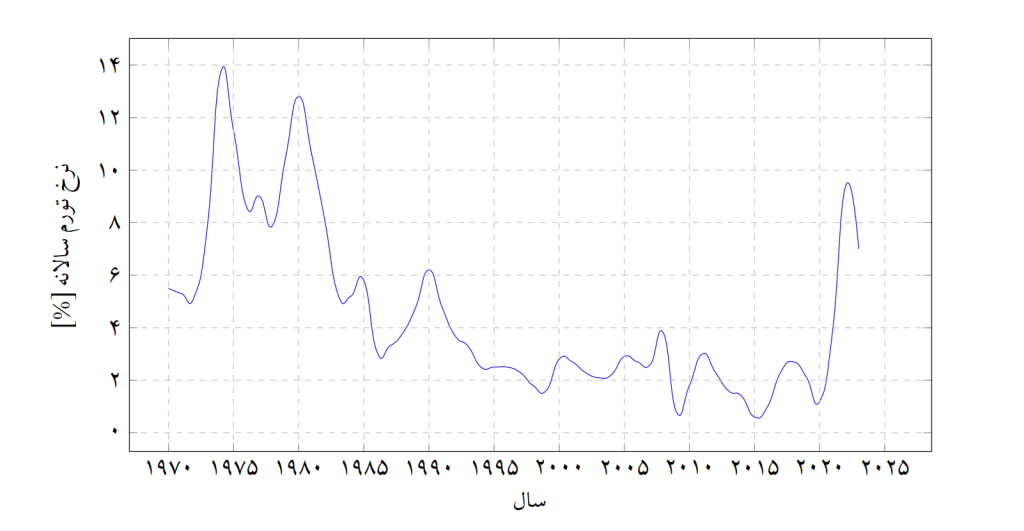
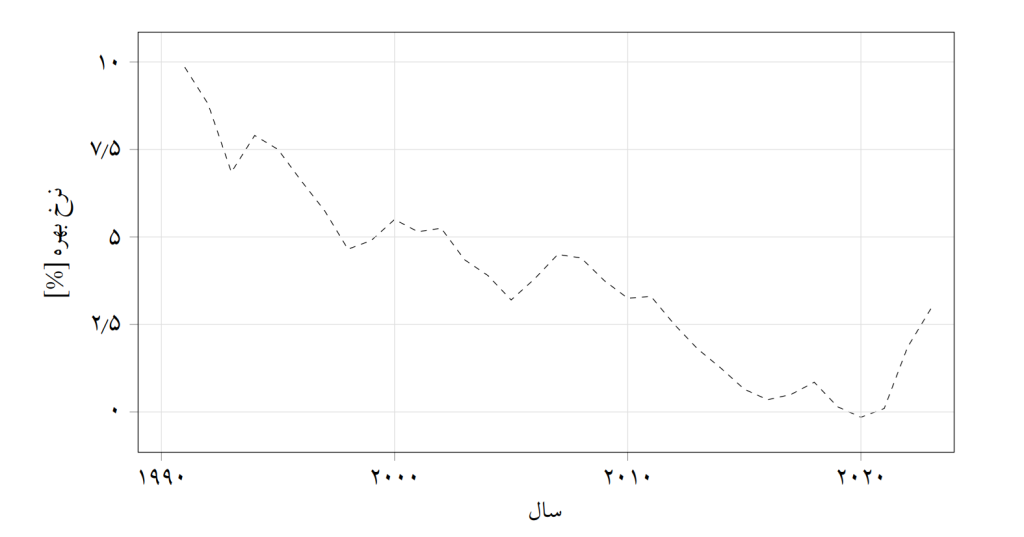
مزایا بازنشستگی و کسور نیز بهوضوح تا حد زیادی به تحولات بازارهای مالی و تورم وابسته هستند. در اقتصاد مدرن ما، میدانیم که شاخصهای مالی مانند نرخ تورم یا نرخ بهره میتوانند بهشدت نوسان داشته باشند، همانطور که در شکل 1.8 و شکل 1.9 نشان داده شده است.