چکیده در این پیوست، ما نمادگذاری و مفاهیم پایهای بیمسنجی را معرفی میکنیم که در سراسر کتاب استفاده میشوند.
آ.1 دو ابزار اساسی علم بیمسنجی
مسئله زیر را به عنوان اولین مثال در نظر بگیرید: یک فرد ۲۰ ساله آرزو دارد که درآمد سالانه ۱۰,۰۰۰ یورو را در پایان هر سال، با شروع از زمان بازنشستگی در سن ۶۵ سالگی و ادامه آن تا زمانی که او زنده است، دریافت کند. حق بیمه سالانهای که باید در طول سالهای کاری پرداخت شود چقدر است؟ ما سعی خواهیم کرد ابزارهای لازم را یکییکی برای انجام این محاسبات معرفی کنیم.
به معنای بسیار کلی، محاسبات بیمسنجی با مبالغ مالی آتی سر و کار دارند که باید امروز ارزیابی شوند. آنها بر اساس دو ابزار بنیادی، یعنی دو “اتم” بیمسنجی استوار هستند:
- تنزیل (Discounting): ۱ یورو در ۳۰ سال دیگر، با در نظر گرفتن بهرهای که میتوان روی این ۱ یورو در صورت سرمایهگذاری برای ۳۰ سال به دست آورد، امروز ارزش ۱ یورو را ندارد. بنابراین، تنزیل مالی بر اساس یک نرخ بهره است که قرار است بازده متوسط آتی یک سرمایهگذاری را منعکس کند.
- جداول عمر (Life tables): در نظریه بیمه عمر یا صندوق بازنشستگی، پرداختهای آتی عموماً مشروط به یک رویداد تصادفی مرتبط با زندگی انسان هستند. برای مثال، سرمایه بازنشستگی در زمان بازنشستگی تنها در صورتی پرداخت میشود که ذینفع در آن زمان هنوز زنده باشد. یک مستمری (annuity) تا زمانی پرداخت میشود که ذینفع آن زنده باشد. بیمسنج این احتمالات بقا را از طریق ابزاری به نام “جدول عمر” لحاظ میکند.
ما در زیر اصول اولیه این دو مولفه بنیادی محاسبات بیمسنجی را شرح میدهیم. آنها دو بلوک سازنده، نمک و فلفلِ هر دو نظریه بیمه عمر و صندوق بازنشستگی هستند.
آ.2 بهره مرکب و انباشت سرمایه (Compound Interest and Capitalization)
فرض میشود که مبلغ اولیهای از پول در یک بانک سرمایهگذاری شده است. ما علاقهمندیم بدانیم این مبلغ در آینده به چه چیزی تبدیل خواهد شد، با در نظر گرفتن بهرهای که از بانک به دست خواهد آمد. ما با بهره مرکب کار میکنیم: بهرهای که به تدریج به دست میآید در حساب باقی میماند و به نوبه خود بهره کسب میکند.
آ.2.1 انباشت سرمایه در طی یک سال (Capitalization over One Year)
مسئله سرمایهای معادل ۱۰۰۰ یورو در زمان ${t = 0}$ با نرخ بهره سالانه ۸٪ سرمایهگذاری میشود؛ مبلغ به دست آمده پس از یک سال چقدر است؟
راهحل ما محاسبه میکنیم، با نشان دادن ارزش سرمایه در زمان ${t}$ با نماد ${C(t)}$،
$$
\begin{aligned}
C(1) &= \text{initial capital} + \text{interest} \\
&= C(0) + C(0) \cdot 0.08 \\
&= C(0) \cdot (1 + 0.08) \\
&= €1000 \cdot 1.08 \\
&= €1080.
\end{aligned}
$$
تعمیم اگر یک سرمایه اولیه ${C(0)}$ با نرخ بهره ${i}$ سرمایهگذاری شود، مبلغ به دست آمده پس از یک سال برابر است با:
$$
C(1) = C(0) \cdot (1 + i).
$$
آ.2.2 انباشت سرمایه در طی چندین سال (Capitalization over Several Years)
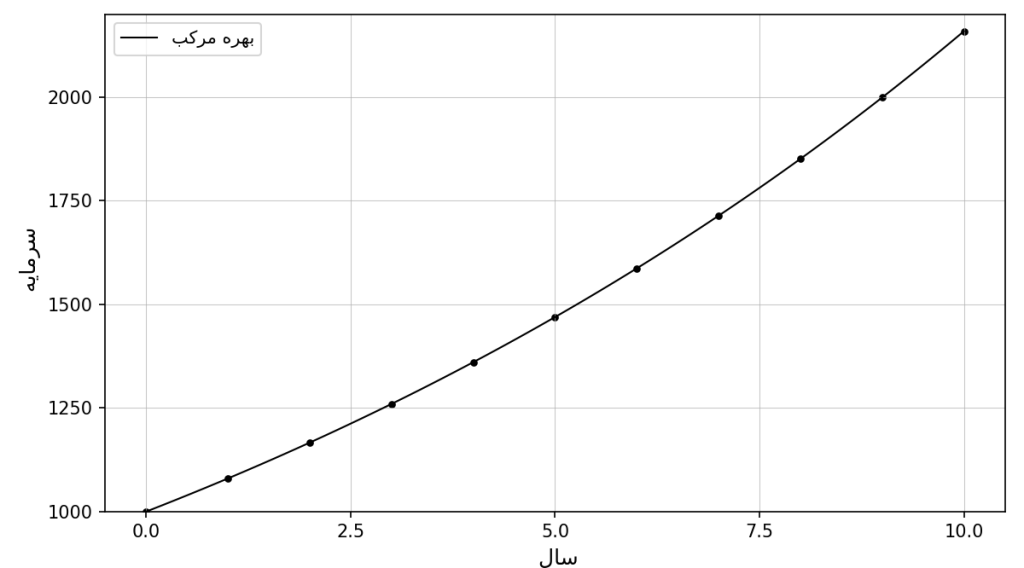
مسئله سرمایهای معادل ۱۰۰۰ یورو در زمان ${t = 0}$ با نرخ بهره سالانه ۸٪ سرمایهگذاری میشود؛ مبلغ به دست آمده پس از ۵ سال چقدر است؟
راهحل اگر ما در زمان ${t = 2}$ باشیم، سرمایه میتواند از سرمایه سال قبل به دست آید:
$$
C(2) = C(1) \cdot 1.08
$$
و سپس میتوانیم از تجزیه ${C(1) = C(0) \cdot 1.08}$ که در مسئله قبلی به دست آمد استفاده کنیم:
$$
C(2) = C(1) \cdot 1.08 = (C(0) \cdot 1.08) \cdot 1.08 = C(0) \cdot 1.08^2.
$$
سپس ما این فرایند را تکرار میکنیم تا ${C(5)}$ را به دست آوریم:
$$
\begin{aligned}
C(5) &= C(4) \cdot 1.08 = (C(3) \cdot 1.08) \cdot 1.08 \\
&= C(3) \cdot 1.08^2 = (C(2) \cdot 1.08) \cdot 1.08^2 \\
&= C(2) \cdot 1.08^3 = (C(1) \cdot 1.08) \cdot 1.08^3 \\
&= C(1) \cdot 1.08^4 = (C(0) \cdot 1.08) \cdot 1.08^4 \\
&= C(0) \cdot 1.08^5 = \text{€}1000 \cdot 1.469 = \text{€}1469.
\end{aligned}
$$
تعمیم اگر یک سرمایه اولیه ${C(0)}$ با نرخ بهره ${i}$ برای ${n}$ سال سرمایهگذاری شود، مبلغ به دست آمده برابر است با:
$$
C(n) = C(0) \cdot (1 + i)^n.
$$
شکل آ.1 تکامل سرمایه مورد بحث در مسئله قبل را نشان میدهد. این روشِ انباشت سرمایه، بهره مرکب (compound interest) نامیده میشود. مهم است توجه داشته باشیم که ما توان ${n}$-امِ ${(1 + i)}$ را در نظر میگیریم، بر خلاف روش بهره ساده (simple interest)، که در آن نرخ در ${n}$ ضرب میشود:
بهره ساده: ${(1 + i)^n \quad \neq \quad 1 + i \cdot n}$ :بهره مرکب.
بنابراین، در مسئله قبلی،
$$
1.08^5 = 1.469 \quad \neq \quad 1.4 = 1 + 0.08 \cdot 5.
$$
روش بهره ساده در امور مالی در موقعیتهای خاصی استفاده میشود که در اینجا در نظر گرفته نمیشوند.
آ.2.3 زمان لازم برای انباشت سرمایه
مسئله مبلغی معادل €۱۰۰۰ با نرخ سالانه ۵٪ سرمایهگذاری میشود؛ پس از چه مدتی ارزش سرمایه به €۲۰۰۰ خواهد رسید؟
راهحل ما از فرمول ارائه شده در تعمیم مسئله قبلی استفاده میکنیم، اما این بار مجهول ما مدت زمان ${n}$ است:
$$
C(n) = C(0) \cdot (1 + i)^n \quad \Longrightarrow \quad \text{€}2000 = \text{€}1000 \cdot 1.05^n,
$$
که راهحل آن به صورت زیر به دست میآید:
$$
n = \log_{1.05} \left( \frac{\text{€}2000}{\text{€}1000} \right) = \log_{1.05}(2) = 14.2067.
$$
تعمیم زمان لازم برای اینکه سرمایه ${C}$ سرمایهگذاری شده با نرخ ${i}$ به ارزش ${D}$ برسد برابر است با:
$$
n = \log_{(1+i)} \frac{D}{C}.
$$
آ.2.4 انباشت سرمایه یک مستمری
مسئله در ابتدای هر سال برای مدت ۵ سال، سرمایهای معادل €۱۰۰۰ با نرخ بهره سالانه ۸٪ سرمایهگذاری میشود؛ آنچه پس از ۵ سال به دست میآید چقدر است؟
راهحل ارزش آتی (${FV}$) برابر است با مجموع ۵ جمله:
$$
\begin{aligned}
FV(5) &= \text{€}1000 \cdot 1.08^5 + \text{€}1000 \cdot 1.08^4 + \text{€}1000 \cdot 1.08^3 + \text{€}1000 \cdot 1.08^2 \\
&\quad + \text{€}1000 \cdot 1.08 \\
&= \text{€}1000 \cdot \left( 1.08^5 + 1.08^4 + 1.08^3 + 1.08^2 + 1.08 \right) \\
&= \text{€}1000 \cdot 6.33593 \\
&= \text{€}6335.93.
\end{aligned}
$$
فرمول سادهتری برای انجام این محاسبات وجود دارد:
$$
FV(5) = \text{€}1000 \cdot \frac{1.08^5 – 1}{0.08} \cdot 1.08 = \text{€}1000 \cdot 6.33593.
$$
تعمیم (Generalization) اگر سرمایه ${C}$ در ابتدای هر سال برای ${n}$ سال با نرخ بهره ${i}$ سرمایهگذاری شود، مبلغ به دست آمده در پایان دوره برابر است با:
$$
\begin{aligned}
FV(n) &= C \cdot (1+i)^n + C \cdot (1+i)^{n-1} + \dots + C \cdot (1+i)^2 + C \cdot (1+i) \\
&= C \cdot \left( (1+i)^n + (1+i)^{n-1} + \dots + (1+i)^2 + (1+i) \right) \\
&= C \cdot \sum_{j=1}^{n} (1+i)^j \\
&= C \cdot \frac{(1+i)^n – 1}{i} \cdot (1+i) \\
&= C \cdot \ddot{s}_{\overline{n}|}.
\end{aligned}
$$
که در آن ما از نمادگذاری بیمسنجی (actuarial notation) ${\ddot{s}_{\overline{n}|}}$ استفاده کردهایم، که در آن علامت دو نقطه (umlaut) نشان میدهد که پرداختها در ابتدای سال انجام میشوند.
اگر پرداختها در ابتدای سال انجام نشوند (مستمری آنی یا annuity due) بلکه در انتهای سال صورت گیرند (مستمری عادی یا ordinary annuity)، آنگاه ارزش آتی (Future Value) برابر است با:
$\text{annuity immediate} \equiv \text{ordinary annuity} \equiv \text{not deferred annuity}$
$$
\begin{aligned}
FV(n) &= C \cdot (1+i)^{n-1} + C \cdot (1+i)^{n-2} + \dots + C \cdot (1+i) + C \\
&= C \cdot \left( (1+i)^{n-1} + (1+i)^{n-2} + \dots + (1+i) + 1 \right) \\
&= C \cdot \sum_{j=0}^{n-1} (1+i)^j \\
&= C \cdot \frac{(1+i)^n – 1}{i} \\
&= C \cdot s_{\overline{n}|}.
\end{aligned}
$$
که در آن ما از نمادگذاری بیمسنجی ${s_{\overline{n}|}}$ استفاده کردهایم، که در آن عدم وجود علامت دو نقطه (در مقایسه با نماد قبلی ${\ddot{s}_{\overline{n}|}}$) نشان میدهد که پرداختها در انتهای سال انجام میشوند.
آ.3 تنزیل (Discounting)
آ.3.1 تنزیل در طی یک سال (Discounting over One Year)
مسئله: چه مبلغی باید امروز (در زمان ${t=0}$) پرداخت شود تا بتوانیم در یک سال آینده مجموع مبلغ ۱۰۰۰ یورو را به دست آوریم، در صورتی که بانک نرخ بهره ۸٪ را به ما اعطا کند؟
راهحل: با توجه به آنچه در بخش قبلی دیدیم، لازم است سرمایه ${C}$ را پرداخت کنیم که راهحل معادله زیر باشد:
$$
C \cdot 1.08 = \text{€}1000,
$$
که یعنی:
$$
C = \frac{\text{€}1000}{1.08} = 925.93.
$$
این مبلغ، زمانی که با نرخ بهره ۸٪ سرمایهگذاری شود، در واقع مجموع مبلغ ۱۰۰۰ یورو را تولید میکند:
$$
C \cdot 1.08 = \frac{\text{€}1000}{1.08} \cdot 1.08 = \text{€}1000.
$$
تعمیم ارزش فعلی (Present value) مبلغ ${C}$ که باید در یک سال آینده با نرخ بهره ${i}$ پرداخت شود، برابر است با:
$$
PV = \frac{C}{1+i} = C \cdot \nu,
$$
که در آن ما از نمادگذاری استاندارد ${\nu = \frac{1}{(1+i)}}$ استفاده میکنیم.
آ.3.2 تنزیل در طی چندین سال (Discounting over Several Years)
مسئله: چه مبلغی باید امروز (در زمان ${t=0}$) پرداخت شود تا مجموع مبلغ ۱۰۰۰ یورو در ۵ سال آینده به دست آید، اگر بانک نرخ بهره ۸٪ را به ما اعطا کند؟
راهحل: به همان روش مسئله قبلی، ما حل میکنیم:
$$
C \cdot 1.08^5 = \text{€}1000 \quad \Rightarrow \quad C = \frac{\text{€}1000}{1.08^5} = \text{€}680.58.
$$
تعمیم (Generalization) ارزش فعلی مبلغ ${C}$ که باید در ${n}$ سال آینده با نرخ بهره ${i}$ پرداخت شود، برابر است با:
$$
PV = \frac{C}{(1+i)^n} = C \cdot v^n.
$$
آ.3.3 مستمری در ارزش فعلی (Annuity in Present Value)
مسئله: ارزش فعلی در زمان ${t=0}$ برای یک سری سرمایهگذاری که در ابتدای هر سال به مدت ۵ سال به مبلغ ۱۰۰۰ یورو و با نرخ بهره سالانه ۸٪ انجام میشود، چقدر است؟
راهحل: همانند مستمریهای سرمایهای (capitalized annuities)، ما به سادگی ارزشهای فعلی را جمع میزنیم:
$$
\begin{aligned}
PV &= \text{€}1000 \cdot 1.08^{-4} + \text{€}1000 \cdot 1.08^{-3} + \text{€}1000 \cdot 1.08^{-2} \\
&\quad + \text{€}1000 \cdot 1.08^{-1} + \text{€}1000 \\
&= \text{€}1000 \cdot \left( 1.08^{-4} + 1.08^{-3} + 1.08^{-2} + 1.08^{-1} + 1 \right) \\
&= \text{€}1000 \cdot 4.31213 \\
&= \text{€}4312.13.
\end{aligned}
$$
به طور مشابه، یک فرمول مستقیمتر برای این محاسبه وجود دارد:
$$
PV = \text{€}1000 \cdot \frac{1 – 1.08^{-5}}{0.08} \cdot 1.08 = \text{€}1000 \cdot 4.31213.
$$
تعمیم اگر مبلغ ${C}$ در ابتدای هر سال برای ${n}$ سال با نرخ بهره ${i}$ سرمایهگذاری شود، ارزش فعلی در مبدأ برابر است با:
$$
PV = C \cdot \frac{1 – (1+i)^{-n}}{i} \cdot (1+i) = C \cdot \ddot{a}_{\overline{n}|},
$$
که در آن ما از نمادگذاری بیمسنجی ${\ddot{a}_{\overline{n}|}}$ استفاده کردهایم، که در آن علامت دو نقطه (umlaut) نشان میدهد که پرداختها در ابتدای سال انجام میشوند.
در مورد پرداختهایی که در انتهای سال انجام میشوند (مستمری عادی یا ordinary annuity)، ارزش فعلی برابر است با
$$
PV = C \cdot \frac{1 – (1+i)^{-n}}{i} = C \cdot a_{\overline{n}|},
$$
که در آن نمادگذاری بیمسنجی ${a_{\overline{n}|}}$ استفاده شده است.
آ.4 جداول عمر (Life Tables)
تمام مقادیری که تاکنون محاسبه شدهاند، ارزشهای مالی هستند که شانس بقا (chances of survival) را در نظر نمیگیرند. در بیمه و صندوقهای بازنشستگی، بسیاری از مبالغ مشروط به زنده بودن یا نبودن افراد بیمهشده هستند. به همین دلیل، ما نیاز داریم علاوه بر توابع مالی که در بالا توضیح داده شد، احتمالات بقا را نیز معرفی کنیم. در علوم بیمسنجی (actuarial science)، ابزاری که برای محاسبه این احتمالات بقا استفاده میشود، جدول عمر (life table) است.
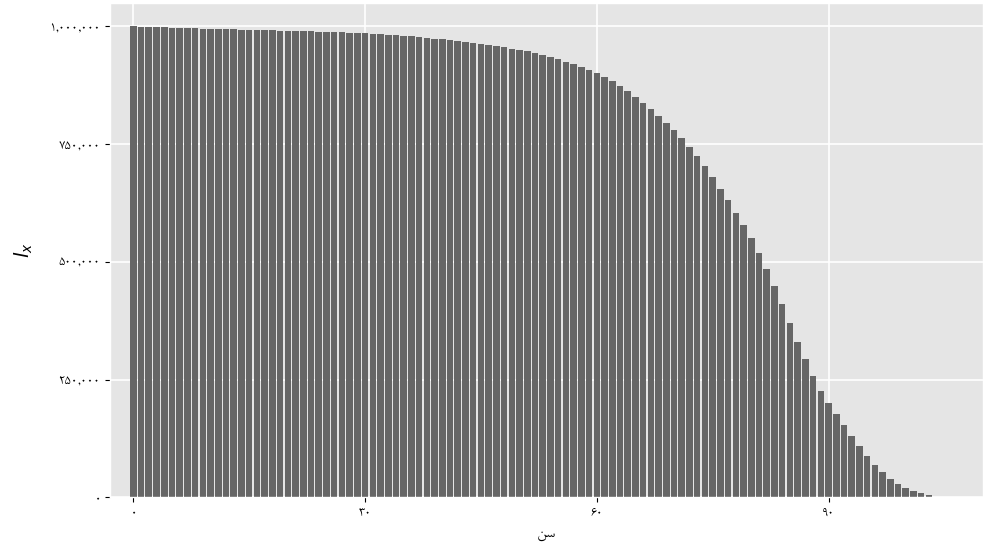
یک جدول عمر با یک همگروه یا کوهورت (cohort) آغاز میشود (گروهی از افراد که در یک سال متولد شدهاند)؛ مثلاً ۱,۰۰۰,۰۰۰ نفر در بدو تولد؛ هر سال، تعداد بازماندگان از این گروه اولیه ردیابی میشود. سپس ما تعریف میکنیم:
$$
\ell_x = \text{تعداد بازماندگان در سن } x \text{ از میان } 1,000,000 \text{ نفر}.
$$
جدول آ.1 گزیدهای از یکی از جداول عمر بلژیک (جدول MR) است. طبق قرارداد، آخرین سن در جدول (سنی که در آن تمام افراد میمیرند) با ${\omega}$ نشان داده میشود. در مورد جدول بالا، ${\omega = 111}$ است. شکل آ.2 تحول همگروه در جدول MR را نشان میدهد.
با استفاده از چنین جدولی، ما میتوانیم سپس احتمالات مختلف بقا و مرگ را محاسبه کنیم.
| Age (سن) | ${\ell_x}$ | Survivors (بازماندگان) |
|---|---|---|
| 0 | ${\ell_0}$ | 1,000,000 |
| 1 | ${\ell_1}$ | 999,415 |
| 2 | ${\ell_2}$ | 998,827 |
| … | … | … |
| 20 | ${\ell_{20}}$ | 987,349 |
| 21 | ${\ell_{21}}$ | 986,616 |
| … | … | … |
| 64 | ${\ell_{64}}$ | 850,437 |
| 65 | ${\ell_{65}}$ | 839,161 |
| 66 | ${\ell_{66}}$ | 826,964 |
| 67 | ${\ell_{67}}$ | 813,786 |
| … | … | … |
| 85 | ${\ell_{85}}$ | 366,772 |
| … | … | … |
| 100 | ${\ell_{100}}$ | 16,452 |
| … | … | … |
| 110 | ${\ell_{110}}$ | 23 |
| 111 | ${\ell_{111}}$ | 0 |
آ.4.1 احتمال بقا برای یک سال
مسئله: احتمال اینکه فردی که امروز ۲۰ ساله است، یک سال بعد زنده بماند چقدر است؟
راهحل: از جدول عمر برای برآورد تعداد حالات مساعد برای رویداد «بقا» و تعداد کل حالات استفاده میشود:
$$
\begin{aligned}
p_{20} &= \mathbb{P}(\text{survival from age 20 to age 21}) \\&= \frac{\ell_{21}}{\ell_{20}} \\&= \frac{986,616}{987,349} = 0.9993 = 99.93\%.
\end{aligned}
$$
تعمیم احتمال بقا از سن ${x}$ به سن ${x+1}$ برابر است با:
$$
p_x = \frac{\ell_{x+1}}{\ell_x}.
$$
آ.4.2 احتمال مرگ در طی یک سال
مسئله: احتمال اینکه فردی که امروز ۶۵ ساله است، در طول سال بمیرد چقدر است؟
راهحل: رویداد «مرگ» مکمل رویداد «بقا» است و بنابراین احتمال برابر است با:
$$
\begin{aligned}
q_{65} &= \mathbb{P}(\text{death at age 65}) \\
&= 1 – \mathbb{P}(\text{survival from age 65 to age 66}) \\
&= 1 – p_{65} \\
&= 1 – \frac{\ell_{66}}{\ell_{65}} \\
&= 1 – \frac{826,964}{839,161} \\
&= 0.0145 = 1.45\%.
\end{aligned}
$$
تعمیم احتمال مرگ در سن ${x}$ (قبل از سن ${x+1}$) برابر است با:
$$
q_x = 1 – p_x = 1 – \frac{\ell_{x+1}}{\ell_x} = \frac{\ell_x – \ell_{x+1}}{\ell_x}.
$$
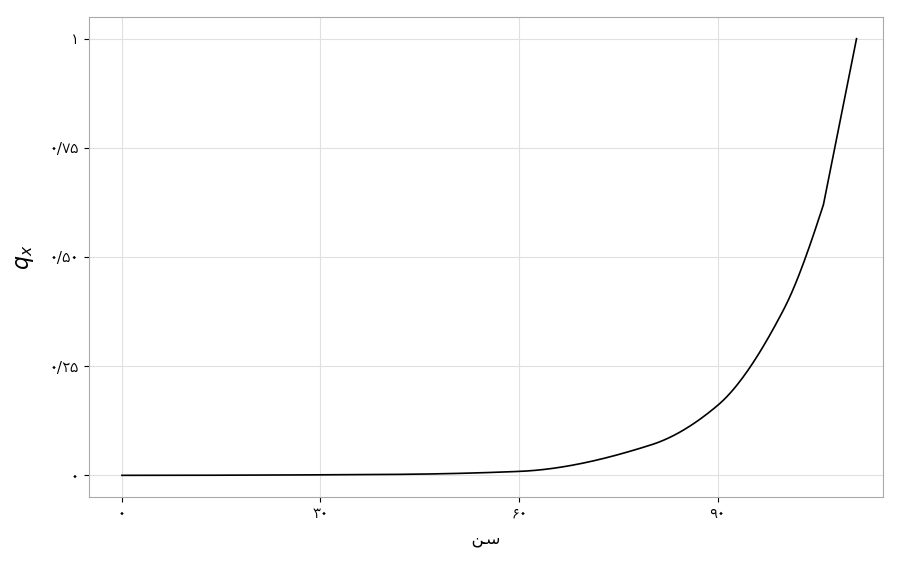
توجه کنید که ${\ell_x – \ell_{x+1}}$ (که اغلب با ${d_x}$ نشان داده میشود) تعداد مرگومیرها در یک سال در میان جمعیت با سن ${x}$ است، و اینکه آخرین عبارت بنابراین با تعریف احتمال مرگ به عنوان خارجقسمت تعداد حالات مساعد بر تعداد کل حالات، مطابقت دارد.
شکل آ.3 مقدار ${q_x}$ به دست آمده از جدول MR را نشان میدهد.
آ.4.3 احتمال زنده ماندن برای چندین سال
مسئله: احتمال اینکه یک فرد ۲۰ ساله تا سن ۶۵ سالگی زنده بماند چقدر است؟
راهحل: محاسبات به همان روش بقا برای یک سال انجام میشود:
$$
\begin{aligned}
{}_{45}p_{20} & = \mathbb{P}(\text{survival from age 20 to age 65}) \\
& = \frac{\ell_{65}}{\ell_{20}} = \frac{839,161}{987,349} = 0.8499 = 85\%.
\end{aligned}
$$
تعمیم: احتمال بقا برای ${n}$ سال برای فردی به سن ${x}$ برابر است با:
$$
{}_{n}p_{x} = \frac{\ell_{x+n}}{\ell_{x}}.
$$
برای ${n=1}$، اغلب از نمادگذاری قبلی استفاده میشود: ${}_{1}p_{x} = p_{x}$.
توجه داشته باشید که احتمال بقا در طول ${n}$ سال را میتوان به صورت حاصلضرب ${n}$ احتمالِ بقا در طول یک سال بیان کرد:
$$
{\begin{aligned}
\prod_{k=0}^{n-1} p_{x+k} &= p_{x} \ p_{x+1} \ p_{x+2} \ \cdots \ p_{x+n-1} \\
&= \frac{\ell_{x+1}}{\ell_{x}} \ \frac{\ell_{x+2}}{\ell_{x+1}} \ \frac{\ell_{x+3}}{\ell_{x+2}} \ \cdots \ \frac{\ell_{x+n}}{\ell_{x+n-1}} \\
&= \frac{\ell_{x+n}}{\ell_{x}} \\
&= {}_{n}p_{x}.
\end{aligned}}
$$
آ.5 قراردادهای عمر
در دسته «قراردادهای عمر»، ابزارهای بیمسنجی را قرار میدهیم که در صورت زنده بودن بیمهشده، پرداختهایی را ارائه میدهند.
آ.5.1 بیمه عمر به شرط حیات محض (Pure Endowment)
بیمه عمر به شرط حیات محض، عمل اصلیِ عمر است؛ این ابزار دو ابزار دیدهشده در بالا را ترکیب میکند: بهره مرکب و احتمال بقا. این اتمِ پایهیِ بیمه عمر است.
حقبیمه خالص (The pure premium) یک قرارداد بیمه، امید ریاضیِ آن چیزی است که قرارداد برای بیمهگر هزینه دارد، بر حسب ارزش فعلی (یا به طور معادل، آنچه قرارداد به بیمهشده میپردازد). بدین ترتیب، اگر بیمهگر پرتفوی بزرگی داشته باشد، کل حقبیمههای جمعآوریشده به طور متوسط معادل آن چیزی است که او باید پرداخت کند. حقبیمه تجاری (The commercial premium)، که آن چیزی است که مشتری واقعاً میپردازد، حقبیمه خالص به علاوه سربارهای (loadings) مختلف است.
مسئله: یک فرد ۲۰ ساله اگر بخواهد در سن ۶۵ سالگی مبلغ ۱۰۰,۰۰۰ یورو دریافت کند (اگر تا آن سن زنده بماند)، با نرخ بهره ۳٪ چه مبلغی باید بپردازد؟
راهحل: این کمیت را میتوان به عنوان حقبیمه خالص یک قرارداد بیمه در نظر گرفت. بنابراین ما امید ریاضی متغیر تصادفی «هزینه برای بیمهگر» را بر حسب ارزش فعلی محاسبه میکنیم:
$$
{\begin{aligned}
\mathbb{E}\left( \frac{1}{1.03^{45}} \cdot \text{cost} \right) &= \frac{1}{1.03^{45}} \cdot \text{cost}(\text{survival}) \cdot \mathbb{P}(\text{survival}) \\
&\quad + \frac{1}{1.03^{45}} \cdot \underbrace{\text{cost}(\text{death})}_{=0 \text{ (life contract)}} \cdot \mathbb{P}(\text{death}) \\
&= \frac{1}{1.03^{45}} \cdot \text{cost}(\text{survival}) \cdot \mathbb{P}(\text{survival}) \\
&= \frac{1}{1.03^{45}} \cdot €100,000 \cdot \frac{839,161}{987,349} \\
&= €22,475.
\end{aligned}}
$$
تعمیم: قیمت بیمه عمر به شرط حیات محض ${C}$ بین سنین ${x}$ و ${x+n}$ با نرخ ${i}$ توسط رابطه زیر داده میشود:
$$
{C \cdot {}_{n}E_{x} = C \cdot \frac{1}{(1+i)^n} \cdot \frac{\ell_{x+n}}{\ell_{x}} = C \cdot v^n \cdot {}_{n}p_{x},}
$$
جایی که ما از نمادگذاری بیمسنجی ${{n}E{x}}$ استفاده کردهایم، که سن شروع ${x}$ و مدت قرارداد ${n}$ را مشخص میکند.
آ.5.2 مستمری عمر موقت (Temporary Life Annuity)
یک مستمری عمر موقت شامل پرداخت مبلغی ثابت در هر سال (یا هر ماه، …) برای یک دوره معین است، تا زمانی که بیمهشده زنده باشد. پرداخت به طور خودکار در سن خاصی متوقف میشود (برای مثال، در طول دوره کاری تا زمان بازنشستگی). بنابراین میتوان آن را به عنوان مجموع بیمههای عمر به شرط حیات محض تفسیر کرد.
مسئله: فردی ۲۰ ساله تمایل دارد مبلغ سالانه ۱۰۰۰ یورو را در ابتدای هر سال تا زمانی که زنده است، تا سن بازنشستگی ۶۵ سالگی بپردازد. چه مقدار او باید در سن ۲۰ سالگی بصورت یکجا پرداخت کند تا جایگزین تمام این پرداختها با نرخ بهره ۳٪ شود؟
راهحل: از آنجا که یک مستمری عمر معادل مجموع سرمایههای عمر خالص است، قیمت آن برابر است با:
$$
{\begin{aligned}
\text{€}1000 \cdot \ddot{a}_{20:\overline{45}|} &= \text{€}1000 + \frac{\text{€}1000}{1.03} \cdot p{20} + \frac{\text{€}1000}{1.03^2} \cdot {}{2}p{20} \\
&\quad + \dots + \frac{\text{€}1000}{1.03^{44}} \cdot {}{44}p{20} \\
&= \text{€}1000 \cdot \left( 1 + \frac{1}{1.03} \frac{986,616}{987,349} + \frac{1}{1.03^2} \frac{985,864}{987,349} \right. \\
&\quad \left. + \dots + \frac{1}{1.03^{44}} \frac{{850,437}}{987,349} \right) \\
&= \text{€}24,574.36.
\end{aligned}}
$$
تعمیم: قیمت یک مستمری عمر موقت پیشپرداخت (اول دوره) در سن ${x}$، با نرخ ${i}$، برای مبلغ ${C}$ و مدت ${n}$ توسط رابطه زیر داده میشود:
$$
{\begin{aligned}
C \cdot \ddot{a}_{x:\overline{n}|} &= C + \frac{C}{1+i} \cdot p_{x} + \frac{C}{(1+i)^2} \cdot {}_{2}p_{x} + \dots + \frac{C}{(1+i)^{n-1}} \cdot {}_{n-1}p_{x} \\
&= C \cdot \sum_{k=0}^{n-1} \frac{1}{(1+i)^k} \cdot {}_{k}p_{x} = C \cdot \sum_{k=0}^{n-1} v^k \cdot {}_{k}p_{x},
\end{aligned}}
$$
که در آن ما از نمادگذاری بیمسنجی ${\ddot{a}_{x:\overline{n}|}}$ استفاده کردهایم، که میتواند به عنوان معادلی برای ${\ddot{a}_{\overline{n}|}}$ دیده شود که در آن احتمال بقا در نظر گرفته شده است (دلیل قید کردن سن ${x}$).
در مورد یک مستمری عادی (ordinary annuity)، از نمادگذاری ${a_{x:\overline{n}|}}$ استفاده میشود (یعنی علامت دونقطه یا همان umlaut به سادگی حذف میشود).
آ.5.3 مستمری مادامالعمر (Lifetime Annuity)
یک مستمری مادامالعمر (که همچنین به سادگی مستمری عمر نامیده میشود) یک مستمری است که تنها زمانی متوقف میشود که بیمهشده فوت کند.
مسئله: یک بازنشسته ۶۵ ساله میخواهد مستمریای به مبلغ ۱۰,۰۰۰ یورو در پایان هر سال تا زمانی که زنده است دریافت کند. با توجه به نرخ بهره ۳٪، او امروز چه مبلغی باید بپردازد؟
راهحل: محاسبات مشابه قیمت مستمری عمر موقت است، با این تفاوت که این سن ${\omega}$ است که با پایان پرداختها مطابقت دارد:
$$
{\begin{aligned}
\text{€}10,000 \cdot a_{65} &= \frac{\text{€}10,000}{1.03} \cdot p_{65} + \frac{\text{€}10,000}{1.03^2} \cdot {}_{2}p_{65} + \dots + \frac{\text{€}10,000}{1.03^{\omega-66}} \cdot {}_{\omega-66}p_{65} \\
&= \text{€}10,000 \left( \frac{1}{1.03} \frac{826,964}{839,161} + \frac{1}{1.03^2} \frac{813,786}{839,161} \right. \\
&\quad \left. + \dots + \frac{1}{1.03^{\omega-66}} \frac{23}{839,161} \right) \\
&= \text{€}128,523.08.
\end{aligned}}
$$
تعمیم: قیمت یک مستمری مادامالعمر عادی در سن ${x}$، برای مبلغ ${C}$ و با نرخ ${i}$ برابر است با:
$$
{\begin{aligned}
C \cdot a_{x} &= \frac{C}{1+i} \cdot p_{x} + \frac{C}{(1+i)^2} \cdot {}_{2}p_{x} + \dots + \frac{C}{(1+i)^{\omega-x-1}} \cdot {}_{\omega-x-1}p_{x} \\
&= C \cdot \sum_{k=1}^{\omega-x-1} \frac{1}{(1+i)^k} \cdot {}_{k}p_{x}.
\end{aligned}}
$$
در نظریه بازنشستگی، کمیت ${a_{x}}$ به عنوان «قیمت مستمری» (annuity price) نامیده میشود.
هرگاه مستمری از نوع اول دوره یا پیشپرداخت (due) باشد (یعنی زمانی که پرداختها باید در آغاز سال انجام شوند)، نماد برای قیمت مستمری ${\ddot{a}_{x}}$ است.
آ.5.4 کاربرد: حقبیمه یکسان (Level Premium)
مسئله: یک فرد ۲۰ ساله تمایل دارد درآمد سالانه ۱۰,۰۰۰ یورو را در پایان هر سال، شروع از زمان بازنشستگی خود در سن ۶۵ سالگی و تا زمانی که زنده است، به دست آورد. حقبیمهای که باید هر سال در طول دوران کاری او با نرخ بهره ۳٪ پرداخت شود چقدر است؟
راهحل: محاسبات به چهار مرحله تقسیم میشود:
۱. محاسبه ذخیره مورد نیاز در سن ۶۵ سالگی:
$$
{C = \text{€}10,000 \cdot a_{65} = \text{€}10,000 \cdot 12.852308 = \text{€}128,523.08.}
$$
۲. ارزش فعلی مزایا در ۲۰ سالگی:
$$
{V_1 = C \cdot {}_{45}E_{20} = \text{€}128,523.08 \cdot 0.22475 = \text{€}28,885.57.}
$$
۳. ارزش فعلی حقبیمهها در ۲۰ سالگی:
$$
{ V_2 = p \cdot \ddot{a}_{20:\overline{45}|} = p \cdot \text{€}24.57436. }
$$
۴. همارزی بیمسنجی:
$$
{ \begin{aligned}
V_1 = V_2 \quad &\Rightarrow \quad \text{€}28,885.57 = p \cdot 24.57436 \\
&\Rightarrow \quad p = \frac{\text{€}28,885.57}{24.57436} = \text{€}1,175.44.
\end{aligned} }
$$
تعمیم حقبیمه سالانه ${p}$ که باید بین سن ${x}$ و سن ${x+n}$ پرداخت شود تا یک مستمری عمر به مبلغ ${R}$ از سن ${x+n}$ به دست آید، توسط رابطه زیر داده میشود:
$$
{ p = \frac{R \cdot {}_{n}E_{x} \cdot a_{x+n}}{\ddot{a}_{x:\overline{n}|}}. }
$$