چکیده
این فصل دوم، مفهوم طرح بازنشستگی را ابتدا با قرار دادن آن در یک چشمانداز تاریخی معرفی میکند. سپس ما آن را از نظر درجات آزادی مختلفِ موجود برای بانی (Sponsor) یک طرح بازنشستگی، هم از لحاظ تعریف مزایای اعطا شده به ذینفعان و هم از لحاظ روشهای تأمین مالی، تحلیل میکنیم.
۲.۱ حقوقهای بازنشستگی و طرحهای بازنشستگی
حقوقهای بازنشستگی بر اساس فلسفه چرخه زندگی بنا شدهاند. مفهوم بازنشستگی ناشی از این ایده مشترک است که در سن خاصی، که سن بازنشستگی نامیده میشود (برای مثال 65 سالگی)، شما دیگر نباید کار کنید (یا شغلی پیدا کنید).
به منظور بقا پس از آن سن، شما قطعاً به درآمد نیاز دارید. اساساً، یک حقوق بازنشستگی بنابراین یک درآمد منظم (سالانه، ماهانه، و …) است که باید به فرد بازنشسته پس از یک سن معین و تا زمانی که او زنده است پرداخت شود. از نظر بیمسنجی (Actuarially)، ما چنین مزایایی را یک مستمری مادامالعمر (Lifetime Annuity) مینامیم. انواع یا گزینههای متفاوتی میتواند پیرامون این مفهوم کلی وجود داشته باشد. برای مثال، درآمد بازنشستگی میتواند پس از مرگ، به صورت جزئی یا کلی به یک ذینفع بازمانده پرداخت شود (مستمری قابل انتقال یا Reversible Pension). حقوقهای بازنشستگی همچنین گاهی اوقات میتوانند به شکل یک مبلغ یکجا (Lump Sum) منحصربهفرد در زمان بازنشستگی پرداخت شوند. یک سوال مهم اقتصادی و فلسفی در اینجا این است که چگونه این پرداختهای بازنشستگی را به بهینهترین شکل در یک محیط دادهشده سازماندهی کنیم.
یک امکان برای مراقبت از «روزهای پیری شما» (… اگر وجود داشته باشد…) کاملاً انفرادی است: شما در طول دوران فعالیت خود پسانداز میکنید تا منابع کافی در سن بازنشستگی داشته باشید؛ یک ترتیبات انفرادی دیگر بر پایه همبستگی خانوادگی است. تا دهه 1850، جوامع غربی، که به شدت به سمت صنایع دستی و کشاورزی جهتگیری داشتند، مسئله بازنشستگی را به این شیوه سازماندهی میکردند. دکترین مسئولیت فردی، که در صورت لزوم در سطح خانواده یاری میشد، غالب بود. فرد تا زمانی که ممکن بود کار میکرد و با در نظر گرفتن امید به زندگی پایینِ عمومی در آن زمان، به هر حال به سن خیلی پیری نمیرسید. فرصتهای پسانداز محدود هستند؛ در یک بستر عمومیِ فقر، تقریباً تمام درآمد کاری برای تغذیه خود و برآورده کردن اساسیترین نیازها لازم است. دوره 1900-1850، با توسعه صنعتیسازی جوامع ما، برای اولین بار شاهد یک آگاهی جمعی واقعی بود که منجر به مفهوم یک طرح بازنشستگی جمعی شد.
یک طرح بازنشستگی میتواند به عنوان یک مکانیسم سیستماتیک تعریف شود، که بر یک مبنای قانونی یا نظارتی توسط یک نهاد جمعی به نام بانی (Sponsor) سازماندهی شده است، تا مزایایی را برای افراد مسنتر پس از سن بازنشستگی فراهم کند. افراد متعلق به چنین طرحی، اعضا (Affiliates) نامیده خواهند شد. به طور کلی، این طرحها مشارکتی (Contributory) هستند به این معنا که برای هر عضو، پرداخت مزایا پس از بازنشستگی مرتبط است (به روشی که باید تعریف شود) به این واقعیت که کسور (Contributions) برای آن عضو در طول دوران فعالیت شغلیاش پرداخت شده است. این کسور میتوانند مستقیماً توسط عضو و/یا توسط یک نهاد جمعی مانند یک کارفرما پرداخت شوند. این تعریف کلی به این معنا نیست که مزایای بازنشستگی باید دقیقاً معادل مالیِ کسور پرداخت شده در طول فاز فعالیت باشد، اما یک پیوند باید به وضوح بین کسب حقوق بازنشستگی و پرداخت کسوربرقرار شود. اکثریت طرحهای بازنشستگی مشارکتی هستند؛ برنامههای کمکی (Assistance Programs)، که به فقیرترین افراد یک سطح حداقل از مستمری را مستقل از هرگونه کسور پرداخت شده در قبل میدهند و عموماً توسط مالیاتها تأمین مالی میشوند، نمونههایی از طرحهای غیرمشارکتی هستند.
یکی از اولین طرحهای بازنشستگی در معنای مدرن، سیستم بیسمارک (Bismarck) بود که در سال 1889 در آلمان ایجاد شد و توسط کسور کارگر و کارفرما تأمین مالی میشد. قرن بیستم سپس شاهد یک توسعه مداوم از سیستمهای بازنشستگی بود، که هر کشور تاریخچهای متفاوت و بنابراین فرهنگی متفاوت در خصوص این حوزه داشت.
در میان چیزهای دیگر، دو پدیده میتوانند اهمیتی که سیستمهای بازنشستگی سازمانیافته در جوامع مدرن در مقابل راهحلهای «همبستگی-خرد» (Micro-solidarity) پیدا کردهاند را توضیح دهند:
- کوچک شدن سلول خانواده: سلولهای خانوادگی که اغلب شامل سه نسل بودند (پدربزرگ و مادربزرگ/والدین/فرزندان) جای خود را به سلولهای دو-نسلی (والدین/فرزندان) دادهاند.
- افزایش قابل توجه در امید به زندگی پس از بازنشستگی، که خود از یک سو ناشی از افزایش امید به زندگی و از سوی دیگر ناشی از توقف فعالیت حرفهای زودتر و زودتر است. به روشی سادهانگاران، میتوانیم بگوییم که ما زودتر و زودتر بازنشسته میشویم و دیرتر و دیرتر میمیریم.
توسعه عظیم طرحهای بازنشستگی جمعی منجر به رسمیسازی مفهوم سه رکن (Three Pillars) شده است. بر اساس این نظریه، یک طرح بازنشستگی پیشرفته باید بر پایه سه مؤلفه باشد، که مکمل یکدیگر و در ماهیت بسیار متفاوت هستند:
- یک رکن اول: تأمین اجتماعی (Social Security) که توسط دولت حمایت میشود، در سطح عمومی یک کشور سازماندهی شده و امکان اعطای اولین سطح پایه از مستمری را فراهم میکند.
- یک رکن دوم: طرحهای شغلی (Occupational Schemes) که درون یک شرکت یا بخش فعالیت سازماندهی شدهاند، و به هر یک از اعضای این طرحها یک مکمل برای تأمین اجتماعی بر یک مبنای جمعی اعطا میکنند.
- یک رکن سوم: پساندازهای انفرادی که به انتخاب آزاد هر فرد سازماندهی شده است.
هر یک از این ارکان حالتهای عملیاتی خاص خود را دارند، ماهیت کم و بیش جمعیِ رکن به طور بنیادین بر حالت سازمانی آن تأثیر میگذارد. ارکان اول و دوم هر کدام به عنوان «طرح بازنشستگی» ارجاع داده خواهند شد و موضوع این کتاب خواهند بود.
ارکان اول و دوم ممکن است ویژگیهای مشترکی از نظر تعاریف مزایا یا ساختار تأمین مالی داشته باشند، اما ذاتاً کاملاً متفاوت هستند، عمدتاً در دو جنبه:
- اندازه جمعیت درگیر در طرح: یک سیستم تأمین اجتماعی بنا به تعریف با تعداد زیادی از اعضا مشخص میشود (برای مثال تمام کارکنان یک کشور خاص)؛ اندازه یک رژیم بازنشستگی شغلی میتواند بسته به اندازه بانی (که میتواند یک شرکت کوچک یا یک ساختار بزرگ چندملیتی باشد) بسیار متغیر باشد.
- افق زمانی طرح: بانی یک سیستم تأمین اجتماعی (اغلب یک دولت یا یک نهاد عمومی مشابه) میتواند به عنوان جاودانه در نظر گرفته شود؛ بنابراین، ما میتوانیم در نظر بگیریم که یک طرح رکن اول هرگز متوقف نخواهد شد (جامعه ریسک باز). برعکس، بانی یک رکن دوم (که عموماً یک شرکت خصوصی است) میتواند در هر زمانی، فارغ از اندازهاش، ناپدید شود.
این دو تفاوت مهم پیامدهای بزرگی در هنگام نگاه به تحلیل بیمسنجی (Actuarial Analysis) این سیستمها خواهند داشت. به طور خاص، ما میتوانیم در یک رکن اول یک مکانیسم همبستگی بیننسلی ایجاد کنیم: برای مثال، کارگران فعال میتوانند آماده پرداخت مستمریهای بازنشستگان فعلی باشند زیرا آنها روی نسلهای آینده حساب میکنند تا مستمری خودشان را تأمین مالی کنند. چنین ترتیباتی در یک رکن دوم خطرناک و به طور کلی غیرمجاز هستند، صرفاً به این دلیل که نسلهای آینده در یک شرکت خاص ممکن است اصلاً وجود نداشته باشند! جدول 2.1 این مقایسه را بین طرحهای بازنشستگی تأمین اجتماعی (رکن اول) و طرحهای بازنشستگی شغلی (رکن دوم) خلاصه میکند.
اهمیت ارکان اول و دوم به ترتیب میتواند از یک کشور به کشور دیگر بسیار متفاوت باشد، که بستگی به تحولات تاریخی دارد. از نظر تاریخی، ما میتوانیم دو مدل اساسی را تشخیص دهیم که بر توسعه رژیمها تأثیر گذاشتهاند، که هر کدام پاسخگوی فلسفه خاصی از نقش تأمین اجتماعی هستند: مدل بیسمارکی (Bismarckian) و مدل بوریجی (Beveridgean).
جدول 2.1 مقایسه بین ارکان اول و دوم
| رکن اول (تأمین اجتماعی) | رکن دوم (طرحهای شغلی) |
|---|---|
| سازماندهی شده در درون یک کشور و بنا به تعریف شامل یک جمعیت بزرگ است. | سازماندهی شده در درون یک شرکت یا یک بخش فعالیت یا یک حرفه و که میتواند هم شامل تعداد زیادی از کارکنان و هم جمعیتهای بسیار کوچک باشد. |
| فرض میشود بیپایان است: فرضیه خاتمه رژیم نباید در نظر گرفته شود؛ یک دولت ذاتاً ادعا میکند که جاودانه است و سیستمهایی را توسعه میدهد که برای ماندگاری طراحی شدهاند. | سیستمی که میتواند متوقف شود: فرضیه این که سیستم در هر زمانی متوقف شود باید همیشه در نظر گرفته شود، اگر فقط به دلیل ناپدید شدن شرکت باشد. |
| جامعه ریسک باز (Open risk community): پیشبینیها (Projections) میتوانند بر روی یک افق زمانی نامحدود انجام شوند. | جامعه ریسک بسته (Closed risk community): پیشبینیها همیشه بر روی یک افق زمانی محدود انجام میشوند. |
| امکان انتقال هزینهها بین نسلها: فرض بیپایان بودن سیستم، امکان در نظر گرفتن پدیدههای همبستگی بین نسلها را فراهم میسازد. | اصل خود-تأمینکنندگی (Self-financing): فقدان قطعیت در مورد ادامه طرح، نیاز به یک تعادل نسلی را ایجاب میکند. |
۲.۱.۱ مدل بیسمارکی
در این مدل، مزایای بازنشستگی که توسط تأمین اجتماعی اعطا میشود، قرار است مابهازایی باشد که توسط جامعه پرداخت میشود، برای خلق ثروتی که جامعه مدیون کارگر است. این یک «اصل بیمهای» است و به طور منطقی تناسب قابل توجهی بین درآمد حاصل از اشتغال و مزایای بازنشستگی اعطاشده وجود دارد. بازنشستگی دریافتی توسط فرد، پاداش کار کردن و مشارکت (پرداخت حقبیمه) در طول زندگی کاری اوست.
۲.۱.۲ مدل بوریجی (Beveridgean)
فلسفه بوریجی برای تأمین اجتماعی مبتنی بر این دیدگاه است که رکن اول اساساً باید یک «تور ایمنی» در برابر فقر سالمندی باشد. این ایده برای اولین بار در پادشاهی متحد در طول جنگ جهانی دوم توسط وزیر «بوریج» در یک بستر مهم فقر معرفی شد. بنابراین، هدف چنین طرح تأمین اجتماعی، ارائه مزایای بازنشستگی مرتبط با حقوق دوران شغلی (آنطور که در مدل بیسمارکی است) نیست، بلکه تضمین یک حداقل سطح از مزایا برای همه است، صرفنظر از شدت کار قبل از بازنشستگی. این سیستمها را میتوان مبتنی بر یک «اصل مساعدت/حمایت» در نظر گرفت تا یک اصل بیمه اجتماعی. به طور کلی، مزایای بازنشستگی در این مدل بسیار یکنواختتر هستند.
۲.۱.۳ مدلها در سراسر جهان
اکثر سیستمهای مدرن به طور همزمان این دو مدل را در نظر میگیرند؛ از طریق مستمریهایی که به تناسب دستمزد محاسبه میشوند اما مقادیر حداقل را نیز در نظر میگیرند. تلفیق این دو مدل در نسبتهای مختلف، دو کارکرد اساسی و طبیعی یک طرح بازنشستگی را به تصویر میکشد: ارائه مزایای بازنشستگی در راستای حقوقهای دوران شغلی و محافظت در برابر فقر سالمندی. با این حال، تشخیص نفوذ غالب یکی از این دو مدل در هر کشور آسان است. طرحهای بازنشستگی تأمین اجتماعی مدرن را میتوان به چهار دسته طبقهبندی کرد:
- سیستمهای شغلی خالص: سازماندهی طرحهای بازنشستگی منحصراً بر اساس بازار کار و دستههای شغلی مختلف است. بازنشستگی مستقیماً با دستمزد فعالیت مرتبط است. تنها هدف سیستم حفظ بخشی از درآمد فعالیت است. حقبیمهها توسط اعضا و کارفرمایان آنها پرداخت میشود (مثال: آلمان).
- سیستمهای بیسمارکی با تور ایمنی: سازماندهی همانند مورد قبل است، اما قوانین حداقل مستمری نیز برای فقیرترین افراد وجود دارد که لزوماً به یک فعالیت حرفهای مرتبط نیستند (مثال: فرانسه، بلژیک، ایتالیا، اسپانیا).
- سیستمهای یونیورسال (فراگیر) با سازماندهی حرفهای: یک طرح پایه بوریجی که کل جمعیت را پوشش میدهد، از طریق یک رکن اول که با مالیات تأمین مالی میشود، ارائه میگردد. رکن دوم، که تقریباً تعمیمیافته است، در سطح حرفهای سازماندهی میشود (مثال: بریتانیا، هلند).
- سیستمهای کاملاً یونیورسال: یک سیستم تأمین اجتماعی پایه واحد برای همه شهروندان وجود دارد و توسط مالیات تأمین مالی میشود؛ یک رکن دوم یکنواخت و تحت اداره دولت، جمعیت شاغل را پوشش میدهد (مثال: سوئد، نروژ).
به سادگی میتوان دید که بسته به فلسفه زیربنایی، موقعیتهای مربوط به ارکان اول و دوم میتواند از یک کشور به کشور دیگر بسیار متفاوت باشد.
۲.۲ طراحی طرح بازنشستگی
هنگامی که یک طرح بازنشستگی راهاندازی میشود، خواه یک طرح رکن اول باشد یا رکن دوم، بانی باید به سوالات زیادی در مورد ساختار آن پاسخ دهد:
- چه فلسفهای برای مزایا باید در نظر گرفته شود؟
- اندازه این مزایا چگونه تعریف میشود؟
- این تعهدات (وعدهها) چگونه تأمین مالی میشوند؟
- چه ابزار قانونی باید برای تأسیس سیستم استفاده شود؟
اینها برخی از سوالاتی هستند که ما پیشنهاد میکنیم در ادامه این فصل به آنها بپردازیم.
اولین وظیفه در راهاندازی یک طرح بازنشستگی، تعریف فلسفه پشتیبان مزایای بازنشستگی است که اعضای طرح مستحق آن خواهند بود. بسته به اینکه فرد بخواهد بر نقش «درآمد جایگزینی» تمرکز کند یا بر نقش «انباشت پسانداز» طرح، دو سیستم قابل تفکیک هستند:
- طرحهای مزایای معین (Defined Benefit schemes)
- طرحهای حقبیمه معین (Defined Contribution schemes)
۲.۲.۱ طرحهای مزایای معین (DB)
این طرحها، با رویکرد درآمد جایگزینی، به صراحت مزایایی را تعریف میکنند که بازنشستگان آینده مستحق آن خواهند بود. این مزایا میتوانند نرخ-ثابت (flat-rate) باشند (به عنوان مثال، یک مبلغ ماهانه ثابت تحت یک طرح حداقل درآمد سالمندی برای همه). آنها معمولاً بر اساس پارامترهای مختلفی مانند طول مدت عضویت و حقوقهای کسبشده تعریف میشوند.
فرمول زیر میتواند به عنوان یک مثال در نظر گرفته شود:
مستمری بازنشستگی
=
سی درصد از میانگین حقوق در ۵ سال آخر اشتغال
با مزایایی که بدین شکل تعریف شدهاند، یک سوال مهم چگونگی تأمین مالی آنهاست: تأمین مالی طرحهای مزایای معین یکی از مهمترین جنبههای نظریه بیمسنجی بازنشستگی است. این موضوع، موضوعِ بسطهای طولانی در ادامه این کتاب خواهد بود.
مزیت چنین طرحهایی به وضوح شفافیت در برابر اعضا است، کسانی که کاملاً از سطح مزایایی که دریافت خواهند کرد آگاه هستند. در مقابل، هزینه «از پیش» (ex ante) نامشخص است… و ممکن است شگفتیهایی داشته باشد.
باید توجه داشت که برخی طرحهای بازنشستگی DB «غیرمشارکتی» هستند، بدین معنا که وابستگان (اعضا) برای دریافت مزایا در زمان بازنشستگی ملزم به پرداخت حقبیمه نیستند. در ادامه این کتاب، ما عمدتاً بر طرحهای مشارکتی تمرکز خواهیم کرد که در آنها روشهای بیمسنجی استفاده میشوند.
2.2.2 طرحهای مشارکت معین (DC)
این طرحها، که مبتنی بر یک رویکرد پسانداز هستند، به صراحت حقبیمههایی (مشارکتهایی) را تعریف میکنند که در طول دوره کاری به طرح پرداخت خواهد شد. خدمات (مزایای) بدست آمده طبق قوانین تعریفشده از آن مشتق میشوند. بنابراین، این سطح تأمین مالی است که به صورت «از پیش» (ex ante) تعریف میشود و مزایا باید برای تضمین تعادل سیستم تعدیل شوند.
فرمول زیر میتواند به عنوان یک مثال در نظر گرفته شود:
حقبیمه بازنشستگی
=
ده درصد از حقوق
مزیت چنین طرحهایی البته کنترل هزینه است که از پیش مشخص است. عیب آنها عدم قطعیت نسبی برای وابستگان در مورد سطح واقعی مزایایی است که توسط طرح در سن بازنشستگی اعطا میشود.
راه دیگر برای تعریف طرحهای DC خالص بر اساس وضعیت حقوقی زیر است: در یک طرح DC، بدهی (تعهد) بانی در هر پرداخت حقبیمه متوقف میشود. در یک طرح DB، تعهد بانی تا زمان پرداخت مزایا ادامه مییابد.
2.2.3 طرحهای ترکیبی
علاوه بر این دو نوع طراحی، ما طرحهای ترکیبی را نیز مییابیم که میتوانند به عنوان مصالحهای بین طرحهای DB و DC در نظر گرفته شوند. طرحهای ترکیبی میتوانند هم در رکن اول و هم در رکن دوم وجود داشته باشند. در اینجا چند مثال از چنین معماریهایی آورده شده است:
- DC با تضامین: در یک طرح DC خالص، تعهد بانی برای یک سال کاری مفروض، در زمان پرداخت حقبیمه آن سال متوقف میشود؛ هیچ اصلاحات اضافیای پس از آن مورد نیاز نخواهد بود. یک نوع از این روش، افزودن یک حداقل بازده تضمینشده روی هر حقبیمه در سن بازنشستگی است.
- تراز نقدی (Cash Balance): این سیستم شبیه به یک طرح DC است اما در یک سطح فرضی (notional). مشارکتهای فرضی همانند یک سیستم DC خالص تعریف میشوند (برای مثال مشارکت سالانه ۵٪ از حقوق)؛ سپس این مشارکتها تا سن بازنشستگی سرمایهگذاری (Capitalized) میشوند، نه با استفاده از یک نرخ بازده واقعی متناظر با داراییهای مالی، بلکه با استفاده از یک نرخ بهره ثابت فرضی یا یک شاخص فرضی.
- طرحهای ترکیبی تأمین اجتماعی: در این سیستمها، هم حقبیمهها و هم مزایا ممکن است با توجه به شرایط اولیه آنها تعدیل شوند تا عدالت بیننسلی در نظر گرفته شود. این تکنیکها در فصل ۷ ارائه خواهند شد.
2.3 مزایای طرح بازنشستگی
زمانی که انتخاب بنیادین بین یک طرح «مزایای معین» یا یک طرح «مشارکت معین» انجام شد، ما باید پارامترهای طرح را تعریف کنیم.
2.3.1 طرحهای مزایای معین
به طور معمول، این طرحها یک مستمری بازنشستگی را تعیین میکنند که میتواند به عنوان یک درآمد دورهای تعریف شود که از سن بازنشستگی تا زمان فوت ذینفع قابل پرداخت است. اغلب، طرحها همچنین برای یک «انتقال» (reversion) از این مستمری به همسر بازمانده پیشبینیهایی دارند: در صورت فوت عضو اصلی، درصدی از مستمری (مثلاً ۷۵٪) تا زمان فوت به همسر بازمانده پرداخت میشود. از سوی دیگر، مستمری میتواند پس از بازنشستگی شاخصبندی (Indexed) شود، یا بر یک مبنای نرخ-ثابت (برای مثال، مستمری سالانه ۲٪ افزایش یابد) یا با پیروی از تحول یک شاخص خاص.
دو پارامتر اصلی برای تعریف در یک طرح DB عبارتند از سن بازنشستگی (که با ${x_r}$ نشان داده میشود) و مبلغ مستمری (که با ${R}$ نشان داده میشود)، که یک مستمری مادامالعمر است که باید از سن بازنشستگی تا فوت پرداخت شود (درآمد منظم، مثلاً سالانه).
مستمری بازنشستگی تابعی از چندین متغیر است، عموماً:
- حقوق یک یا چند سال از دوران شغلی،
- طول مدت دوران شغلی،
- سقفهایی برای محدود کردن (Cap) یا برش حقوقها،
- مزایای بدست آمده از سایر طرحها.
یک فرمول نسبتاً کلی برای مستمری بازنشستگی میتواند به صورت زیر بیان شود:
$$ R = \alpha f(N)g(S) – M $$
که در آن:
- ${R}$ مستمری سالانه در سن بازنشستگی است،
- ${N}$ طول مدت دوران شغلی است که در طرح در نظر گرفته شده است،
- ${S}$ بردار حقوق دوران شغلی است،
- ${f(N)}$ تابعی از طول دوران شغلی است،
- ${g(S)}$ تابعی از حقوق است،
- ${\alpha}$ یک مقدار ثابت است،
- ${M}$ یک مبلغ احتمالی قابل کسر است.
بنابراین، سه انتخاب اصلی که باید انجام شوند عبارتند از:
- تعریف حقوق مبنا (تابع ${g}$)،
- تعریف طول دوران شغلی (تابع ${f}$)،
- عناصر کاهنده احتمالی (عبارت${M}$).
2.3.1.1 تعریف حقوق مبنا
با نمایش بردار حقوقها بین سن عضویت و سن بازنشستگی با نماد ${S_j}$ (${j = x_0, \dots, x_r – 1}$)، حقوقهایی که باید در فرمول بازنشستگی در نظر گرفته شوند عموماً توسط دو عملیات زیر تعیین میشوند.
سقفگذاری و/یا برشبندی
حقوقها میتوانند سقفگذاری شوند:
$$ \hat{S}_j = \min(S_j; P_j), $$
که در آن ${P_j}$ سقف برای سال ${j}$ است (مبلغ یکسان برای همه).
آنها همچنین میتوانند برشبندی (Sliced) شوند:
$$ \hat{S}_j = k_1 \min(S_j; P_j) + k_2 \max(S_j – P_j; 0), $$
که در آن ${P_j}$ سقف برای سال ${j}$ است و ${k_1, k_2}$ دو ضریب تعریف شده در طرح هستند.
برای مثال:
حقوق مبنا = 100% حقوق سالانه تا سقف 25,000 + 75% از مانده.
تعداد حقوقهای منظور شده
سیستمهای زیر به طور متداول یافت میشوند:
- میانگین شغلی (Career Average): حقوق مبنا میانگین حسابی حقوقهای (بالقوه سقفگذاری شده) در طول کل دوران شغلی است:
$$ g(S) = \frac{1}{x_r – x_0} \sum_{j=x_0}^{x_r – 1} \hat{S}_j, $$
- میانگین شغلی شاخصبندی شده (Indexed Career Average): حقوقهای تاریخی در تاریخ بازنشستگی شاخصبندی میشوند:
$$ g(S) = \frac{1}{x_r – x_0} \sum_{j=x_0}^{x_r – 1} \hat{S}_j g_j, $$
که در آن ${g_j}$ فاکتور (ضریب) شاخصبندی بین سن ${j}$ و سن بازنشستگی ${x_r}$ است.
- حقوق نهایی (Final Salary): تنها آخرین حقوق فعال در نظر گرفته میشود:
$$ g(S) = \hat{S}_{x_r – 1}, $$
- میانگین چند سال آخر: ما ${n}$ حقوق آخر را در نظر میگیریم:
$$ g(S) = \frac{1}{n} \sum_{j=1}^{n} \hat{S}_{x_r – j}. $$
استفاده از میانگین شغلی یا حقوق نهایی به طور بنیادین سطح مزایا را تغییر میدهد، همانطور که توسط مثال 2.1 نشان داده شده است.
مثال 2.1 طرحی را در نظر بگیرید که مستمری بازنشستگی معادل 75% میانگین حقوق دوران شغلی را ارائه میدهد. این طرح چه چیزی را بیان میکند وقتی به عنوان درصدی از حقوق نهایی بیان شود؟ ما از مفروضات زیر استفاده میکنیم:
- سن اولیه: ${x_0 = 20}$،
- سن بازنشستگی: ${x_r = 60}$،
- حقوق واحد اولیه ${S_{20} = 1}$، که با تصاعد هندسی با فاکتور ${(1 + g)}$ افزایش مییابد.
مستمری توسط رابطه زیر داده میشود:
$$ R = 75\% \frac{1}{40} \sum_{k=0}^{39} (1 + g)^k $$
$$ = 75\% \frac{1}{40} \frac{(1 + g)^{40} – 1}{g}. $$
بیان شده به عنوان درصدی از حقوق نهایی:
$$ \gamma = \frac{R}{S_{59}} = 75\% \frac{1}{40} \frac{(1 + g)^{40} – 1}{g(1 + g)^{39}}. $$
جدول 2.2 مقدار ${\gamma}$ را به عنوان تابعی از نرخ رشد دستمزد ارائه میدهد. بدین ترتیب، برای یک نرخ افزایش حقوق 5%، طرحی که بر اساس 75% میانگین دوران شغلی بنا شده است، تنها 34% از حقوق نهایی را تحویل میدهد.
| g | $\gamma$ |
|---|---|
| 2% | 52% |
| 5% | 34% |
| 10% | 20% |
| سن | دستمزد |
|---|---|
| 20–29 | 1 |
| 30–44 | 1.2 |
| 45–54 | 1.5 |
| 55–58 | 1.8 |
| 59 | 1.9 |
بر اساس فرض کلاسیک افزایش دستمزدها در طول دوره اشتغال، روشن است که یک طرح حقوق نهایی، از دیدگاه فرد بیمهشده جذابتر به نظر میرسد. از سوی دیگر، طرحی که بر مبنای حقوق نهایی طراحی شده باشد، اگرچه حمایت بهتری از بیمهشده به عمل میآورد، میتواند از نظر هزینه برای حامی مالی، شگفتیهایی ایجاد کند؛ همانگونه که در مثال 2.2 نشان داده شده است.
مثال 2.2 ما از فروض زیر استفاده میکنیم:
- طول دوره شغلی بین سنین 20 تا 60 سال است.
- حقوق اولیه در سن 20 سال برابر 1 است و افزایش حقوق مطابق جدول 2.3 انجام میشود.
- طرح، مستمریای معادل 50٪ حقوق نهایی فراهم میکند.
- فرض میکنیم تأمین مالی در طول دوره اشتغال به صورت پرداختهای ثابت و بر مبنای حقوقِ معلوم در زمان محاسبه انجام میشود (آخرین حقوق معلوم، در هر زمان، بهعنوان برآوردی از حقوق نهایی استفاده میشود).
- نرخ تنزیل برابر 4٪ است.
- فرض میشود پیش از بازنشستگی هیچگونه مرگومیر وجود ندارد.
- قیمت سالانه مستمری (قیمت مستمری، ضریب تبدیل مستمری مادامالعمر عادی به مبلغ یکجا است. برای جزئیات بیشتر به پیوست فنی مراجعه کنید.) در سن 60 سال (که امکان تبدیل پسانداز انباشتهشده در زمان بازنشستگی به جریان درآمدی دورهای تا زمان مرگ را فراهم میکند) برابر با ${\ddot{a}_{60}=10}$ در نظر گرفته میشود.
ما به دنبال بررسی تحول نرخ حقبیمه طرح برای فرد بیمهشده هستیم؛ یعنی نسبت بین حقبیمه پرداختی و حقوق. حقبیمه اولیه به صورت زیر به دست میآید (نگاه کنید به پیوست فنی):
$$
p_{20} = \frac{0.5 \cdot v^{40}}{\ddot{a}_{40}} = 10 = 0.051
$$
که در آن ${{v} = {1}/{1.04}}$ است و
$$
\ddot{a}_{40} = \frac{1 – v^{40}}{0.04} \cdot 1.04
$$
در نتیجه، نرخ اولیه حقبیمه (نسبت بین حقبیمه و حقوق) برابر با 5.1٪ است.
در سن 30 سال، افزایش حقوق ایجاب میکند که بین این سن و سن بازنشستگی، حقبیمههای اضافی پرداخت شود:
$$
p_{30} = p_{20} + \frac{0.5 \cdot 0.2 v^{30}}{\ddot{a}_{30}} \cdot 10
= 0.051 + 0.017 = 0.068
$$
نرخ حقبیمه به صورت زیر تعدیل میشود:
$$
\frac{0.068}{1.2} = 0.056
$$
به همین ترتیب، در سنین بعدی، نرخهای حقبیمهای که در جدول 2.4 آمدهاند به دست میآیند. افزایش حقوق در انتهای دوره شغلی، در این نوع طرحها موجب انفجار هزینه میشود.
در نهایت، باید توجه داشت که برخی از طرحهای بازنشستگی با مزایای معین (DB) اصلاً حقوق را در نظر نمیگیرند. این حالت در طرحهایی از نوع «مبلغ ثابت به ازای هر سال» مشاهده میشود، که در آنها مبلغی مقطوع به ازای هر سال عضویت اعطا میشود.
2.3.1.2 تعریف طول دوره شغلی
به طور کلی، مزایا به طول دوره شغلی مرتبط هستند و از کسری به شکل زیر استفاده میشود:
$$
\frac{N}{N_{tot}}
$$
که در آن، ${N}$ طول دوره شغلی منظورشده برای فرد بیمهشده و ${N_{tot}}$ حداکثر طول دوره شغلی منظورشده در طرح بازنشستگی است.
| سن | نرخ حقبیمه |
|---|---|
| ${20-29}$ | ${5.1\%}$ |
| ${30-44}$ | ${5.6\%}$ |
| ${45-54}$ | ${9.3\%}$ |
| ${55-58}$ | ${22.6\%}$ |
| 59 | ${46.6\%}$ |
این عامل بر مبنای یک «تناسب» معمول (جنبه تناسبی مزایا نسبت به مدت خدمت) است، حتی اگر از دیدگاه بیمسنجی، جریمه بالاتری قابل توجیه باشد. مثال 2.3 این پدیده را نشان میدهد.
مثال 2.3
ما از همان فروض استفاده میکنیم که در مثال 2.2 مطرح شد. طرح مستمری بازنشستگی در سن بازنشستگی 60 سال را برابر با مقدار زیر فراهم میکند:
$$
R = \frac{N}{40} \; 50\% \; S
$$
که در آن ${N}$ = طول دوره شغلی بین ورود به خدمت و سن بازنشستگی، و ${S}$ = حقوق آخرین دوره شغلی است.
ما دو عضو را در نظر میگیریم که در زمان ${t = 0}$ وارد طرح شدهاند؛ یکی 20 ساله و دیگری 40 ساله. نرخهای حقبیمه به طرح را برای یک واحد حقوق ثابت مقایسه میکنیم:
- برای عضو 20 ساله:
$${\pi_{20}} = \dfrac{0.5 \cdot v^{40}}{\ddot{a}_{40}} \cdot 10 = 0.051$$,
- برای عضو 40 ساله:
$${\pi_{40}} = \dfrac{20}{40} \cdot \dfrac{0.5 \cdot v^{20}}{\ddot{a}_{20}} \cdot 10 = 0.081$$.
با وجود اصلاح 50٪ در مزایا، حقبیمه برای عضو 40 ساله تقریباً 60٪ بالاتر است.
تا آنجا که تعریف طول دوره شغلی ${N}$ مورد نظر است، گزینههای مختلفی وجود دارد. مشکل معمولاً زمانی پدید میآید که یک طرح ایجاد میشود در حالیکه کارکنان قبلاً سالهایی از خدمت را در شرکت داشتهاند. در این حالت میتوانیم:
- تنها سالهای خدمت پس از پیوستن به طرح را محاسبه کنیم:
${N = N_2 }$
=
سن در زمان بازنشستگی
–
سن در زمان عضویت
- یا سالهای بین آغاز خدمت و سن پیوستن به طرح را نیز حساب کنیم:
${N=}$
سن در زمان بازنشستگی
–
سن ورود به خدمت
$={N_1+N_2}$
که در آن ${N_1}$ عبارت است از تفاوت سن عضویت منهای سن ورود به خدمت. این به عنوان شناسایی سابقه خدمتی اولیه (یا ${back service}$) نامیده میشود.
- یا تنها بخشی از این سابقه خدمتی گذشته را بازارزیابی (revalue) کنیم:
${N = N_2 + \min(N_1; N_{max})}$،
که در آن ${N_{max}}$ یک عدد ثابت از سالها برای همه اعضاست (برای مثال ${10}$ سال).
بسته به سن ورود به خدمت و سن عضویت، تأمین مالی سابقه خدمتی اولیه میتواند نمایانگر هزینه بسیار قابلتوجهی باشد، همانطور که در مثال 2.4 نشان داده شده است.
مثال 2.4 ما از همان فروض استفاده میکنیم که در مثال 2.3. فرض میکنیم همه اعضا در سن ${20}$ وارد خدمت شدهاند و طرح سابقه خدمتی گذشته را شناسایی میکند. برای عضوی که در زمان راهاندازی طرح ${40}$ ساله است، داریم:
- سابقه گذشته: ${N_1 = 20}$،
- سابقه آینده: ${N_2 = 20}$.
نرخ حقبیمه برای سابقه آینده برابر است با:
$$
{\pi_{40}(N_2)} = \frac{20}{40} \cdot 10 \cdot \frac{0.5 \cdot v^{20}}{\ddot{a}_{20}} = 0.081.
$$
نرخ حقبیمه برای سابقه گذشته برابر است با:
$$
{\pi_{40}(N_1)} = \frac{20}{40} \cdot 10 \cdot \frac{0.5 \cdot v^{20}}{\ddot{a}_{20}} = 0.081.
$$
نرخ کل حقبیمه برابر است با:
$$
{\pi_{40}} = {\pi_{40}(N_1)} + {\pi_{40}(N_2)} = 0.162.
$$
جدول 2.5 نرخهای حقبیمه را بر حسب سن در زمان اجرای طرح نشان میدهد. ستون (1) به صورت زیر داده میشود:
$$
{\pi_x(N_1)} = \frac{x – 20}{40} \cdot 10 \cdot \frac{0.5 \cdot v^{60-x}}{\ddot{a}_{60-x}}.
$$
ستون (2) به صورت زیر داده میشود:
$$
{\pi_x(N_2)} = \frac{60 – x}{40} \cdot 10 \cdot \frac{0.5 \cdot v^{60-x}}{\ddot{a}_{60-x}}.
$$
که در آن ${\ddot{a}_{60} = 10}$ و ${v = 1/1.04}$. ستون (1) از جدول 2.5 رشد نمایی در نرخ حقبیمه مربوط به سابقه گذشته را نشان میدهد.
| سن $x$ در آغاز طرح | نرخ حق بیمه خدمات گذشته (۱) | نرخ حق بیمه خدمات آتی (۲) | نرخ حق بیمه کل (۱) + (۲) |
|---|---|---|---|
| ۲۰ | ۰ | ۵.۱٪ | ۵.۱٪ |
| ۳۰ | ۲.۱٪ | ۶.۴٪ | ۸.۶٪ |
| ۴۰ | ۸.۱٪ | ۸.۱٪ | ۱۶.۲٪ |
| ۵۰ | ۳۰٪ | ۱۰٪ | ۴۰٪ |
| ۵۵ | ۷۷.۷٪ | ۱۱.۱٪ | ۸۸.۸٪ |
۲.۳.۱.۳ عناصر کاهنده (Subtractive Elements)
از آنجایی که طرحهای بازنشستگی میتوانند همپوشانی داشته باشند (بهعنوان مثال، یک طرح رکن دوم علاوه بر یک طرح پایه رکن اول)، غیرمعمول نیست که برخی فرمولها مزایایی را که قبلاً توسط سایر طرحها تضمین شدهاند، در نظر بگیرند.
بهطور سنتی در این زمینه از دو تکنیک استفاده میشود: فرمول جبران (Offset) و فرمول «نرخ پلهای» (Step rate).
فرمول جبران (Offset Formula)
مزایای ایجاد شده توسط یک طرح دیگر بهطور صریح در فرمول بازنشستگی کسر میشوند. چنین طرحی در مثال ۲.۵ ارائه شده است.
مثال ۲.۵ مستمری بازنشستگی که بهصورت زیر داده میشود:
$$R = \frac{N}{40}70\%S – R_{SS},$$
که در آن ${N}$: طول دوره خدمت، ${S}$: آخرین حقوق ${S_{x_r-1}}$، و ${R_{SS}}$ مستمری اعطا شده توسط سیستم تأمین اجتماعی عمومی است.
هدف این طرح بنابراین فراهم کردن یک سطح کلی بازنشستگی معادل ۷۰٪ آخرین حقوق، با احتساب مستمری رکن اول است.
فرمول نرخ پلهای (Step Rate Formula)
بهطور کلی، طرحهای تأمین اجتماعی در فرمولهای مزایا، حقوقها را تنها تا یک سقف مشخص (Cap) در نظر میگیرند. بنابراین، بازه حقوقی بالاتر از این سقف هیچگونه استحقاقی برای دریافت مستمری تأمین اجتماعی ایجاد نمیکند. در این زمینه، طبیعی به نظر میرسد که هنگام تنظیم یک طرح مکمل رکن دوم، برای بازه حقوقی بالاتر از آن سقف، مزایای بیشتری اعطا شود.
مثال ۲.۶ نشان میدهد که چگونه چنین ساختاری میتواند توجیه شود.
مثال ۲.۶ همانند مثال ۲.۵، ما میخواهیم یک سطح کلی مستمری معادل ۷۰٪ آخرین حقوق اعطا کنیم. فرض بر این است که طرح پایه، تا یک سقف جبران خدمت مشخص که با ${P}$ نشان داده میشود، یک مستمری بازنشستگی مربوط به یک دوره کاری ۴۰ ساله با نرخ ۵۰٪ آخرین حقوق را فراهم میکند.
بنابراین در این حالت، ما داریم:
$$R_{SS} = \frac{N}{40}50\% \cdot \min \left( S_{x_r-1}, P \right).$$
هدف طرح رکن دوم سپس میتواند بهصورت زیر نوشته شود:
$$ \begin{aligned} R &= \frac{N}{40}70\% S_{x_r-1} – \frac{N}{40}50\% \min \left( S_{x_r-1}, P \right) \\ &= \frac{N}{40} \left[ 20\% \min \left( S_{x_r-1}, P \right) + 70\% \max \left( S_{x_r-1} – P, 0 \right) \right]. \end{aligned} $$
در مقایسه با فرمول جبران، این فرمول دارای یک مزیت دوگانه است:
- سادگی بیشتر در محاسبه و ارتباط با اعضا (وابستگان): این فرمول تنها به یک پارامتر عمومی از طرح پایه، یعنی سقف (${P}$)، بستگی دارد. دیگر لازم نیست برای هر عضو، فرمول دقیق رکن اول محاسبه شود.
- وابستگی مستقیم کمتر به طرح پایه، بهویژه اگر پارامترهای طرح پایه تغییر کنند.
۲.۳.۱.۴ مستمری سالانه یا مبلغ یکجا (Annuity or Lump Sum)
مثالهای ارائهشده در بالا، مزایا را در قالب یک مستمری سالانه (درآمد دورهای قابل پرداخت از سن بازنشستگی) بیان میکنند. از نظر تضمین درآمد جایگزینی، این بدیهی است که طبیعیترین شکل مزایای طرح بازنشستگی است. با این حال، جایگزینهایی به شکل مزایای مبلغ یکجا (Lump Sum) نیز وجود دارد.
این انتخاب بین مستمری سالانه و مبلغ یکجا میتواند در مراحل مختلف انجام شود.
در تعریف فرمول بازنشستگی
بهجای تضمین یک مستمری منظم قابل پرداخت از سن بازنشستگی، یک مبلغ یکجا که یکبار در سن بازنشستگی قابل پرداخت است، تعریف میشود.
مثال ۲.۷ تضمین مبلغ یکجا در سن بازنشستگی معادل سه برابر میانگین حقوق پنج سال آخر فعالیت، برای یک سابقه شغلی ۴۰ ساله:
$$
L = \frac{N}{40} 3 \left( \frac{1}{5} \sum_{i=1}^{5} S_{x_r – i} \right).
$$
در خصوص روش پرداخت مزایا
برخی طرحها، حتی اگر در ابتدا به صورت مستمری (یا مبلغ یکجا) فرموله شده باشند، ممکن است به عضو اختیار دریافت مزایا به شکلی غیر از فرم اصلی (مبلغ یکجا یا مستمری) را بدهند.
فاکتور تبدیل مستمری، «قیمت مستمری» نامیده میشود.
مثال ۲.۸ طرح مبتنی بر مبلغ یکجا در مثال ۲.۷ میتواند در سن بازنشستگی، مستمریای معادل رابطه زیر ایجاد کند:
$$
R = \frac{1}{a_{x_r}} L.
$$
این مستمری میتواند یک مستمری مادامالعمر انفرادی (مربوط به خود بازنشسته) باشد. همچنین میتواند تا درصد مشخصی برای نفع همسر بازمانده قابل انتقال (Reversible) باشد. همچنین میتواند ثابت یا فزاینده باشد.
با فرض نرخ انتقال ۲/۳ برای نفع همسر (که بنا بر فرض همسن هستند)، قیمت مستمری که باید برای تبدیل مبلغ یکجا به مستمری استفاده شود، به صورت زیر خواهد بود:
$$
a_{x_r} + \frac{2}{3} \left( a_{x_r} – a_{x_r x_r} \right),
$$
که در آن ${a_{x_r x_r}}$ قیمت یک مستمری دو نفره (Two heads) است.
۲.۳.۱.۵ برخی فرمولهای استاندارد مزایای معین (DB)
با ترکیب عناصر توصیفشده در بالا، میتوان فرمولهای مزایای مختلفی تولید کرد. در زیر برخی طرحهای متداول را به عنوان مثال ارائه میدهیم.
طرح ۱: فرمول مبلغ ثابت
$$
R = \frac{N}{45} F,
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه؛ ${N}$ = مدت زمان سابقه شغلی از زمان پیوستن به طرح، محدود به ۴۵ سال؛ ${F}$ = مبلغ ثابت برابر با، برای مثال، ۵۰۰۰ یورو.
طرح ۲: فرمول حقوق نهایی
$$
R = \frac{N}{40} 50\% S_{x_r – 1},
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه، ${N}$ = طول سابقه شغلی از زمان ورود به خدمت (سقفگذاری شده تا ۴۰ سال)، و ${S_{x_r – 1}}$ = آخرین حقوق سالانه شاغل در طول سابقه شغلی قبل از سن بازنشستگی ${x_r}$. نوشتن فرمول به این شکل، هدف کلی طرح برای یک سابقه کامل ۴۰ ساله را نشان میدهد: به دست آوردن نیمی از حقوق نهایی.
بهطور جایگزین، هدف را میتوان به صورت زیر نوشت:
$$
R = N \left( 1.25\% S_{x_r – 1} \right),
$$
که نشان میدهد هر سال خدمت، سهم مستمریای برابر با ۱.۲۵٪ از آخرین حقوق ایجاد میکند.
طرح ۳: فرمول حقوق نهایی لایهبندی شده (Sliced)
$$
R = \frac{N}{40} \left( 20\% \min \left( S_{x_r – 1} ; P \right) + 75\% \max \left( S_{x_r – 1} – P ; 0 \right) \right),
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه، ${N}$ = طول سابقه شغلی از زمان پیوستن به طرح (سقفگذاری شده تا ۴۰ سال)، ${S_{x_r – 1}}$ = آخرین حقوق سالانه شاغل در طول سابقه شغلی قبل از سن بازنشستگی ${x_r}$، ${P}$ = سقف حقوق، که برای مثال روی ۲۵,۰۰۰ یورو تنظیم شده است.
هدف این طرح، به دست آوردن یک مستمری بازنشستگی برای یک سابقه کامل برابر با ۲۰٪ از آخرین حقوق تا سقف تعیینشده، و ۷۵٪ از بخشی از آخرین حقوق است که از این سقف تجاوز میکند.
طرح ۴: فرمول میانگین حقوق سقفگذاری شده برای ۵ سال آخر
$$
R = \frac{N}{45} 60\% \bar{S}(5),
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه، ${N}$ = طول سابقه شغلی از تاریخ عضویت (سقفگذاری شده تا ۴۵ سال)، ${\bar{S}(5)}$ = میانگین ۵ حقوق سالانه آخر فعالیت، که هر کدام تا سقف مبلغ ۴۰,۰۰۰ یورو محدود (Cap) شدهاند.
هدف این طرح، به دست آوردن یک مستمری بازنشستگی برای یک سابقه کامل برابر با ۶۰٪ میانگین ۵ حقوق آخر در سابقه شغلی است، که هر یک از آنها تا سقف ۴۰,۰۰۰ یورو محدود شدهاند.
طرح ۵: فرمول میانگین شغلی
در این حالت، ما داریم:
$$
R = \frac{N}{40} 75\% \bar{S},
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه، ${N}$ = طول سابقه شغلی از سن ورود به خدمت ${x_0}$، و ${\bar{S}}$ = میانگین حقوق.
یک بار دیگر، این فرمول بلندپروازی طرح برای یک سابقه کامل ۴۰ ساله را توضیح میدهد: به دست آوردن ۳/۴ (یا ۷۵ درصد) میانگین حقوق.
بهطور جایگزین، با مشاهده اینکه ${N = x_r – x_0}$، میتوانیم بنویسیم:
$$
R = 1.875\% \sum_{x=x_0}^{x_r – 1} S_x,
$$
که اکنون پیشنهاد میکند هر سال خدمت، یک سهم مستمری معادل ۱.۸۷۵٪ از حقوق همان سال را ایجاد میکند.
طرح ۶: فرمول حقوق نهایی جبران شده (Offset Final Salary Formula)
$$
R = \frac{N}{40} 80\% S_{x_r – 1} – R_{SS},
$$
که در آن ${R}$ = مستمری بازنشستگی سالانه، ${N}$ = طول سابقه شغلی از زمان ورود به خدمت (سقفگذاری شده تا ۴۰ سال)، ${S_{x_r – 1}}$ = آخرین حقوق سالانه سابقه شغلی قبل از سن بازنشستگی ${x_r}$، و ${R_{SS}}$ = مستمری دریافتشده از طرح پایه تأمین اجتماعی.
هدف این طرح، به دست آوردن مستمری بازنشستگی (برای یک سابقه کامل) معادل ۸۰٪ آخرین حقوق در سن بازنشستگی است، با در نظر گرفتن مزایای بازنشستگی که قبلاً توسط سیستم تأمین اجتماعی عمومی اعطا شده است.
طرح ۷: فرمول مبلغ یکجا لایهبندی شده (Sliced Lump Sum Formula)
$$
L = \frac{N}{45} \left( 2 \min \left( S_{x_r – 1} ; P \right) + 5 \max \left( S_{x_r – 1} – P ; 0 \right) \right),
$$
که در آن ${L}$ = مبلغ یکجا موجود در سن بازنشستگی، ${N}$ = طول سابقه شغلی از زمان پیوستن به طرح (سقفگذاری شده تا ۴۵ سال)، ${S_{x_r – 1}}$ = آخرین حقوق سالانه شاغل در طول سابقه شغلی قبل از سن بازنشستگی ${x_r}$، و ${P}$ = سقف حقوق، که برای مثال روی ۲۵,۰۰۰ یورو تنظیم شده است.
هدف این طرح، به دست آوردن یک مبلغ یکجا در سن بازنشستگی معادل دو برابر آخرین حقوق تا سقف تعیینشده، و ۵ برابرِ بخشی از حقوق است که از این سقف تجاوز میکند.
این مبلغ یکجا که در سن بازنشستگی موجود است، میتواند با استفاده از یک فاکتور تبدیل مستمری به یک مستمری سالانه تبدیل شود:
$$
R = \frac{L}{a_{x_r}}.
$$
۲.۳.۲ طرحهای مشارکت معین
در یک طرح مشارکت معین، برنامه باید سطح مشارکت (حقبیمه) که باید برای اعضا پرداخت شود را تعریف کند. در عمل، عمدتاً از فرمولهای زیر استفاده میشود:
- مشارکتها به عنوان درصدی از حقوق: برای مثال،
$$ \text{مشارکت} = 5\% \text{حقوق}, $$ - مشارکتها به عنوان درصدی از حقوقهای سقفگذاری شده: برای مثال،
$$ \text{مشارکت} = 7\% \min(\text{حقوق}; P), $$
که در آن ${P}$ یک سقف حقوق است. - مشارکتهای لایهبندی شده (Sliced):
$$ \text{مشارکت} = 5\% \min(\text{حقوق}; P) + 10\% \max(\text{حقوق} – P; 0). $$ - مشارکتهای فزاینده: درصد مشارکتهایی که باید بر حقوق اعمال شود با افزایش سن افزایش مییابد. برای مثال:
$$
\text{ مشارکت} =
\begin{cases}
2\% \text{ حقوق} & (20 < x < 35), \\ 3\% \text{ حقوق} & (35 < x < 50), \\ 4\% \text{ حقوق} & (x > 50),
\end{cases}
$$
که در آن ${x}$ سن عضو است. - مشارکتهای لایهبندی شده و فزاینده: ترکیبی از دو حالت فوق.
عبارت «مشارکت معین» همچنین شامل طرحهای تسهیم منافع (Profit sharing) نیز میشود. این طرحها قواعدی را برای توزیع یک مبلغ سالانه (که به لیست حقوق و دستمزد مرتبط نیست، بلکه به نتایج شرکت مرتبط است) به تمام اعضا تعریف میکنند.
در نهایت، باید اشاره کرد که همانند طرحهای مزایای معین، طرحهای مشارکت معین نیز ممکن است، بسته به مورد، پرداخت را به صورت مبلغ یکجا و/یا مستمری فراهم کنند.
در حالی که طرحهای مشارکت معین مزیت بزرگِ ایجاد شفافیت هزینه را ذاتاً دارا هستند، میتوانند منجر به سلسلهمراتب مزایای قابل بحث شوند.
مثال ۲.۹ سطح بسیار متغیر مزایایی را نشان میدهد که یک سیستم مشارکت معین میتواند بسته به پروفایل شغلی عضو ایجاد کند.
| سن | مسیر شغلی A | مسیر شغلی B | مسیر شغلی C |
|---|---|---|---|
| 29–20 | 100 | 75 | 100 |
| 39–30 | 125 | 100 | 200 |
| 49–40 | 125 | 150 | 400 |
| 50-59 | 125 | 150 | 600 |
مثال ۲.۹ بیایید یک طرح مشارکت معین (DC) را در نظر بگیریم که در آن مشارکتهای (حقبیمههای) متوالی سرمایهگذاری میشوند و در سن بازنشستگی یک پسانداز انفرادی برای هر عضو ایجاد میکنند. این پسانداز سپس به یک مستمری مادامالعمر تبدیل میشود. پارامترها به صورت زیر تعریف میشوند:
- مشارکت: ${\pi = 10\%}$ از حقوق،
- نرخ بازده: ${r = 4\%}$،
- سه دسته از کارکنان با رتبههای A، B و C،
- سن عضویت: ${x_0 = 20}$،
- سن بازنشستگی: ${x_r = 60}$.
پساندازهای انباشتهشده در زمان بازنشستگی با استفاده از یک فاکتور تبدیل (قیمت مستمری) به یک مستمری مادامالعمر تبدیل میشوند. فرض بر این است که قیمت مستمری در سن ۶۰ سالگی برابر ۱۰ است (${a_{60} = 10}$). پروفایلهای شغلی این ۳ دسته در جدول ۲.۶ نشان داده شده است. اثر مرگومیر در طول دوره اشتغال (دوره فعال) نادیده گرفته شده است.
با فرض اینکه ${S_{ij}}$ نشاندهنده حقوق در سن ${j}$ برای دسته ${i}$ باشد، میتوانیم مقادیر زیر را محاسبه کنیم:
- مجموع حقوقهای دوران شاغلی:
$$
\Sigma_i^{(1)} = \sum_{j=20}^{59} S_{ij},
$$ - میانگین حقوق شاغلی:
$$
\Sigma_i^{(2)} = \frac{1}{40} \sum_{j=20}^{59} S_{ij},
$$ - پسانداز انباشتهشده در زمان بازنشستگی:
$$
\Sigma_i^{(3)} = \sum_{j=20}^{59} \pi S_{ij} \cdot (1 + r)^{60 – j},
$$ - مستمری بهدستآمده در سن ۶۰ سالگی:
$$
\Sigma_i^{(4)} = \frac{1}{a_{60}} \Sigma_i^{(3)} = \frac{1}{10} \Sigma_i^{(3)}.
$$
جدول ۲.۷ برخی از این عناصر را نشان میدهد.
مستمری بهدستآمده میتواند به عنوان درصدی از آخرین حقوق فعال بیان شود. این نسبت «نرخ جایگزینی» نامیده میشود و در جدول ۲.۸ آورده شده است.
میتوان مشاهده کرد که این سیستم برای پروفایلهای شغلی پویا (Dynamic) بسیار نامطلوب است و در عوض پروفایلهای مسطح (Flat) را ترجیح میدهد. در واقع، این سیستم امکان ایجاد درآمد مستمری معادل بیش از ۹۰٪ آخرین حقوق را برای دسته اول فراهم میکند، در حالی که برای دسته سوم که قابلتوجهترین پیشرفت شغلی را تجربه کرده است، تنها منجر به سطح پایین ۴۰٪ میشود.
مسئله دیگر طرحهای مشارکت معین، قرار دادن اعضا در معرض ریسکهای بازار مالی است. با استفاده از مثال فوق و تغییر نرخ بازده پیش از بازنشستگی (با ثابت ماندن قیمت مستمری در سن ۶۰ سالگی روی ۱۰)، ما نرخهای جایگزینی نشان داده شده در جدول ۲.۹ را به دست میآوریم.
به جای در نظر گرفتن پروفایلهای شغلی سادهانگارانهای که در بالا دیده شد، میتوانیم یک تابع حقوق با تصاعد هندسی معرفی کنیم. ما در نظر میگیریم، برای مثال، حقوق در سن ${j}$ به صورت زیر داده میشود:
$$
S_j = (1 + g)^{j – 20}.
$$
سپس میتوانیم نرخ جایگزینی را به عنوان تابعی از نرخ بازده ${r}$ و نرخ افزایش حقوق ${g}$ مطالعه کنیم، همانطور که در فرمول زیر آمده است:
$$
\frac{\sum_{i=20}^{59} 0.1(1 + g)^{j – 20}(1 + r)^{60 – j}}{a_{60}(1 + g)^{39}}.
$$
جدول ۲.۱۰ این فرمول را به تصویر میکشد. این جدول به وضوح نوسانات نرخ جایگزینی در مشارکتهای معین را بر اساس پارامترهای محیط مالی نشان میدهد.
عامل دیگری که تأثیر عمدهای بر سطح مزایا در DC دارد، طول دورهای است که طی آن مشارکتها پرداخت میشوند. جدول ۲.۱۱ نرخ جایگزینی طرح را برای نرخ تأمین مالی ۴٪، نرخ افزایش حقوق ۲٪، و دورههای مشارکت مختلف کمتر یا مساوی ۴۰ سال که در بالا در نظر گرفته شد، ارائه میدهد. این جدول نشان میدهد که این کاهش بیش از حد متناسب با طول دوره شغلی است.
| A | B | C | |
|---|---|---|---|
| $\Sigma_i^{(1)}$ | 4,750 | 4,750 | 13,000 |
| $\Sigma_i^{(2)}$ | 118.75 | 118.75 | 325 |
| $\Sigma_i^{(4)}$ | 111.2 | 102.2 | 239.4 |
| A | B | C | |
|---|---|---|---|
| $\Sigma_i^{(4)} / S_{i59}$ | 91% | 69% | 41% |
| A | B | C | |
|---|---|---|---|
| $6\%=r$ | 148% | 109% | 59% |
| $5\%=r$ | 115% | 87% | 49% |
| $4\%=r$ | 91% | 69% | 41% |
| $3\%=r$ | 72% | 56% | 34% |
| $2\%=r$ | 57% | 46% | 29% |
| $0\%=g$ | $2\%=g$ | $4\%=g$ | $6\%=g$ | |
|---|---|---|---|---|
| $6\%=r$ | 164% | 99% | 63% | 42% |
| $5\%=r$ | 127% | 78% | 51% | 35% |
| $4\%=r$ | 99% | 62% | 42% | 29% |
| $3\%=r$ | 78% | 50% | 34% | 25% |
| $2\%=r$ | 62% | 41% | 29% | 21% |
| $N$ | $\%$ | |
|---|---|---|
| 40 | 62% | 100% |
| 30 | 42% | 67% |
| 20 | 25% | 40% |
| 10 | 11% | 18% |
۲.۴ تأمین مالی طرح بازنشستگی
در یک طرح مزایای معین (مشارکتی)، هنگامی که مزایا تعریف شدند، پرسش اصلی بیمسنجی این است که چگونه باید آنها را تأمین مالی کرد؛ به عبارت دیگر، چگونه باید مشارکتها را برای برآورده کردن تعهدات طرح ثابت نگه داشت. به طور مشابه، در یک طرح مشارکت معین، مزایا باید بر اساس مشارکتها تعیین شوند.
۲.۴.۱ تعادل بیمسنجی
ارتباط بین مزایا و مشارکتها در یک طرح بازنشستگی مشارکتی بر اساس دو مفهوم بنیادی زیر استوار است:
- جامعه ریسک.
- رابطه همارزی بیمسنجی.
جامعه ریسک زیرمجموعهای از جمعیت است که برای تأمین مالی بازنشستگی خود تجمیع شده و در نتیجه به هم وابستهاند.
رابطه همارزی بیمسنجی سپس بیان میکند که برای هر جامعه ریسک، تعادل بین مزایا و مشارکتها به صورت زیر برقرار است:
ارزش فعلی مشارکتها برای جامعه
=
ارزش فعلی مزایا برای جامعه.
برخلاف اصول سنتی بیمه عمر مورد استفاده در بیمه، در اینجا نیازی به تعادل مشارکت/مزایا در سطح هر فرد (یا به بیان دقیقتر در سطح یک گروه از افراد همسن) نیست؛ همارزی در اینجا در سطح هر جامعه تعریف شده و بنابراین میتواند به صورت جمعی در نظر گرفته شود.
انتخاب نوع جامعه ریسک منجر به روشهای تأمین مالی مختلفی میشود. بنابراین، انتخاب روش تأمین مالی به معنای انتخاب جوامعی است که در تأمین مالی بازنشستگیشان به یکدیگر وابسته هستند.
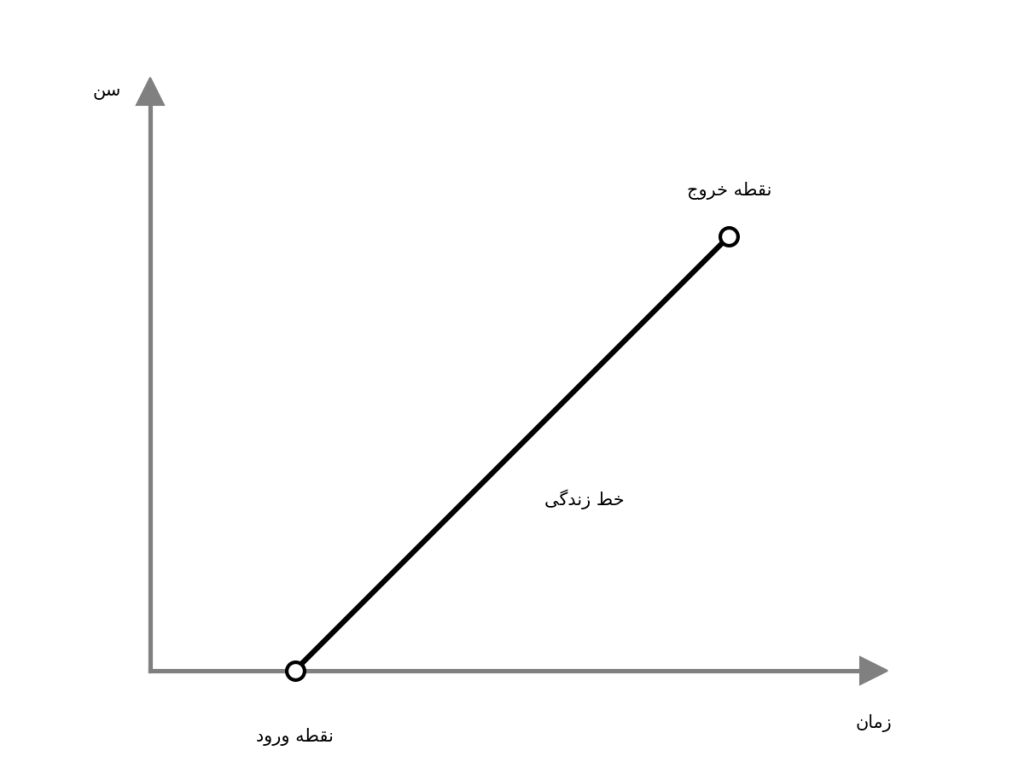
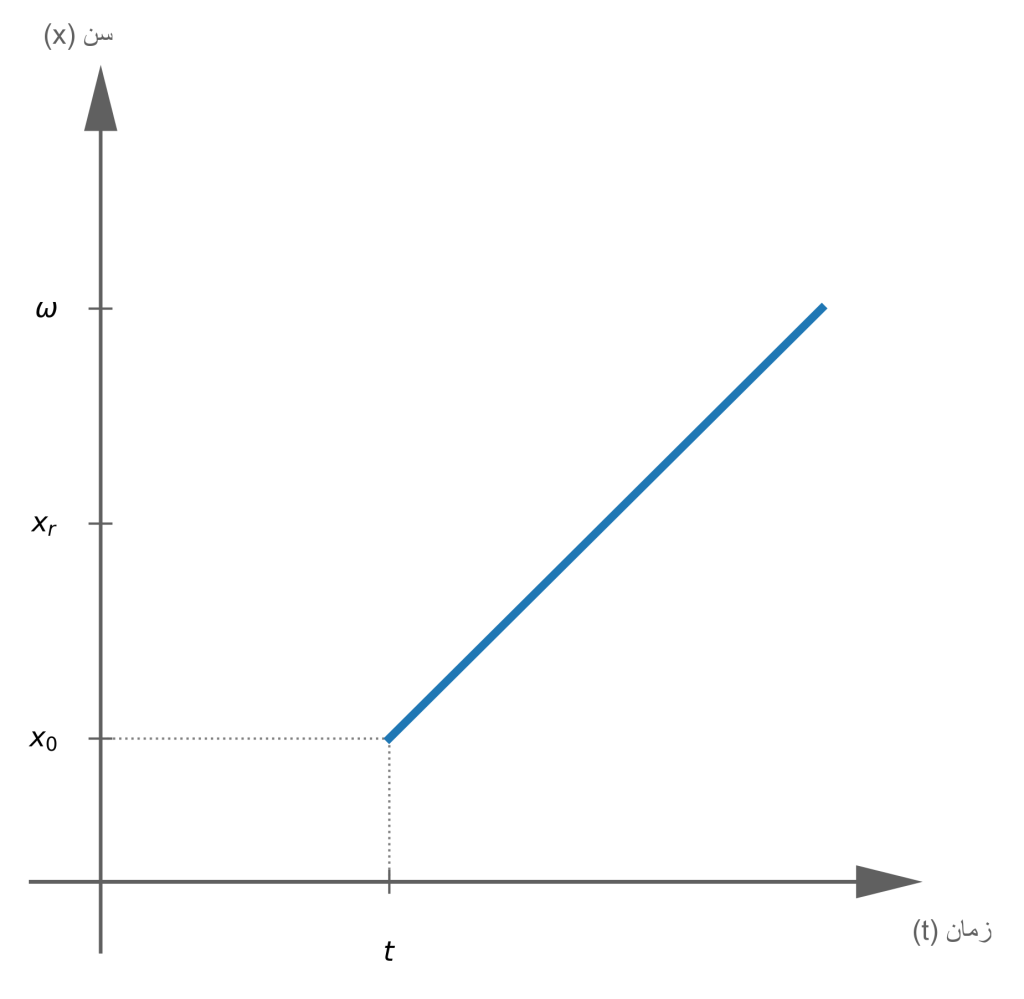
نمودار لکسیس ابزاری مفید برای تجسم جوامع ریسک است. این یک گراف دو بعدی است که محور افقی آن زمان جاری و محور عمودی آن سن را نشان میدهد. یک خط زندگی در این گراف تکامل یک فرد را در طول زمان نشان میدهد (شکل ۲.۱).
۲.۴.۲ طرحهای با تأمین کامل یا پرداخت جاری؟
دو دسته افراطی از روشهای تولید شده توسط جوامع ریسک بسیار متفاوت را میتوان متمایز کرد.
2.4.2.1 روشهای اندوختهگذاری کامل (Fully Funded Methods)
تعادلِ حقبیمه/مستمری (contribution/benefit) در سطح خط عمر (lifeline) هر فرد محقق میشود. بنابراین میتوانیم بگوییم که هر کس دوران بازنشستگی خود را تأمین مالی میکند. اگر همبستگی (solidarity) وجود داشته باشد، در سطح گروه (cohort) تمام افرادی است که در یک سال متولد شدهاند. با این حال، هیچ همبستگی بین نسلها وجود ندارد.
یک جامعه ریسک را میتوان با یک قطر در نمودار لکسیس (Lexis diagram) نمایش داد (شکل 2.2).
2.4.2.2 روشهای پرداخت جاری (Pay-As-You-Go Methods)
تعادل حقبیمه/مستمری در تمام زمانها، با مقایسه حقبیمههای پرداخت شده توسط جمعیت شاغل و مزایای قابل پرداخت به بازنشستگان محقق میشود.
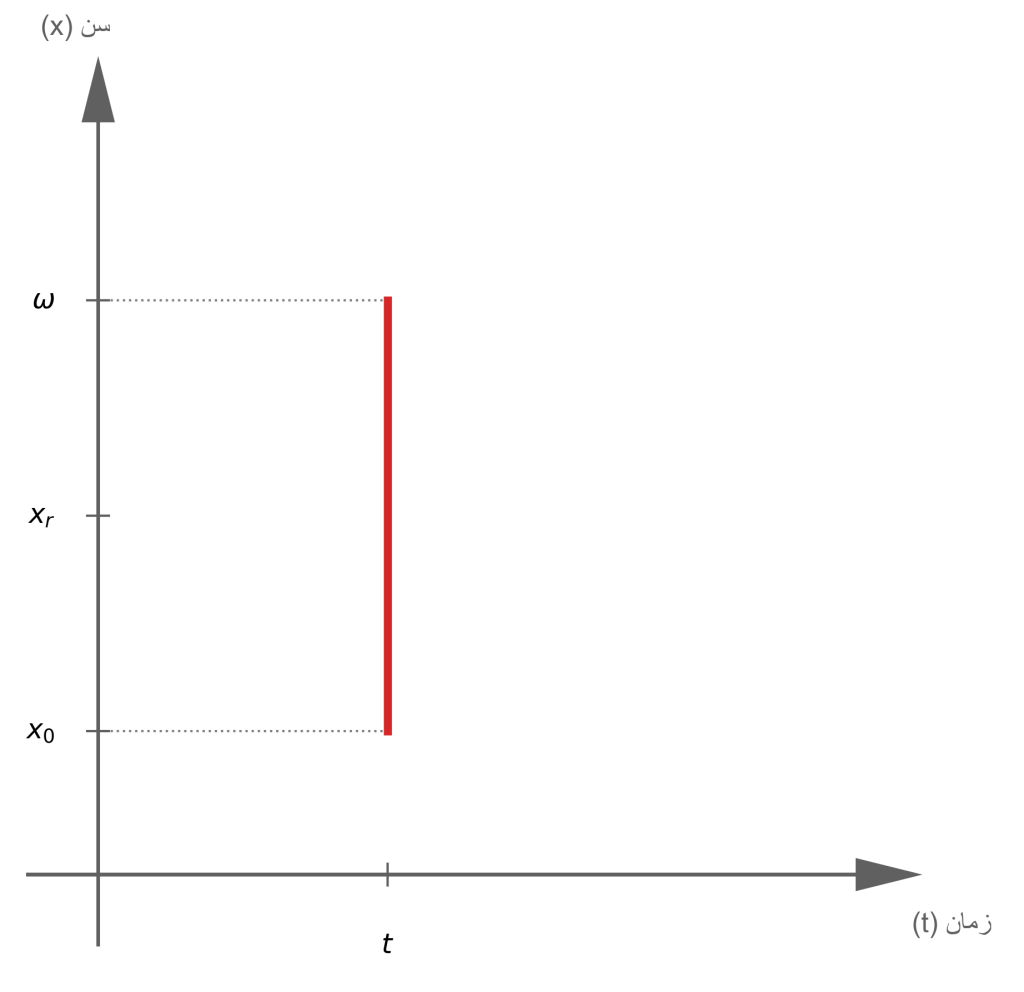
بنابراین یک جامعه ریسک از تمام مشارکتکنندگان (حقبیمهپردازان) و بازنشستگانی که در یک زمان واحد زندگی میکنند تشکیل شده است و میتواند با یک خط عمودی در نمودار لکسیس نمایش داد شود (شکل 2.3).
روشهای اندوختهگذاری کامل (Fully-funding) و پرداخت جاری (Pay-As-You-Go) ویژگیهای بسیار متفاوتی را ارائه میدهند. در اینجا برخی از عناصر، در میان سایر موارد، آورده شده است که رفتار بسیار متفاوت آنها را نشان میدهد:
- ریسک تورم (inflation risk): در PAYG، مستمریها توسط حقبیمههای شاغلان فعال تأمین مالی میشوند؛ بنابراین، افزایش مزایای مستمری همزمان با حقوقها آسان است. در سیستمهای اندوختهگذاری کامل، مزایای بازنشستگی از طریق اندوختههای (provisions) گذشته تأمین مالی میشوند و نمیتوانند به آسانی با نرخ تورم تطبیق داده شوند.
- ریسک جمعیتی (demographic risk): در PAYG، نسبت جمعیتی بین تعداد بازنشستگان و تعداد مشارکتکنندگان حیاتی است. در یک فلسفه با اندوختهگذاری کامل، هر نسل مستقل (autonomous) است.
- پیام اصلی (main message): روش PAYG مبتنی بر یک اصل همبستگی بیننسلی است (همبستگی در هر زمان بین بازنشستگان فعلی و شاغلان فعال فعلی). اندوختهگذاری کامل بیشتر به سمت یک عدالت فردی (individual equity) متمایل است؛ هر نسل مستمری خود را تأمین مالی میکند.
- افق زمانی (time horizon): روش PAYG به طور طبیعی به سمت یک افق زمانی نامحدود متمایل است؛ شما میپذیرید که امروز حقبیمه پرداخت کنید تا مستمری افراد دیگر را تأمین مالی کنید زیرا میدانید که در زمان بازنشستگی شما، افراد دیگری برای شما پرداخت خواهند کرد. اندوختهگذاری کامل میتواند در هر زمانی متوقف شود؛ هر نسل در آن صورت مابهازای مشارکتهای خود را دریافت خواهد کرد.
- نگاه به گذشته (retroactivity): در صورت ایجاد یک طرح بازنشستگی جدید، PAYG اجازه میدهد تا فوراً مزایای کامل به اولین نسل از بازنشستگان پرداخت شود، حتی اگر این وابستگان هرگز قبلاً هیچ حقبیمهای پرداخت نکرده باشند. این کار در اندوختهگذاری کامل امکانپذیر نیست. کسانی که هرگز در گذشته مشارکت نکردهاند، به طور معمول هیچ مزایای مستمری دریافت نخواهند کرد.
- ذخیرهگیری (provisioning): سیستم PAYG خالص از نظر تئوری هیچ ذخیرهای تولید نمیکند، زیرا مبتنی بر انتقال فوری پول از شاغلان فعال به بازنشستگان است. اندوختهگذاری کامل مستلزم پساندازهای مهم از سوی شاغلان فعال به منظور تشکیل مستمری خودشان است.
جدول 2.12 این عناصر را خلاصه میکند.
در بحثهای بازنشستگی کاملاً رایج است که با شور و حرارت با این دو سیستم مخالفت شود، که ذاتاً دارای ویژگیهای افراطی و متضاد هستند. با این حال، طیف کاملی از روشهای بیمسنجی میانی بین این دو حد نهایی وجود دارد که میتوانند در سه خانواده گروهبندی شوند.
| طرح پرداخت جاری (Pay-As-You-Go scheme) | طرح اندوختهگذاری کامل (Fully funded scheme) |
|---|---|
| وابستگی نداشتن به تورم | وابستگی بالا به تورم |
| وابستگی بالا به تغییرات جمعیتی | وابستگی ضعیف به تغییرات جمعیتی |
| همبستگی بیننسلی | عدالت در سطح فردی |
| فرض زیربناییِ تداوم سیستم | تداوم غیرضروری |
| عطفبهماسبق آسان در صورت ایجاد طرح | عطفبهماسبق دشوار در صورت ایجاد طرح |
| بدون ذخیرهگیری | ذخایر (Provisions) قابل توجه |
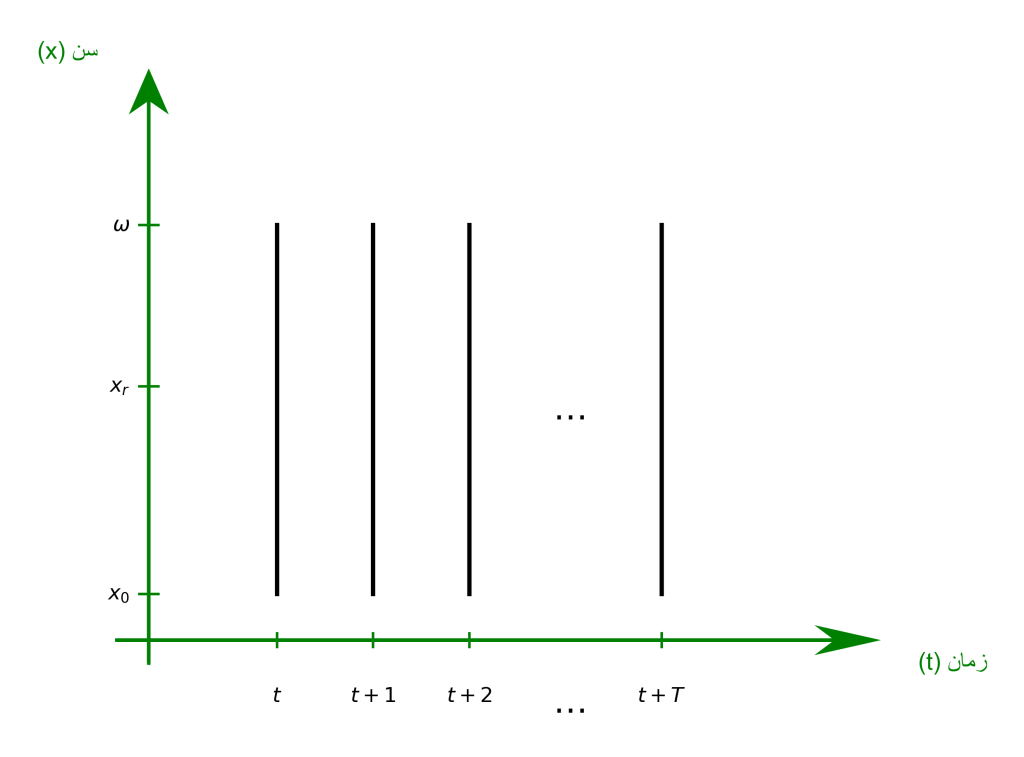
2.4.2.3 روشهای پرداخت جاری با حقبیمه مقیاس بندی شده (Scaled Premium Pay-As-You-Go Methods)
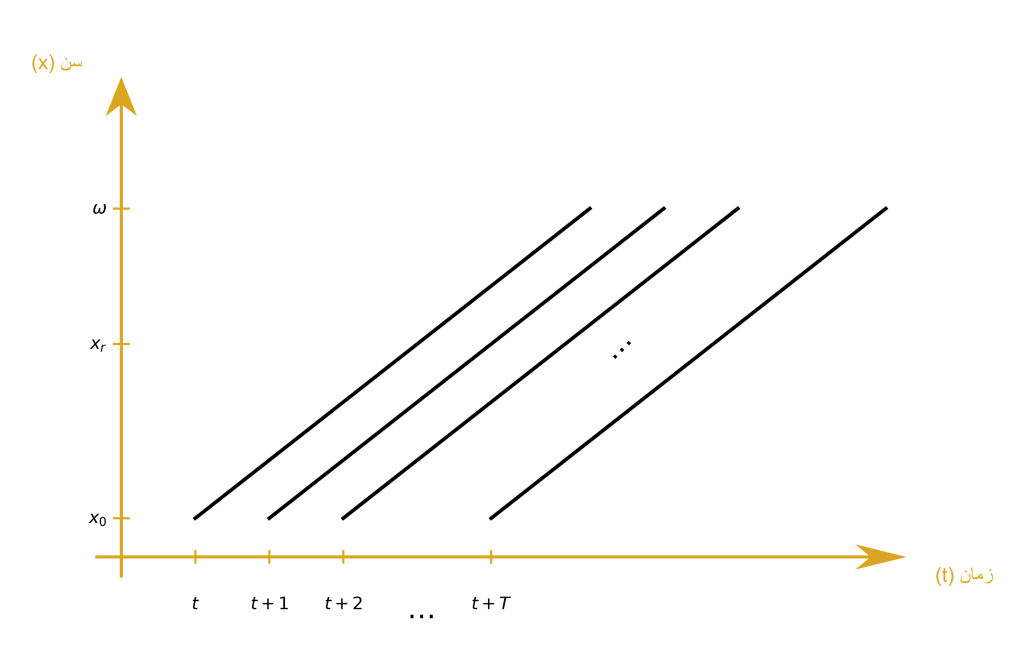
یک جامعه ریسک تشکیل شده است از تمام افراد فعال و بازنشسته حاضر، که دیگر نه فقط در یک لحظه، بلکه در طول یک دوره ${T}$ ساله در نظر گرفته میشوند (شکل 2.4).
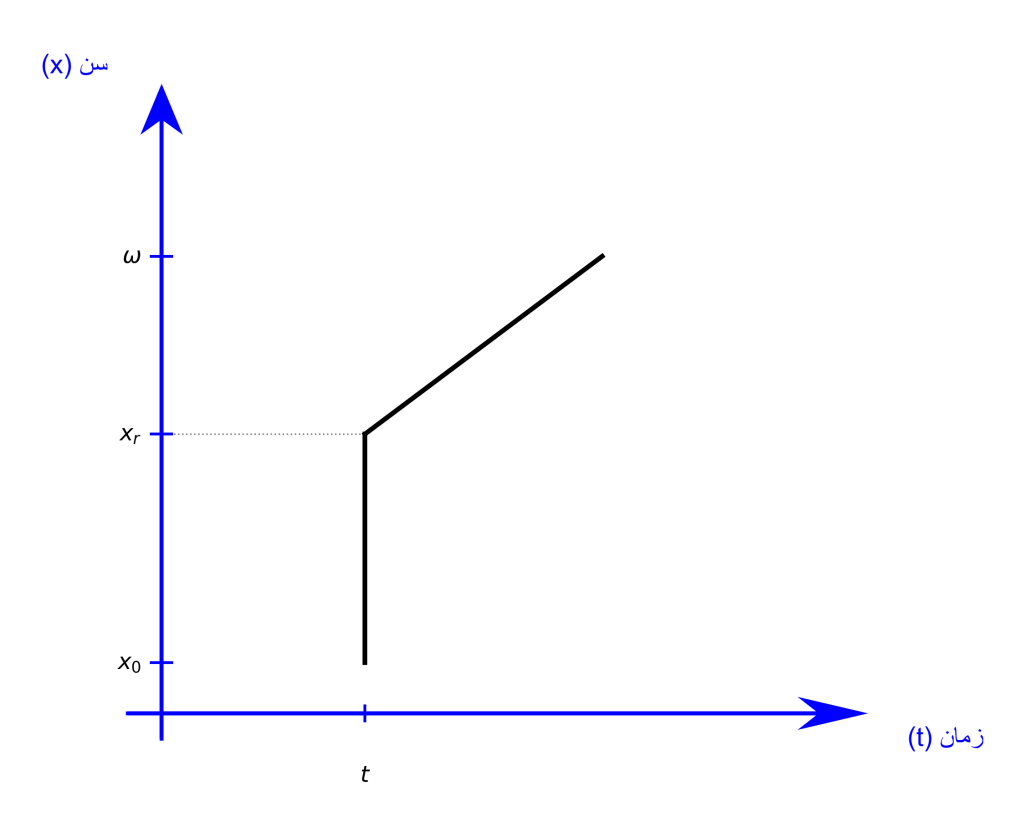
2.4.2.4 روشهای پرداخت جاری با تأمین سرمایه نهایی (Terminal Funding Pay-As-You-Go Methods)
یک جامعه ریسک، از یک سو، از تمام کارکنان فعالِ حاضر در یک لحظه و، از سوی دیگر، از نسلی که در همان لحظه بازنشسته میشوند، تشکیل شده است (شکل 2.5).
2.4.2.5 طرحهای اندوختهگذاری گروهی (Collective Funded Schemes)
جامعه ریسک تشکیل شده است از خطوط زندگی چندین نسل که برای تأمین مالی بازنشستگیشان تجمیع شدهاند (شکل 2.6).
تمام این روشهای بیمسنجی در فصل 4 بسط داده خواهند شد.