چکیده
در این فصل، روشهای مختلف تأمین مالی انفرادی مورد استفاده در تأمین مالی طرحهای بازنشستگی با مزایای معین را توصیف میکنیم. برای هر یک از روشهای ارائهشده، توضیح میدهیم که حقبیمههای قابل پرداخت و ذخایر قابل تشکیل چگونه محاسبه میشوند. همچنین منطق تأمین مالی را از طریق بررسی مفاهیم پیشبینی بیمسنجی و شکاف بازنشستگی متناظر با بازنشستگی زودهنگام و تحرک شغلی در طول دوره اشتغال تشریح میکنیم.
10.1 اصول کلی روشهای تأمین مالی انفرادی
در اینجا یک طرح بازنشستگی با مزایای معینِ کاملاً تأمینمالیشده را در نظر میگیریم، همانگونه که در فصل ۹ تعریف شده است. بنابراین هر فرد دارای حساب بازنشستگی مختص به خود است.
در یک طرح بازنشستگی که بهطور سنتی دارای ماهیت جمعی است، مفاهیمی مانند ذخایر یا حقبیمهها بهصورت فردبهفرد برای هر عضو انفرادیسازی میشوند.
اصل اساسی تأمین مالی انفرادی این است که هر فرد باید بدهی بازنشستگی مربوط به خود را که باید در سن بازنشستگی پرداخت شود، در طول دوران فعالیت شغلی خود بهطور کامل تأمین مالی کند. روشهای متعددی برای تأمین مالی انفرادی وجود دارد که هر یک با سرعت خاصی در ایجاد ذخایر لازم مشخص میشوند و در نتیجه توزیع متفاوتی از تأمین مالی در طول زمان دارند.
سه معیار را میتوان برای ترسیم خانوادههای اصلی روشهای کاملاً تأمینمالیشده به کار برد:
- معیار اول: تأمین مالی با یا بدون پیشبینی (پروجکشن)،
- معیار دوم: تأمین مالی از طریق حقبیمههای تکپرداخت متوالی یا از طریق حقبیمههای یکنواخت،
- معیار سوم: اینکه آیا خدمات گذشته بهطور جداگانه تأمین مالی میشوند یا خیر.
10.1.1 معیار اول: تأمین مالی با یا بدون پیشبینی
روشهای بدون پیشبینی فقط دادههای مالیای را که در زمان محاسبه در دسترس هستند در نظر میگیرند. بهطور خاص، مقدار حقوق و دستمزد همانگونه که در تاریخ محاسبه شناخته شده است، مورد استفاده قرار میگیرد.
روشهای دارای پیشبینی، پیشبینیهای دادههای مالی در سن بازنشستگی را در نظر میگیرند. بهطور خاص، حقوقهای پیشبینیشده در سن بازنشستگی در محاسبات امروز به کار میروند.
10.1.2 معیار دوم: تأمین مالی از طریق حقبیمههای تکپرداخت متوالی یا حقبیمههای ثابت
روشهای حقبیمه تکپرداخت متوالی (روشهای هزینه واحد)، هدفشان تقسیم تعهد بازنشستگی به واحدهای مساوی است که هر ساله از طریق حقبیمههای تکپرداخت تأمین مالی میشوند (تأمین مالی کامل سالانه مزایای با بخشهای ثابت). بنابراین، قید مسأله به بدهی بیمسنجی مربوط میشود که بهنوعی متغیر مستقل است. هزینه متعارف در نتیجه، متغیر وابسته خواهد بود. این روشها گاهی «روشهای مبتنی بر بدهی» نیز نامیده میشوند، زیرا هدف آنها توزیع یکنواخت ایجاد بدهیها در طول دوران شغلی است.
روشهای حقبیمه ثابت (روشهای حقبیمه یکنواخت) هدفشان تأمین مالی تعهد از طریق پرداختهای سالانه ثابت یا پایدار است. بنابراین قید مسأله این بار به تأمین مالی مربوط میشود و بدهی بیمسنجی نتیجه آن خواهد بود. این روشها گاهی «روشهای تخصیص هزینه» یا «روشهای مبتنی بر هزینه» نیز نامیده میشوند، زیرا هدف آنها توزیع یکنواخت تأمین مالی در طول دوران شغلی است.
این تفاوت در رویکرد را میتوان بهسادگی با در نظر گرفتن یک معامله بیمه به شرط حیات که قصد داریم آن را از طریق پرداختهای دورهای تأمین مالی کنیم، نشان داد. راهحل سنتی مورد استفاده در بیمه عمر، کار با حقبیمههای ثابت است. با در نظر گرفتن یک سرمایه واحد قابل پرداخت در صورت حیات فرد در سن $x+n$ (بیمه به شرط حیات، به بخش پیوست فنی مراجعه کنید)، حقبیمه ثابت $p$ که باید در ابتدای هر سال بین سنین $x$ و ${x+n}$ پرداخت شود، برابر است با:
$$
p = \frac{{}n E_x}{\ddot{a}_{x,\overline{n}|}}.
$$
این روش، هنگامی که بر حسب بدهی تفسیر شود، منجر به تأمین مالی بخشی از سرمایه در هر سال میشود. حقبیمه پرداختی در سال $t$ با ${0 \le t < n}$ امکان تأمین مالی بخشی از سرمایه که با $K_t$ نشان داده میشود را فراهم میکند که بهصورت زیر داده میشود:
$$
K_t = \frac{p}{{}_{n-t}E_{x+t}}
= \frac{{}_n E_x}{{}_{n-t}E_{x+t}\,\ddot{a}_{x,\overline{n}|}}.
$$
بهطور خاص، عنصر اول بهصورت زیر داده میشود:
$$
K_0 = \frac{1}{\ddot{a}_{x,\overline{n}|}}\gt \frac{1}{n}.
$$
با توجه به رشد قیمت بیمه عمر به شرط حیات، تابع $K$ کاهشی است. بنابراین روش حقبیمه ثابت یک فرآیند استهلاک کاهشی ایجاد میکند. این تفسیر جایگزین بهطور طبیعی منجر به در نظر گرفتن شکل دیگری از تأمین مالی میشود؛ بهجای در نظر گرفتن حقبیمههای ثابت، هدف دستیابی به یک استهلاک خطی سرمایه است.
در هر سال، حقبیمه $p_t$ که باید پرداخت شود، حل معادله زیر خواهد بود:
$$
K_t = \frac{p_t}{{}_{n-t}E_{x+t}} = \frac{1}{n}.
$$
در این حالت، حقبیمه متغیر است، در طول زمان افزایش مییابد و بهصورت زیر داده میشود:
$$
p_t = \frac{1}{n}\,{}_{n-t}E_{x+t}.
$$
این رویکرد جایگزین برای تأمین مالی یک معامله بیمه عمر به شرط حیات از طریق حقبیمههای دورهای، متناظر با روش حقبیمههای تکپرداخت متوالی در نظریه بازنشستگی است.
10.1.3 معیار سوم: آیا خدمات گذشته بهطور جداگانه تأمین مالی میشوند یا خیر
زمانی که طرح، خدمات پیشین را به رسمیت میشناسد (برای مثال، سالهای محسوبشده از زمان ورود به خدمت) در هنگام پیوستن به طرح، برخی روشها این خدمت اولیه گذشته را بهطور جداگانه و با استفاده از یک روش تأمین مالی دیگر تأمین مالی میکنند. به این حالت، استهلاک صریح خدمت گذشته اولیه گفته میشود. در روشهای دیگر، خدمات گذشته اولیه و خدمات آتی بهصورت کلی و یکجا در نظر گرفته میشوند.
10.1.4 ترکیب معیارها
با ترکیب این سه معیار میتوان روشهای اصلی تأمین مالی انفرادی را تولید کرد (جدول 10.1).
بهمنظور مقایسه روشهای مختلف، آنها را بر روی یک طرح بازنشستگی استاندارد اعمال خواهیم کرد که برای ارائه یک مستمری پس از یک دوره اشتغال ۴۰ ساله طراحی شده است؛ بهطوریکه میزان مستمری برابر با ۵۰٪ آخرین حقوق دوران اشتغال بوده و از سن ۶۰ سالگی قابل پرداخت است.
| روش پرداخت | بدون برآورد (Unprojected) | با برآورد (Projected) |
|---|---|---|
| حقبیمههای واحد متوالی | هزینه اعتبار واحد (UC) | هزینه اعتبار واحد برآورد شده (PUC) |
| حقبیمههای ثابت | حقبیمه یکسان انفرادی (ILP) | حقبیمه یکسان انفرادی برآورد شده (PILP) |
| درصد یکسان انفرادی برآورد شده (PLP) | ||
| حقبیمههای ثابت با استهلاک صریح خدمات گذشته | انفرادی با تعهدات تکمیلی (ISL) | تعهدات تکمیلی انفرادی برآورد شده (PISL) |
| سن ورود متعارف (EA) | سن ورود متعارف برآورد شده (PEA) |
برای هر عضو طرح، در سن 60 سال، ذخیرهای که بهصورت زیر داده میشود:
$$
V_{60} = \frac{N}{40}\; 50\%\, S(60)\cdot \ddot{a}_{60}
$$
باید بهطور کامل تأمین مالی شده باشد، که در آن $N$ طول دوره شغلی منظورشده است ${(N \leq 40)}$، $S(60)$ آخرین دستمزد زمان اشتغال است و
$$
\ddot{a}_{60} = \text{annuity price at 60 years} = \sum_{x=60}^{\infty} \frac{\ell_x}{\ell_{60}} \frac{(1+j)^{x-60}}{(1+i)^{x-60}}
$$
که در آن $\ell_x$ جدول مرگومیر، $i$ نرخ تنزیل، و $j$ نرخ بازارزیابی مستمری است.
توجه شود که این ضریب قیمت مستمری بعداً یک عامل ضربی ساده خواهد بود. بهراحتی میتوان قیمتهای مستمری دیگری را نیز در نظر گرفت، برای مثال قیمت مستمری ماهانه $(\ddot{a}_{60}^{(12)})$ یا مستمری مشترک.
10.2 هزینه واحد اعتبار (Unit Credit Cost)
10.2.1 اصل کلی
یک فرد وابسته که شروع به کار کرده و در زمان ${t = 0}$ در سن $x_0$ به طرح وارد شده است، در نظر گرفته میشود. نمودار زیر که در شکل 10.1 خلاصه شده است، مقیاس زمانی را نشان میدهد که در آن $x_0$ سن در زمان ورود، ${x = x_0 + t}$ سن در زمان محاسبه، $x_r$ سن بازنشستگی و ${T = x_r – x_0}$ زمان بازنشستگی است.
هدف روش هزینه واحد اعتبار این است که با در نظر گرفتن دادههای مشاهدهشده در هر لحظه از محاسبه، ذخیرهای نگهداری شود که امکان پرداخت کامل مزایای متناظر با سنواتی که تاکنون کار شدهاند را در زمان بازنشستگی فراهم کند.
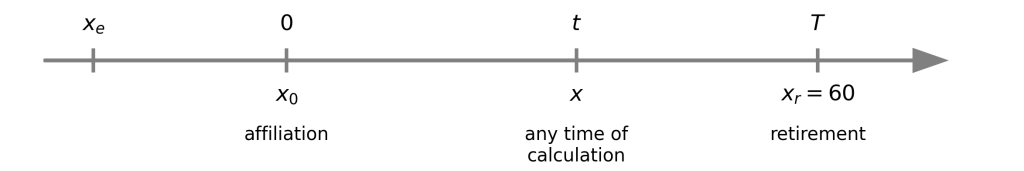
در ادامه، فرض خواهیم کرد که حقبیمهها سالانه و به صورت پیشپرداخت (in advance) قابل پرداخت هستند. بنابراین، اولین حقبیمه در ${t = 0}$ پرداخت خواهد شد و اولین سال خدمت بین ${t = 0}$ و ${t = 1}$ را پوشش میدهد. آخرین حقبیمه در ${t = T – 1}$ پرداخت خواهد شد.
فلسفه تأمین مالی بر این ایده استوار است که هر سال کارکرد، دارنده را مستحق دریافت کسری از تعهد مستمری میکند. بنابراین، این روش به صراحت سطح بدهیهای بیمسنجی را که باید تأمین مالی شوند را دیکته میکند. بدون در نظر گرفتن خدمات گذشته (back service)، ذخیرهای که باید در زمان $t$ ایجاد شود توسط رابطه زیر داده میشود:
$$
AL(t) = \frac{t}{40} 50\% S(t-1) \cdot \ddot{a}_{60} \cdot {}_{60-x}E_x \quad (0 < t \leq T). \quad (10.1)
$$
هزینه متعارف مبلغی است که باید در ابتدای سال $t$ (فرض پیشپرداخت) پرداخت شود تا مبلغ ذخیره از سطح $AL(t)$ به سطح ${AL(t+1)}$ در زمان ${t+1}$ منتقل شود. بنابراین به صورت تفاوت بین ارزش تنزیلشده بدهی بیمسنجی که باید در زمان ${t+1}$ تعلق گیرد و بدهیای که قبلاً تعلق گرفته است، بیان میشود:
$$
\begin{aligned}
NC_t &= \text{normal cost to be paid at time t } \\
&= AL(t+1) {}_{1}E_x – AL(t) \\
&= \frac{t+1}{40} 50\% S(t) \ddot{a}_{60} \cdot {}_{60-x-1}E_{x+1} \cdot {}_{1}E_x – \frac{t}{40} 50\% S(t-1) \ddot{a}_{60} \cdot {}_{60-x}E_x \\
&= \left[
\underbrace{\frac{1}{40} 50\% S(t)}_{\text{cost of year}} +
\underbrace{\frac{t}{40} 50\% (S(t) – S(t-1))}_{\text{valuing the past}}
\right] \ddot{a}{60} \cdot {}_{60-x}E_x. \quad (10.2)
\end{aligned}
$$
بهویژه برای سال اول داریم:
$$
NC_0 = \frac{1}{40} 50\% S(0) \cdot \ddot{a}_{60} \cdot {}_{60-x_0}E_{x_0}.
$$
مبلغ (10.2) بنابراین در طول دوره شغلی به دو دلیل افزایش مییابد: رشد در قیمت بیمه عمر به شرط حیات (عبارت ${}_{60-x}E_x$) و بازارزیابی گذشته با رشد خطی (عبارت $t/40$). بدین ترتیب، این روش باعث افزایش قابل توجه هزینهها در طول دوره شغلی میشود. مشاهده کنید که حتی اگر حقوق ثابت بماند (در این حالت هیچ عبارت بازارزیابی برای گذشته وجود ندارد)، حقبیمهها همچنان به دلیل اثر افزایش در قیمت بیمه به شرط حیات افزایش خواهند یافت. باید توجه داشت که جمله تعدیل گذشته به نوع طرحی که در اینجا در نظر گرفته شده است (مزایا بر اساس حقوق نهایی) مرتبط است. این جمله برای طرحهای مبلغ مقطوع ثابت یا طرحهای میانگین شغلی بدون شاخصسازی ناپدید میشود.
۱۰.۲.۲ معرفی خدمت پیشین (Back Service)
راهاندازی این روش هنگام ثبتنام در طرح، زمانی که شناسایی خدمت پیش از عضویت (خدمت پیشین) وجود داشته باشد، بهطور اساسی تغییر میکند.
از یک سو، اگر همانطور که در بالا فرض شد، هیچگونه شناسایی سالهای پیش از عضویت وجود نداشته باشد، کل طول دوران کاری با ${N = T = x_r – x_0}$ داده میشود. در این صورت، اولین هزینه نرمال صرفاً تأمین مالی یک سال خدمت است و با رابطه زیر داده میشود:
$$
NC_0 = \frac{1}{40}50\%S(0) \cdot \ddot{a}{60} \cdot {}{60-x_0} E_{x_0}.
$$
از سوی دیگر، اگر شناسایی سالهای خدمت پیش از عضویت وجود داشته باشد، این روش منجر به تأمین مالی اولیه قابل توجهی میشود که معادل جبران کامل آن سالهاست. این تأمین مالی اولیه، خدمت پیشین اولیه نامیده میشود. با فرض اینکه $N_1$ تعداد سالهای شناساییشده پیش از ثبتنام باشد (مثلاً ${N_1 = x_0 – x_e}$، که در آن $x_e$ سن ورود به خدمت در شرکت است)، کل طول دوران کاری با رابطه زیر داده میشود:
$$
N = N_1 + T = (x_0 – x_e) + (x_r – x_0).
$$
بدهی بیمسنجی روش در زمان $t$ چنین میشود:
$$
AL(t) = \frac{N_1 + t}{40}50\%S(t – 1) \cdot \ddot{a}_{60} \cdot {}_{60-x} E_{x}.
$$
در این حالت، اولین هزینه نرمال، علاوه بر تأمین مالی سال جاری، باید بار تعهدات گذشته را نیز بهطور کامل پوشش دهد:
$$
NC_0 = \frac{N_1 + 1}{40}50\%S(0) \cdot \ddot{a}_{60} \cdot {}_{60-x_0} E_{x_0}.
$$
به همین ترتیب، هزینههای نرمال بعدی چنین میشوند:
$$
\begin{aligned}
NC_t = &\left(\frac{1}{40}50\%S(t) + \frac{t}{40}50\%(S(t) – S(t – 1))\right. \\
&\left.+ \frac{N_1}{40}50\%(S(t) – S(t – 1))\right)\ddot{a}_{60} \cdot {}_{60-x} E_{x}.
\end{aligned}
$$
این مشارکتها از سه مؤلفه تشکیل شدهاند: هزینه سال (${1/40}$)، ارزیابی مجدد خدمت شناساییشده از زمان عضویت (${t/40}$)، ارزیابی مجدد خدمت شناساییشده پیش از عضویت (${N_1/40}$).
در این روش، بنابراین شناسایی خدمت پیش از عضویت دارای اثرات سرریز در تأمین مالی در طول کل دوران کاری است و نه فقط در زمان عضویت.
۱۰.۳ هزینه واحد اعتبار پیشبینیشده (Projected Unit Credit Cost)
اصل موضوع مشابه روش واحد اعتبار (Unit Credit) است، اما به منظور اجتناب تا حد امکان از اثر جمله ارزیابی مجدد، ما با حقوقهای پیشبینیشده کار میکنیم.
در لحظه محاسبات ${t}$، حقوق ${S(t)}$ با یک برآوردگر دستمزد نهایی جایگزین میشود، برای مثال
$$
S^*(t) = S(t) \cdot (1 + g)^{60-x-1},
$$
که در آن ${g}$ برآوردگری از نرخ رشد حقوق است.
مدلهای پیچیدهتر دیگری برای برآورد حقوقهای آتی البته میتوانند پیادهسازی شوند، که برای مثال، مقیاسهای پرداخت از پیش موجود را در نظر میگیرند.
برای مثال، با ${j}$ = نرخ تورم، ${k}$ = نرخ بهرهوری (رشد حقوق بالاتر از تورم)، ${s(y)}$ = مقیاس حقوق در سن ${y}$، ما برآوردگری در زمان ${t}$ از حقوق نهایی خواهیم داشت که با رابطه زیر داده میشود:
$$
S^*(t) = S(t) \cdot (1 + j + k)^{60-x-1} \frac{s(x_r – 1)}{s(x)}.
$$
با فرض یک تصاعد هندسی کلی با قدر نسبت ${g}$، تغییرات در این حقوق پیشبینیشده از یک سال به سال بعد آنگاه با روابط زیر داده میشود:
$$
\begin{aligned}
S^*(t) &= S(t) \cdot (1 + g)^{60-x-1} \\
S^*(t + 1) &= S(t + 1) \cdot (1 + g)^{60-x-2} \\
&= S(t) \cdot \frac{S(t + 1)}{S(t)} \cdot (1 + g)^{60-x-2}\\
&= S(t) \cdot (1 + g_r(t + 1)) \cdot (1 + g)^{60-x-2},
\end{aligned}
$$
که در آن ${g_r(t + 1)}$ نرخ رشد واقعی حقوق بین ${t}$ و ${t + 1}$ است.
سرانجام،
$$
S^*(t + 1) = S^*(t) \cdot \frac{1 + g_r(t + 1)}{1 + g}.
$$
دو برآوردگر پیشبینیشده متوالی اگر نرخ رشد واقعی با نرخ پیشبینی مطابقت داشته باشد، بر هم منطبق میشوند.
هدف این روش آنگاه این است که در همه زمانها یک بدهی بیمسنجی وجود داشته باشد که اجازه پرداخت کامل مزایا در زمان بازنشستگی را متناظر با سالهای از قبل کارکرد شده بر مبنای حقوق پیشبینیشده بدهد:
$$
AL(t) = \frac{t}{40}50\%S^*(t – 1) \cdot \ddot{a}_{60} \cdot {}_{60-x} E_{x} \quad (0 \le t \le T).
$$
بر حسب هزینه نرمال و بدون شناسایی خدمت پیشین، به دست میآوریم:
$$
\begin{aligned}
NC_t &= \left[\frac{1}{40}50\%S^*(t) + \frac{t}{40}50\% (S^*(t) – S^*(t – 1))\right] \ddot{a}_{60} \cdot {}_{60-x} E_{x} \\
&= \left[\frac{1}{40}50\%S^*(t) + \frac{t}{40}50\% S^*(t – 1) \cdot \frac{g_r(t) – g}{(1 + g)}\right] \ddot{a}_{60} \cdot {}_{60-x}E_{x}.
\end{aligned}
$$
جمله دوم ارزیابی مجدد زمانی که واقعیت از فرضیات پیروی کند، صفر است.
به همین ترتیب، زمانی که شناسایی خدمت گذشته اولیه وجود داشته باشد، فرمول کلی هزینه نرمال میشود:
$$
NC_t = \left[\frac{1}{40}50\%S^*(t) + \frac{N_1 + t}{40}50\% S^*(t – 1) \cdot \frac{g_r(t) – g}{(1 + g)}\right] \ddot{a}_{60} \cdot {}_{60-x}E_{x}.
$$
۱۰.۴ حق بیمه یکسان انفرادی (Individual Level Premium)
حتی با فرض حقوق ایستا، دیدیم که روش واحد اعتبار منجر به افزایش هزینهها در طول دوران کاری میشود. هدف روش حق بیمه هموار انفرادی دقیقاً تعیین مشارکتی است که، با ثابت ماندن سایر شرایط، تا سن بازنشستگی ثابت باقی بماند. تمرکز دیگر بر بدهیهای بیمسنجی مانند روش واحد اعتبار نیست بلکه بر تأمین مالی و ثبات آن است.
اولین مشارکت، که فرض میشود سالانه و پیشاپیش قابل پرداخت است، توسط اصل همارزی اکچوئری داده خواهد شد:
ارزش تنزیلشده مشارکتهای ثابت در طول دوران کاری
=
ارزش تنزیلشده بدهیها.
بنابراین
$$
\begin{aligned}
NC_0 \cdot \ddot{a}_{x_0:\overline{60-x_0}|} &= \frac{N}{40}50\%S(0)\ddot{a}_{60} \cdot {}_{60-x_0} E_{x_0} \\
\Rightarrow NC_0 &= \frac{\frac{N}{40}50\% S(0)\ddot{a}_{60} \cdot {}_{60-x_0} E_{x_0}}{\ddot{a}_{x_0:\overline{60-x_0}|}}. \qquad(10.3)
\end{aligned}
$$
ما قیمت یک بیمه عمر به شرط حیات محض را با حق بیمههای سالانه ثابت را برای سرمایهای متناظر با تعهد مستمری به دست میآوریم:
$$
NC_0 = \left( \frac{N}{40} 50\% S(0) \ddot{a}_{60} \right) \frac{{}_{60-x_0} E_{x_0}}{\ddot{a}_{x_0:\overline{60-x_0}|}}
$$
این حق بیمه تا زمانی که سرمایه بیمهشده ثابت بماند، یعنی تا زمانی که حقوق ثابت بماند، ثابت باقی خواهد ماند.
در عمل، افزایشهای حقوق سالانه نیازمند تأمین سرمایه اضافی و در نتیجه پرداخت حق بیمههای اضافی خواهد بود. بنابراین، اگر در ${ t = 1 }$، حقوق از ${ S(0) }$ به ${ S(1) }$ افزایش یابد، خواهیم داشت:
$$
NC_1 = NC_0 + \Delta NC_1,
$$
که در آن ${ \Delta NC_1 }$ حق بیمه سالانه ثابتی است که باید از سن ${ x_0 + 1 }$ پرداخت شود تا سرمایهای برابر با مقدار زیر را بیمه کند:
$$
\frac{N}{40} 50\% (S(1) – S(0)) \ddot{a}_{60}.
$$
بنابراین داریم:
$$
\Delta NC_1 = \left[ \frac{N}{40} 50\% \Delta S(1) \ddot{a}_{60} \right] \frac{{}_{60-x_0-1} E_{x_0+1}}{\ddot{a}_{x_0+1:\overline{60-x_0-1}|}}.
$$
این مکملهای حق بیمه به دلیل یک اثر دوگانه روز به روز گرانتر میشوند: تنزیل در یک دوره کوتاهتر و توزیع بر روی تعداد کمتری از پرداختها. بنابراین، آنچه قرار بود پیشینی (ex ante) ثابت بماند، دیگر پسینی (ex post) به دلیل تحول حقوق ثابت نمیماند.
این روش به صراحت سطح هزینههای متعارف را تعریف کرده است. بدهی بیمسنجی بدین ترتیب، مطابق با رابطه عمومی (۹.۲)، به عنوان تفاوت بین ارزش تنزیلشده مزایای آتی و ارزش تنزیلشده هزینههای متعارف آتی بیان میشود که طبق تعریف در این روش فرض میشود برابر با آخرین هزینه متعارف محاسبهشده باشد (بیانشده در زمان ${ t }$ اما قبل از محاسبه مجدد هزینه نرمال جدید در ${ t }$):
$$
\begin{aligned}
AL(t) &= \frac{N}{40} 50\% S(t – 1) \ddot{a}_{60} \cdot {}_{60-x_0-t} E_{x_0+t} – NC_{t-1} \\
&\quad \cdot \ddot{a}_{x_0+t:\overline{60-x_0-t}|} \quad (0 < t \le T). \\\qquad(10.4)
\end{aligned}
$$
در نهایت، باید توجه داشت که این روش میتواند صرفنظر از اینکه شناسایی خدمت گذشته اولیه وجود داشته باشد یا خیر، اعمال شود. در واقع، طبق تعریف، کل تعهد از همان ابتدا در نظر گرفته میشود، چه مربوط به خدمات گذشته باشد و چه آینده. با این حال، زمانی که قرار است خدمات گذشته به طور جداگانه تأمین مالی شوند، از روش «انفرادی با بدهی تکمیلی» که در زیر توضیح داده شده است، استفاده میشود.
۱۰.۵ سطح انفرادی با بدهیهای تکمیلی (Individual Level with Supplemental Liabilities)
روش «سطح انفرادی با بدهیهای تکمیلی» شامل تفکیک کل تأمین مالی طرح به دو بخش است: بخشی از تعهدات مربوط به خدمات گذشته اولیه به روش هزینه واحد اعتبار (Unit Credit) تأمین مالی میشود، در حالی که مانده تعهدات در حق بیمه سطح انفرادی تأمین مالی میگردد.
بهطور مشخص، تعهدات اولیه مربوط به خدمات قبل از عضویت به صورت زیر محاسبه میشوند:
$$
K_1 = \frac{N_1}{40} 50\% S(0) \cdot \ddot{a}_{60}.
$$
هزینه متعارف روش در هر سال، آنگاه همان هزینهای است که در روش حق بیمه سطح انفرادی، پس از کسر مبلغ ثابت ${ K_1 }$ از کل تعهدات، به دست میآید:
$$
NC_0 = \left[ \frac{N}{40} 50\% S(0) \cdot \ddot{a}_{60} – K_1 \right] \frac{{}_{60-x_0} E_{x_0}}{\ddot{a}_{x_0:\overline{60-x_0}|}} \qquad(10.5)
$$
هزینههای متعارف بعدی با استفاده از همان فرمولهای بازگشتی محاسبه میشوند:
$$
NC_{t+1} = NC_t + \Delta NC_{t+1},
$$
با:
$$
\Delta NC_{t+1} = \left[ \frac{N}{40} 50\% \Delta S(t + 1) \ddot{a}_{60} \right] \frac{{}_{60-x_0-t-1} E_{x_0+t+1}}{\ddot{a}_{x_0+t+1:\overline{60-x_0-t-1}|}}. \\\qquad(10.6)
$$
از سوی دیگر، مبلغ ${ K_1 }$ البته باید موضوع یک تأمین مالی تکمیلی باشد که در روش اعتبار واحد توسط حق بیمه واحد اولیه زیر داده میشود که در سال اول به هزینه نرمال ${ NC_0 }$ اضافه خواهد شد:
$$
\begin{aligned}
ADJ(0) &= \frac{N_1}{40} 50\% S(0) \cdot \ddot{a}_{60} \cdot {}_{60-x_0}E_{x_0}, \\
C(0) &= NC_0 + ADJ(0).
\end{aligned}
$$
از نظر بدهیهای بیمسنجی، فرمول عمومی (۱۰.۴) برای حق بیمه سطح انفرادی همچنان اعمال میشود. تنها ارزش هزینه نرمال متفاوت است (روابط (۱۰.۵) و (۱۰.۶) را ببینید). هزینه متعارف تحت این روش کمتر خواهد بود زیرا استهلاک کامل خدمت گذشته وجود ندارد و بنابراین بدهی بیمسنجی بالاتر خواهد بود.
همچنین باید توجه داشت که هزینه تعدیل اولیه ${ ADJ(0) }$ میتواند طی چندین سال (برای مثال، طی یک دوره ثابت ۵ ساله) توزیع شود. زمانی که این هزینه در کل دوران کاری توزیع شود، روش حق بیمه سطح انفرادی پایه بازیابی میشود.
توجه داشته باشید که این روش میتواند به عنوان ترکیبی بین روش واحد اعتبار برای بخش خدمت گذشته منجمد (تثبیتشده) اولیه و روش حق بیمه سطح انفرادی برای مانده در نظر گرفته شود. یک نوع از روش اعتبار واحد که در بخش ۱۰.۲ توصیف شد، میتواند بهصورت متقارن در نظر گرفته شود، این بار با اعمال روش حق بیمه سطح انفرادی برای خدمت گذشته منجمد اولیه و روش واحد اعتبار برای مانده. هدف آنگاه توزیع هزینه خدمت گذشته اولیه است که بهطور معمول باید در منطق اعتبار واحد بهصورت اولیه تأمین مالی شود.
این روش میتواند «اعتبار واحد با بدهیهای تکمیلی» نامیده شود. در این حالت، ما دوباره یک مشارکت تعدیل داریم. بهطور صریح با نشان دادن خدمت گذشته اولیه با ${ N_1 }$ داریم:
- هزینه متعارف (Normal cost):
- سال اول:
$$ NC_0 = \frac{1}{40} 50\% S(0) \cdot \ddot{a}_{60} \cdot {}_{60-x_0} E_{x_0}, $$ - سالهای بعد (${ t > 0 }$):
$$ NC_t = \left[ \frac{1}{40} 50\% S(t) + \frac{N_1 + t}{40} 50\% S(t – 1) \cdot \frac{g_r(t) – g}{(1 + g)} \right] \ddot{a}_{60} \cdot {}_{60-x} E_{x}, $$
- سال اول:
- بدهیهای اولیه تثبیت شده تأمین مالی نشده
(Unfunded frozen initial liabilities): $$ UAL(0) = \frac{N_1}{40} 50\% S(0) \ddot{a}_{60} \cdot {}_{60-x_0} E_{x_0}, $$ - مشارکت تعدیل سالانه (Annual adjustment contribution): برای پرداخت در ${ t = 0, 1, \dots, T – 1 }$: $$ ADJ(0) = \frac{UAL(0)}{\ddot{a}_{x_0:\overline{60-x_0}|}}, $$
- کل مشارکت (Total contribution): برای ${ t = 0, 1, \dots, T – 1 }$، $$ C(t) = NC_t + ADJ(0), $$
- بدهیهای تأمین مالی نشده (Unfunded liabilities):
$$ UAL(t) = ADJ(0) \ddot{a}_{x_0+t:\overline{60-x_0-t}|} = UAL(0) \frac{\ddot{a}_{x_0+t:\overline{60-x_0-t}|}}{\ddot{a}_{x_0:\overline{60-x_0}|}}, $$ - کل بدهیهای بیمسنجی (شامل بدهیهای تأمین مالی نشده) همانند اعتبار واحد:
$$ AL(t) = \frac{N_1 + t}{40} 50\% S(t – 1) \cdot \ddot{a}_{60} \cdot {}_{60-x} E_{x}. $$ - بدهیهای بیمسنجی بدون در نظر گرفتن بخش تأمین مالی نشده البته توسط ${ AL(t) – UAL(t) }$ داده میشود.
۱۰.۶ حق بیمهٔ یکسان انفرادی پیشبینیشده (Projected Individual Level Premium)
اصل این روش همانند روش حق بیمهٔ یکسان انفرادی است، اما بهمنظور جلوگیری از افزایش نرخ مشارکت در طول دورهٔ کاری، بهجای حقوق فعلی از حقوق پیشبینیشده استفاده میکنیم.
مانند روش اعتبار واحد پیشبینیشده، حقوق $S$ با یک حقوق پیشبینیشده $S^*$ جایگزین میشود؛ برای مثال:
$$
S^*(t) = S(t)\cdot(1+g)^{60 – x – t – 1}.
$$
اولین هزینهٔ متعارف بهصورت زیر داده میشود:
$$
NC_0 =
\left[
\frac{N}{40}\;50\%\;S^*(0)\;\cdot\;\ddot{a}_{60} \right] \frac{{}_{60-x_0}E_{x_0}}{\ddot{a}_{x_0:\overline{60-x_0}\,|}}.
$$
اگر رشد حقیقی مطابق مفروضات باشد، حق بیمهها در این حالت ثابت خواهند بود. در غیر این صورت، لازم است سرمایهٔ اضافی زیر تأمین شود:
$$
\begin{aligned}
\Delta NC_{t+1}& =\\&
\left[
\frac{N}{40}\;50\;\%\;\bigl(S^*(t+1)-S^*(t)\bigr)\;\ddot{a}_{60} \right] \frac{{}_{60-x_0-t-1}E_{x_0+t+1}}{\ddot{a}_{x_0+t+1:\overline{60-x_0-t-1}\,|}}.
\end{aligned}
$$
شایان ذکر است که این روش معمولاً به مشارکتهای نسبتاً بالا در سالهای اولیه منجر میشود؛ زیرا انتظار تورم آینده در سراسر دورهٔ کاری پیشخور میشود (پیشتأمین بسیار معنیدار). بهویژه نسبت مشارکت (نسبت هزینهٔ متعارف به حقوق) با گذشت زمان کاهش خواهد یافت.
بدهی بیمسنجی توسط فرمول زیر داده میشود که بهطور مستقیم فرمول حق بیمهٔ یکسان انفرادی را با جایگزینی عناصر پیشبینیشده تعمیم میدهد (در هر دو بخش پرداختها و مزایا):
$$
\begin{aligned}
AL(t) &=
\frac{N}{40}\;50\%\;S^*(t-1)\;\ddot{a}_{60}\cdot{}_{60-x-t}E_{x+t}
\\&-NC_{t-1}\;\ddot{a}_{x+t:\overline{60-x-t}\,|}.
\end{aligned}
$$
توجه داشته باشید که در این روش، خدمت گذشتهٔ اولیه میتواند بهصورت جداگانه نیز تأمین مالی شود. روش از نظر ساختاری مشابه روش «انفرادی با بدهیهای تکمیلی» است، با این تفاوت که در اینجا تمامی عناصر پیشبینی میشوند. همچنین میتوان یک اعتبار واحد پیشبینیشده با بدهیهای تکمیلی نیز در نظر گرفت.
۱۰.۷ درصد ثابت انفرادی پیشبینیشده (Projected Individual Level Percent)
هدف مشابه روش حق بیمهٔ یکسان انفرادی پیشبینیشده است، اما این بار ثبات تأمین مالی نه بهصورت مطلق، بلکه بهصورت درصدی از حقوق دنبال میشود. در حقیقت، روش درصد ثابت انفرادی پیشبینیشده منجر به پیشتأمین معنیدار و بهویژه کاهش نرخ مشارکت میشود.
این روش جدید بنابراین هدفش تعریف یک نرخ مشارکت بر حقوق است که تا حد امکان در طول دورهٔ کاری پایدار باشد و برای هر فرد جداگانه، به همین دلیل روش پیشبینیشدهای محسوب میشود. لازم است توجه شود که نسخهٔ جمعی این روش تحت عنوان «هزینه تجمعی» شناخته میشود (رجوع شود به بخش ۱۱.۳). نرخ مشارکت از رابطهٔ تعادل بیمسنجی بهدست میآید که ارزش تنزیلشدهٔ پرداختهای ناشی از نرخ ثابت برابر است با ارزش تنزیلشدهٔ تعهدات پیشبینیشده.
ارزش تنزیل شده مشارکتها با نرخ ثابت
=
ارزش تنزیل شده بدهیهای پیش بینی شده
بنابراین:
$$
\pi
\sum_{n=0}^{60-x_0-1}S(0)\,(1+g)^n\;\frac{1}{(1+i)^{\,n+1}}\cdot{}_{n}p_{x_0}\\
=\frac{N}{40}\;50\%\;S(0)\,(1+g)^{60-x_0-1}\;\ddot{a}_{60}\cdot{}_{60-x_0}E_{x_0}.
$$
بنابراین نرخ مشارکت بهصورت زیر داده میشود:
$$
\pi =
\frac{
\displaystyle \frac{N}{40}\;50\%\;S(0)\,(1+g)^{60-x_0-1}\;\ddot{a}_{60}\cdot{}_{60-x_0}E_{x_0}
}{
\displaystyle \sum_{n=0}^{60-x_0-1} S(0)\,(1+g)^n\;\frac{1}{(1+i)^{\,n+1}}\cdot{}_{n}p_{x_0}
}.
\qquad(10.7)
$$
اولین هزینهٔ نرمال بهصورت زیر است:
$$
\begin{aligned}
NC_0 &= \pi\cdot S(0)\\
&=\frac{\frac{N}{40}\;50\%\;S(0)\;
(1+g)^{60-x_0-1}\;\ddot{a}_{60}\cdot{}_{60-x_0}E_{x_0}}
{\displaystyle \sum_{n=0}^{60-x_0-1} (1+g)^n\;\frac{1}{(1+i)^{\,n+1}}\cdot{}_{n}p_{x_0}}.
\end{aligned}
$$
حال اگر قرار دهیم$ {\frac{1+g}{1+i}=\frac{1}{1+k}} $یعنی $k$ برابر نرخ بهرهٔ حقیقی باشد،
آنگاه میتوان نوشت که:
$$
NC_0 =
\frac{\frac{N}{40}\;50\%\;S(0)\;\ddot{a}_{60}\cdot {}_{60-x_0}E_{x_0}^{(k)}}
{\ddot{a}^{(k)}_{x_0:\overline{60-x_0}\,|}(1+g)}.
$$
در اینجا عناصر بیمسنجی $E^{(k)}$ و $\ddot{a}^{(k)}$ با نرخ حقیقی $k$ محاسبه شدهاند. بنابراین این فرمول مشابه ضریب هزینهٔ متعارف در حق بیمهٔ یکسان انفرادی است (مقایسه با رابطهٔ (10.3)) با این تفاوت که در فاکتورهای تنزیل از نرخ حقیقی استفاده شده است.
در سالهای بعد، اگر واقعیت مطابق مفروضات باشد، نرخ مشارکت بهطور تعریفشده ثابت خواهد ماند و هزینهٔ متعارف بهصورت زیر خواهد بود:
$$
NC_t = \pi\;S(t) = \pi\;S(0)\,(1+g)^{x-x_0}.
$$
بنابراین هزینه متعارف همگام با حقوقها افزایش مییابد.
بدهی بیمسنجی (The actuarial liability) بهصورت زیر داده میشود:
$$
\begin{aligned}
AL(t) &\\&= \frac{N}{40} 50\% S^*(t-1) \ddot{a}_{60} \cdot {}_{60-x_0-t}E_{x_0+t} \\&- \pi S(0) \sum_{y=x}^{59} (1+g)^{y-x_0} {}_{y-x}E_x.
\end{aligned}
$$
اگر رشد واقعی حقوق با فرض برآورد شده تفاوت داشته باشد، یک نرخ حقبیمه (contribution rate) جدید باید محاسبه شود. همان روش بازگشتی که برای حقبیمه ثابت انفرادی (individual level premium) استفاده شد، میتواند در اینجا نیز به کار رود: تغییر در نرخ حقبیمه با تغییر در حقوق برآورد شده مرتبط است:
$$
\pi_{t+1} = \pi_t + \Delta \pi_{t+1},
$$
که در آن:
$$
\Delta \pi_{t+1} = \frac{\frac{N}{40} 50\% (S^*(t+1) – S^*(t)) \cdot \ddot{a}_{60} \cdot {}_{60-x_0-1}E_{x_0+1}}{S(t+1) \sum_{n=0}^{60-x-2} (1+g)^n \cdot {}_nE{x+1}}.
$$
۱۰.۸ سن ورود متعارف (Normal Entry Age)
روش حقبیمه ثابت انفرادی به دلیل افزایشهای پیدرپی حقوق، حقبیمههای اضافی ایجاد میکند. این مکملها با توجه به رشد نرخ حقبیمه به طور فزایندهای گران میشوند (ر.ک. رابطه ۱۰.۴).
ایده روش سن ورود متعارف این است که فرآیند افزایش سن را نادیده گرفته و سرسختانه به اعمال قیمت اولیه بیمه عمر به شرط حیات محض (pure endowment) در سن ورود برای محاسبه هزینههای متعارف متوالی ادامه دهیم. بنابراین میتوان گفت که یک خطای بیمسنجی در پایه و اساس این روش قرار دارد. البته این خطا فراموش نمیشود و منجر به شناسایی کسری (deficit) میشود که باید علاوه بر هزینه متعارف، توسط یک حقبیمه تعدیلی مستهلک شود.
بنابراین، این روش یک بار دیگر نوعی از روش حقبیمه ثابت انفرادی است که میتواند با یا بدون برآورد (projection) استفاده شود. روش بدون برآورد در ادامه توسعه داده خواهد شد.
در اینجا ما به طور کلی فرض خواهیم کرد که سن ورود متفاوت از سن عضویت (affiliation) است، که باعث ایجاد کسری از شروع تأمین مالی (funding) میشود، همانطور که در شکل ۱۰.۲ مشاهده میشود. اولین حقبیمه به صورت زیر داده میشود:
$$
NC_0^{(1)} = C_0 \cdot \frac{{}{60-x}E_x}{\ddot{a}{x:\overline{60-x|}}},
$$
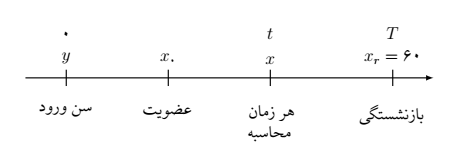
که در آن:
$$
C_0 = \frac{N_0}{40} 50\% S(0) \cdot \ddot{a}_{60}
$$
در سطح انفرادی کلاسیک، و
$$
NC_0^{(2)} = C_0 \cdot \frac{{}_{60-y}E_y}{\ddot{a}_{y:\overline{60-y|}}}
$$
در سن ورود متعارف. البته ما رابطه ${ NC_0^{(2)} < NC_0^{(1)} }$ را داریم.
پرداخت این مقدار ثابت $ NC_0^{(2)} $ بین سن عضویت و سن بازنشستگی بنابراین باعث ایجاد یک کسری اولیه میشود که توسط رابطه زیر داده میشود:
$$
\begin{aligned}
UAL(0) &= \text{initial unfunded obligations} \\
&= \text{current value of liabilities} \\
&- \text{discounted value of future payments} \\
&= C_0 \cdot {}_{60-x}E_x – NC_0^{(2)} \cdot \ddot{a}_{x:\overline{60-x|}} \\
&= C_0 \cdot {}_{60-x}E_x – C_0 \cdot \frac{{}_{60-y}E_y}{\ddot{a}_{y:\overline{60-y|}}} \cdot \ddot{a}_{x:\overline{60-x|}} \\
&= C_0 \left( {}_{60-x}E_x – {}_{60-y}E_y \cdot \frac{\ddot{a}_{x:\overline{60-x|}}}{\ddot{a}_{y:\overline{60-y|}}} \right) \\
&= \frac{C_0}{\ddot{a}_{y:\overline{60-y|}}} {}_{60-y}E_y \left( \frac{{}_{60-x}E_x}{{}_{60-y}E_y} \ddot{a}_{y:\overline{60-y|}} – \ddot{a}_{x:\overline{60-x|}} \right) \\
&= NC_0^{(2)} \left( \frac{1}{{}_{x-y}E_y} \ddot{a}_{y:\overline{60-y|}} – \ddot{a}_{x:\overline{60-x|}} \right) \\ &= \frac{NC_0^{(2)}}{{}_{x-y}E_y} \ddot{a}_{y:\overline{x-y|}}.
\end{aligned}
$$
این مبلغ برابر با ذخیرهای است که اگر پرداختهای حقبیمه ثابت ${ NC_0^{(2)} }$ از سن ورود $y$ وجود میداشت، در سن $x$ انباشته میشد. این کسری اگر $UAL(0)$ یا بهصورت یک مبلغ یکجا و یا در اقساط مساوی (مثلاً طی ۵ سال) مستهلک شود:
$$
ADJ(0) = UAL(0)
$$
یا
$$
ADJ(0) = \frac{UAL(0)}{\ddot{a}_{\overline{x_0, m|}}}
$$
کل حقبیمه (مشارکت) در سن ورود متعارف برابر است با:
$$
C(0) = NC_0^{(2)} + ADJ(0).
$$
در سالهای بعد، افزایش مجدد دستمزدها باعث ایجاد کسریهایی میشود که باید مستهلک شوند. در زمان ${t+1}$، هزینه عادی برابر است با:
$$
NC_{t+1} = \left( \frac{N}{40} 50\% S(t+1) \ddot{a}_{60} \right) \cdot \frac{{}_yE_{60-y}}{\ddot{a}_{y:\overline{60-y|}}}
$$
قیمت بیمه عمر به شرط حیات محض (Pure Endowment) همواره در سن ورود $y$ در نظر گرفته میشود. تغییر از $NC_t$ به $NC_{t+1}$ کسری جدیدی ایجاد میکند که توسط رابطه زیر داده میشود:
$$
\Delta UAL(t+1) = \frac{\Delta NC_{t+1}}{{}_{x+t+1-y}E_y} \ddot{a}_{y, \overline{x+t+1-y|}}.
$$
بنابراین، این روش منجر به انباشت استهلاک کسری میشود. از سوی دیگر، بهسادگی میتوان نشان داد که وقتی کسریهای متوالی در اقساط ثابت طی دوره باقیمانده تا سن بازنشستگی مستهلک میشوند، روش «سن ورود» با روش «حقبیمه ثابت انفرادی» (Individual Level Premium) یکسان است. در عمل، منطق این روش منجر به استهلاک کسریها در دورهای کوتاهتر (مثلاً ۵ سال) میشود، که بنابراین منجر به سطح بالاتری از تأمین مالی در ابتدای دوره شغلی میگردد.
در نهایت، باید توجه داشت که کل بدهی بیمسنجی همان فُرم روش حقبیمه هموار انفرادی را دارد (با این تفاوت که بخشی از این بدهی این بار از طریق ترم $UAL$ تأمیننشده است):
$$
AL(t) = \frac{N}{40} 50\% S(t-1) \ddot{a}_{60} \cdot {}_{60-x_0-t}E_{x_0+t} – NC_{t-1} \ddot{a}_{x_0+t:\overline{60-x_0-t|}}.
$$
10.9 شکاف بازنشستگی (Pension Gap)
هنگامی که یک فرد وابسته به یک طرح بازنشستگی در طول دوره شغلی خود از یک کارفرما به کارفرمای دیگر تغییر وضعیت میدهد و به طرح بازنشستگی جدیدی ملحق میشود، مسائل مختلفی در مورد همپوشانی طرحهای بازنشستگی ایجاد میشود. سه نگرانی اصلی باید مورد توجه قرار گیرد:
- از دست دادن حقوق: برخی از طرحهای بازنشستگی نیاز به حداقل دوره عضویت (مثلاً ۵ سال) دارند. در صورت خروج زودتر از موعد قبل از پایان این دوره آزمایشی، عضو تمام حقوق خود را از دست میدهد؛ همه چیز طوری اتفاق میافتد که گویی او هرگز عضو نبوده است.
- قابلیت انتقال (Portability): زمانی که فرد وابسته حقوق خود را حفظ میکند، در برخی از طرحها میتواند ذخایر انباشتهشده را به طرح جدید منتقل کند. بنابراین ذخایر «قابل انتقال» میشوند.
- شکاف بازنشستگی: چه قابلیت انتقال وجود داشته باشد یا نه، تغییر کارفرما میتواند منجر به زیان برای فرد وابسته در مقایسه با وضعیتی شود که او کارفرما را تغییر نمیداد، حتی اگر دو طرح بازنشستگی یکسان باشند.
این پدیده که «شکاف بازنشستگی» نامیده میشود، در سیستمهای با حقبیمه معین (Defined Contribution) رخ نمیدهد: پساندازهای انباشتهشده بهسادگی جمع میشوند. با این حال، در طرحهای با مزایای معین (Defined Benefit)، مشکل تعریف بدهیها ایجاد میشود. چگونه مزایای طرح اول را در طرح دوم ادغام کنیم؟ چگونه مزایای طرح اول را مجدداً ارزشگذاری کنیم؟ مثال ۱۰.۱ به روشن شدن این مشکل کمک میکند.
مثال ۱۰.۱
بیایید یک دوره شغلی از ۲۰ تا ۶۰ سالگی را با تغییر کارفرما در سن ۴۰ سالگی فرض کنیم. فرض بر این است که هر دو کارفرما فرمول بازنشستگی یکسانی دارند که مربوط به مستمری ۵۰٪ حقوق نهایی برای یک دوره شغلی ۴۰ ساله است:
$$
\text{pension annuity} = \frac{N}{40} 50\% S.
$$
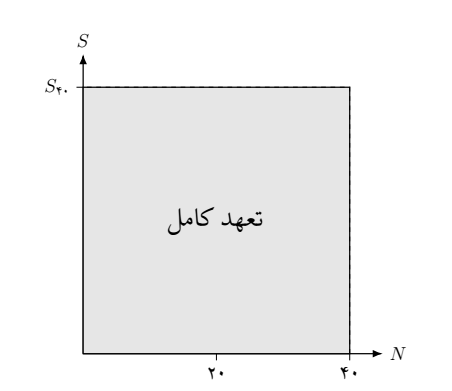
ما از روش هزینه اعتبار واحد (Unit Credit Cost Method) برای تأمین مالی دو طرح استفاده میکنیم. بدون تغییر کارفرما، مزایای بهدستآمده در سن بازنشستگی را میتوان با مستطیل موجود در محورهای زمان/حقوق نشان داد (شکل ۱۰.۳).
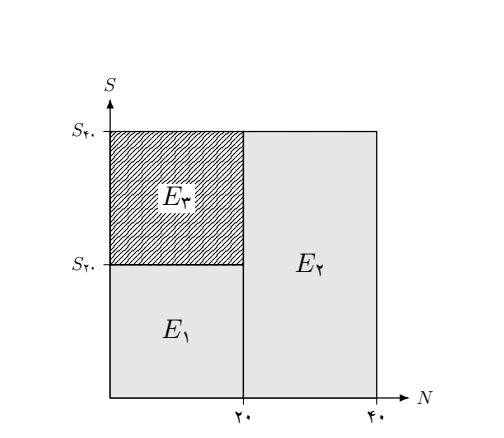
اگر تغییر کارفرما رخ دهد چه اتفاقی میافتد؟ کارفرمای جدید دیگر بخشهایی از دوره شغلی را که نزد کارفرمای دیگر کار شده است، مجدداً ارزشگذاری نخواهد کرد. بنابراین این بار ما طرحواره شکل ۱۰.۴ را به دست میآوریم.
$E_1$ بخشی است که توسط کارفرمای اول در زمان خروج تأمین مالی شده است:
$$
AL_{20} = \frac{20}{40} 50\% S_{19} \cdot {}_{20}E_{40}
$$
برای تأمین مالی یک تعهد در سن ۶۰ سالگی:
$$
E_1 = \frac{20}{40} 50\% S_{19}.
$$
$E_2$ بخشی است که توسط کارفرمای دوم تأمین مالی شده و تعهدی را ایجاد میکند:
$$
E_2 = \frac{20}{40} 50\% S_{39}.
$$
$E_3$ شکاف بازنشستگی است، یعنی بخش گمشده در مقایسه با کل تعهدات:
$$
\begin{aligned}
E_3 &= \frac{40}{40} 50\% S_{39} – E_1 – E_2 \\
&= 50\% S_{39} – \frac{20}{40} 50\% S_{19} – \frac{20}{40} 50\% S_{39} \\
&= \frac{20}{40} 50\% (S_{39} – S_{19}).
\end{aligned}
$$
بهطور کلی، اگر خروج پس از $n$ سال اتفاق بیفتد، شکاف بازنشستگی بهصورت زیر داده میشود:
$$
PG = \frac{n}{40} 50\% (S_{39} – S_{n-1}).
$$
شکاف بازنشستگی میتواند نسبت به کل تعهدات سنجیده شود:
$$
PG^\%_n = \frac{PG}{E} = \frac{\frac{n}{40} 50\% (S_{39} – S_{n-1})}{\frac{40}{40} 50\% S_{39}} = \frac{n}{40} \left( 1 – \frac{S_{n-1}}{S_{39}} \right).
$$
اگر حقوقها از یک تصاعد هندسی با نسبت مشترک $g$ پیروی کنند (یعنی $S_t = S_0(1+g)^t$):
$$
PG^\%_n = \frac{n}{40} \left( 1 – \frac{S_0(1+g)^{n-1}}{S_0(1+g)^{40-1}} \right) = \frac{n}{40} \left( 1 – \frac{1}{(1+g)^{40-n}} \right).
$$
جدول ۱۰.۲، برای رشد حقوق ۵٪، درصد شکاف بازنشستگی را بر اساس زمان تغییر کارفرما ارائه میدهد. شکاف بازنشستگی در ابتدای دوره شغلی کوچک است زیرا تجدید ارزیابیِ ازدسترفته تنها به چند سال خدمت اعمال میشود (ترم $n/40$). در پایان دوره شغلی نیز دوباره کوچک میشود زیرا تفاوت در حقوقها کم میشود (منحنی زنگولهای شکل).
| $n$ | 5 | 10 | 20 | 25 | 30 | 37 |
|---|---|---|---|---|---|---|
| $PG^\%_n$ | 10% | 19% | 31% | 32% | 29% | 13% |
10.10 بازنشستگی پیش از موعد و پیشبینیهای بیمسنجی
شکل دیگری از جابهجایی (Mobility)، بازنشستگی زودتر از موعد و دریافت مستقیم مزایای بازنشستگی است.
تأثیر آن از نظر مالی قابل توجه است، زیرا هم کاهش در تعداد حقبیمهها (مشارکتها) و هم افزایش در دوره پرداخت مزایا وجود دارد. سیستمهای بازنشستگی قانونی (Statutory) معمولاً مکانیسمهای جریمهای را سازماندهی میکنند، با ضرایب کاهشی که مستمری پرداختی را کاهش میدهند. این کاهشها، که اغلب توسط ذینفعان بیش از حد تلقی میشوند، از دیدگاه بیمسنجی کاملاً ناکافی هستند. این موضوع قبلاً در بخش ۶.۲ در زمینه سیستمهای توزیعی (Pay-As-You-Go) بحث شده است. اکنون بیایید این پدیده را در یک روش اندوختهگذاری انفرادی بررسی کنیم.
بهعنوان مثال، طرحی را در نظر بگیرید که مستمری بازنشستگی معادل ۵۰٪ حقوق نهایی را در سن ۶۵ سالگی برای یک دوره شغلی کامل ۴۵ ساله اعطا میکند. در صورت بازنشستگی پیش از موعد، اغلب یک کاهش خطی در مزایا اعمال میشود:
- یا با دستکاری ساده تعداد سالها:
- ترک خدمت در ۶۵ سالگی: مستمری = ${ \frac{45}{45} 50\% S }$
- ترک خدمت در ۶۰ سالگی: مستمری = ${ \frac{40}{45} 50\% S }$
که به معنی یک کاهش ۱۱ درصدی در مزایا است،
- یا با اعمال یک کاهش نرخ ثابت به ازای هر سال تعجیل (پیشانداختن بازنشستگی). بهعنوان مثال، اعمال یک کاهش ۵٪ در سال (۲۵٪ برای ۵ سال تعجیل).
این کاهشها اغلب از سوی ذینفع بیش از حد تلقی میشوند. با این حال، آیا آنها از دیدگاه بیمسنجی کافی هستند؟
مثال ۱۰.۲ نشان میدهد که برای یک روش مبتنی بر اندوختهگذاری (funded method)، اندازه جریمههایی که باید به لحاظ فنی اعمال شوند تا از نظر هزینه طرح بازنشستگی خنثی باشند، چقدر است.
مثال ۱۰.۲ مفروضات:
- مستمری واحد از سن ۶۵ سالگی،
- تأمین مالی از سن ۲۰ تا ۶۵ سالگی با استفاده از روش هزینه واحد اعتبار (Unit Credit Cost method)،
- عدم وجود مرگومیر تا سن ۶۵ سالگی،
- قیمت مستمری: مستمری قطعی تا سن ثابت فوت، که برابر با ۸۰ تعیین شده است،
- نرخ تنزیل: ۴٪.
محاسبه مستمری کسبشده در سن ۶۰ سالگی بدین صورت داده میشود: - ذخیره ایجاد شده در سن ۶۰ سالگی:
$$AL_{60} = \frac{40}{45} \left( \frac{1}{1.04} \right)^5 \ddot{a}_{65},$$ - تبدیل این ذخیره به یک مستمری در سن ۶۰ سالگی:
$$AL_{60} = k \cdot \ddot{a}_{60},$$ - که در آن $k$ ضریب کاهشی خواهد بود که اعمال میشود.
- برابر قرار دادن این دو مقدار، مقدار $k$ را بدست میدهد:
$$
k = \frac{40}{45} \left( \frac{1}{1.04} \right)^5 \frac{\ddot{a}_{65}}{\ddot{a}_{60}}.
$$
به طور کلی، اگر $n$ سال تعجیل (پیشانداختن) وجود داشته باشد، ضریب برابر میشود با:
$$
k(n) = \frac{45-n}{45} \left( \frac{1}{1.04} \right)^n \frac{\ddot{a}_{65}}{\ddot{a}_{65-n}}.
$$
بنابراین برای یک دوره ۵ ساله تعجیل (look ahead) و نرخ تنزیل ۴٪، داریم:
$$
\begin{aligned}
k(5) &= \frac{40}{45} \left( \frac{1}{1.04} \right)^5 \cdot \frac{\ddot{a}_{65}}{\ddot{a}_{60}} \\
&= \frac{40}{45} \left( \frac{1}{1.04} \right)^5 \left( \frac{1 – v^{15}}{1 – v^{20}} \right) \\
&= 0.5971.
\end{aligned}
$$
یعنی کاهشی معادل ۴۰٪، که بسیار بیشتر از کاهشهایی است که به طور سنتی با آنها مواجه میشویم.
اندازه این جریمه به قرار گرفتن سه اثر کاهشی در کنار هم مربوط میشود که توسط ضریب $k(n)$ ایجاد شدهاند:
- عبارت اول، ${ \frac{45-n}{45} }$، بیانگر این واقعیت است که برخی از حقبیمهها (مشارکتها) پرداخت نشدهاند (از دست رفتهاند)،
- عبارت دوم ${ \left( \frac{1}{1.04} \right)^n }$ بیانگر این است که تعهدات بازنشستگی باید $n$ سال زودتر از موعد انتظار در دسترس باشند،
- عبارت سوم ${ \frac{\ddot{a}_{65}}{\ddot{a}_{65-n}} }$ بیانگر آن است که اقساط مستمری بیشتری (pension arrears) نسبت به آنچه انتظار میرفت باید پرداخت شود.