

8.1 خلاصه
در این فصل مدل بقای معرفی شده در فصل 2 را به عنوان نمونهای از مدل چند حالته مجدداً فرموله میکنیم. سپس چندین مدل حالت چندگانه دیگر را معرفی می کنیم که برای انواع مختلف بیمه نامههای زندگی مفید هستند، به عنوان مثال زمانی که مزایا به سلامت بیمه گذار و همچنین بقا بستگی دارد، یا زمانی که در مواردی که مرگ تصادفی باشد، مزایای اضافی قابل پرداخت است.
یک تعریف کلی از یک مدل چند حالته، همراه با مفروضات و نمادها، در بخش 8.3 ارائه شده است. در بخش 8.4 ما در مورد استخراج فرمولها برای احتمالات بحث میکنیم و در بخش 8.5 ما ارزیابی عددی این احتمالات را در نظر میگیریم. سپس ایدههای فصلهای قبلی را گسترش میدهیم، ابتدا با معرفی توابع ارزش مستمری و مزایای بیمه در بخش 8.6، سپس محاسبه حق بیمه را در بخش 8.7 و ارزشهای بیمه نامه را در بخش 8.8 در نظر میگیریم.
نتایج کلی در این فصل برای انتقال زمان-پیوسته، به عنوان مثال، از سالم به ناتوان به دست آمده است. در بخش 8.10 مدل زمان گسسته را در نظر میگیریم که در آن حالتها در فواصل گسسته مشاهده میشوند.
در بخش 8.9 ما نشان میدهیم که چگونه میتوان مدل چند حالته را برای قراردادهای سلامت بلندمدت خاص، از جمله بیمه درآمد از کارافتادگی، بیمه بیماریهای خاص و تأمین مالی جوامع بازنشستگی نیازمند مراقبت مداوم، به کار برد.
8.2 نمونههایی از مدلهای چند حالته
مدلهای حالت چندگانه یکی از هیجانانگیزترین پیشرفتها در علم بیمسنجی در سالهای اخیر است. آنها یک ابزار طبیعی برای بسیاری از زمینههای مهم مورد علاقه عملی برای بیمسنجان هستند. آنها شهودی هستند و کار با آنها با استفاده از برخی تکنیکهای عددی ساده اما قدرتمند آسان است. آنها همچنین ساده سازی میکنند و پایهای مناسب برای قیمت گذاری و ارزش گذاری قراردادهای بیمه پیچیده فراهم می کنند. در این بخش، برخی از کاربردهای مدلهای حالت چندگانه را با استفاده از چهارمثال که در عمل بیمسنجی فعلی رایج هستند، و بینشی در مورد سطوح مختلف پیچیدگی که میتوان گنجانده میشود را ارائه میدهد. در بخش 8.9 نمونههای پیچیدهتری را که در بیمههای درمانی بلندمدت و قراردادهای مرتبط استفاده میشوند، بررسی میکنیم.
8.2.1 مدل زنده-مرده
تا کنون، ما عدم قطعیت در طول مدت زندگی آینده یک فرد را با در نظر گرفتن طول عمر آینده به عنوان یک متغیر تصادفی، $T_x$، برای فردی که در حال حاضر $x$ سال سن دارد، مدلسازی کردهایم. تابع توزیع تجمعی $T_x$، $ Pr[T_x ≤ t] = F_x(t) = t q_x $ میباشد وتابع بقا $Pr[T_x > t] = S_x(t) = t p_x$ است. این یک مدل احتمالی است به این معنا که برای یک فرد $x$ ساله یک متغیر تصادفی منفرد به نام $T_x$ داریم که فرض میشود توزیع آن مشخص است و همه احتمالات مرتبط با آن را میتوان تعیین کرد.
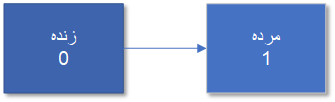
همانطور که در شکل 8.1 نشان داده شده است میتوانیم این مدل را به صورت نموداری نمایش دهیم. فرد ما در هر زمان در یکی از دو حالت “زنده” یا “مرده” است. برای راحتی، به این حالت ها به ترتیب “0” و “1” برچسب گذاری می کنیم. همانطور که جهت فلش نشان داده می شود، انتقال از حالت 0 به حالت 1 مجاز است، اما انتقال در جهت مخالف نمی تواند رخ دهد. این نمونهای از یک مدل چند حالته با دو حالت است.
ما میتوانیم از این مدل چند حالته برای فرمول بندی مجدد مدل بقای خود به صورت زیر استفاده کنیم. فرض کنید در زمان $ t = 0$ یک فرد $x ≥ 0$ ساله داریم . برای هر $t ≥ 0$، یک متغیر تصادفی $Y(t)$ تعریف میکنیم که یکی از دو مقدار $0$ و $1$ را می گیرد. رویداد “$Y(t) = 0$” به این معنی است که فرد ما در سن $x + t$ زنده است و “$Y(t) = 1$” قبل از سن $x+t$ فوت کرده است. مجموعه متغیرهای تصادفی $\{Y(t) \}_{t \ge 0}$ نمونهای از فرآیند تصادفی زمان پیوسته است. فرآیند تصادفی زمان پیوسته مجموعهای از متغیرهای تصادفی است که توسط یک متغیر زمان پیوسته نمایه میشود. برای همه $t$، $Y(t)$ یا $0$ یا $1$ است، و $T_x$ به عنوان زمانی که $Y(t)$ از $0$ به $1$ می پرد، به این مدل متصل می شود. یعنی:
$$
T_x=max \{ t: Y(t) =0\}
$$
مدل زنده-مرده که در شکل 8.1 نشان داده شده است، تمام اطلاعات احتمالی زندگی را که برای محاسبه حق بیمه و ارزش بیمه نامه برای بیمه نامههایی که در آن پرداختها (حق بیمه، مزایا و هزینهها) فقط به زنده یا مرده بودن فرد در هر سن معینی بستگی دارد، لازم است را جمع آوری می کند. نمونههایی از این قراردادها مانند بیمه زمانی یا مستمری معوق را در فصلهای قبل مشاهده کردهایم. اما اشکال پیچیدهتری از بیمه وجود دارد که نیاز به مدلهای پیچیدهتری دارد. در این بخش نمونههایی را معرفی می کنیم که از آنها برای نشان دادن توسعه توابع برای محاسبه حق بیمه و ارزش بیمهنامهها استفاده خواهیم کرد. نمونههای بیشتر در بخش 8.9 ارائه شده است. هر یک از این مدلها شامل مجموعهای محدود از حالتها با فلشهایی است که حرکتهای احتمالی بین برخی، اما نه لزوماً همه، جفت حالتها را نشان میدهد. هر حالت نشان دهنده وضعیت یک قرارد فردی است. به بیان ساده، هر مدل برای یک بیمه نامه معین مناسب است، به این معنا که شرط پرداخت مربوط به بیمه نامه – برای مثال حق بیمه، پرداخت سالیانه یا مبلغ بیمه – این است که فرد در آن زمان در وضعیت مشخصی قرار داشته باشد یا اینکه فرد در آن زمان، انتقال آنی را بین یک جفت حالت مشخص انجام دهد.
شکل 8.1
8.2.2 بیمه مدت دار با افزایش مزایا در فوت ناشی از حادثه
فرض کنید ما به یک بیمه نامه زمانی که بر اساس آن، مزایای فوت $100 000$ دلار در صورتی که فوت به دلیل حادثه در طول مدت بیمه نامه باشد و $50 000$ دلار اگر به هر دلیل دیگری باشد، علاقه مند هستیم. مدل زنده-مرده در شکل 8.1 برای این قرارداد کافی نیست، زیرا زمانی که فرد فوت میکند – یعنی از حالت 0 به حالت 1 منتقل می شود – ما نمیدانیم که آیا مرگ به دلیل حادثه بوده است یا خیر، و بنابراین ما نمیدانیم که چه میزان مزایا فوت باید پرداخت شود.
یک مدل مناسب برای این قرداردر شکل 8.2 نشان داده شده است. این مدل دارای سه حالت است، و میتوانیم یک فرآیند تصادفی زمانی پیوسته تعریف کنیم،$\{Y(t) \}_{t \ge 0}$، که در آن هر متغیر تصادفی $Y(t)$ یکی از مقادیر $0$، $1$ و $2$ را میگیرد. بنابراین، برای مثال، رویداد “$Y(t) = 1$” نشان میدهد که فردی که در زمان $t=0$ $x$ سال داشته است بر اثر حادثه قبل از سن $x+t$ , فوت کرده است.
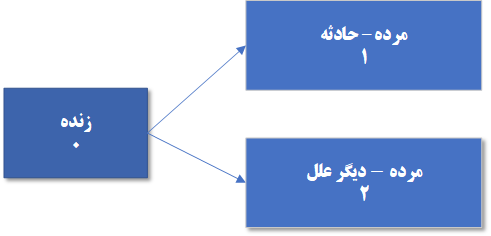
مدلِ شکل 8.2 توسعه مدلِ شکل 8.1 است. در هر دو مورد، یک فرد با زنده بودن شروع میکند، یعنی از حالت $0$ شروع میکند، و در زمان آینده میمیرد. تفاوت در این است که ما اکنون بین مرگ و میر ناشی از حادثه و مرگ ناشی از علل دیگر تفاوت قائل میشویم. توجه داشته باشید که این مزایای ارائه شده توسط بیمه نامه است که طراحی مدل را تعیین میکند. از آنجا که مزایا به علت مرگ بستگی دارد، مدل باید علت مرگ را به طور مناسب مشخص کند.
8.2.3 مدل ناتوانی دائمی
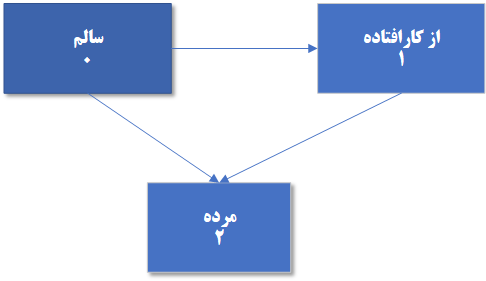
شکل 8.3 یک مدل مناسب برای بیمهنامهای را نشان میدهد که برخی یا همه پرداختهای زیر را ارائه می دهد:
(i) سالیانه در حالی که برای همیشه از کار افتاده است،
(ii) مبلغی یکجا در صورت از کارافتادگی دائم،
(iii) مبلغ مقطوع در هنگام فوت، و
(IV) حق بیمه قابل پرداخت در حالی که سالم است.
یکی از ویژگیهای مهم این مدل این است که ناتوانی دائمی است – هیچ پیکانی از حالت 1 به حالت 0 وجود ندارد.
8.2.4 مدل بیماری-مرگ
در فصل 1، بیمه درآمد از کارافتادگی را توضیح دادیم که در طول دورههای بیماری، مزایای درآمدی را پرداخت میکند. شکل 8.4 مدل بیماری-مرگ را نشان میدهد که میتواند برای بیمهنامهای استفاده شود که در طول دورههای بیماری مستمری ارائه میکند، با پرداخت حق بیمه در زمانی که فرد سالم است. همچنین میتواند برای ارزشگذاری پرداختهای یکجا مشروط به بیماری یا مرگ استفاده شود. مدل ارائه شده در شکل 8.4 تنها از یک جهت با مدل 8.3 متفاوت است: انتقال از حالت 1 به حالت 0 امکان پذیر است، یعنی بهبودی از یک بیماری.
این مدل یک ویژگی کلی مهم از مدلهای چند حالته را نشان میدهد که برای مدلهای شکلهای 8.1، 8.2 و 8.3 وجود نداشت. این ویژگی امکان ورود چند بار یک یا چند حالت است. از نظر تفسیر ما از مدل، این بدان معناست که چندین دوره بیماری ممکن است قبل از مرگ رخ دهد، با دورههای سالم (پرداخت حق بیمه) در بین آنها.
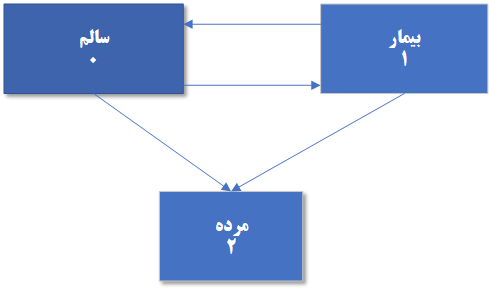
جداول احتمالات و توابع بیمسنجی برای پارامترسازی این مدل که ما آن را مدل استاندارد بیماری-مرگ می نامیم در پیوست D آورده شده است.
8.3 مفروضات و نشانه گذاری
مدلهای چند حالتهای که در بالا معرفی شدند همگی در زمینه بیمه بسیار مفید هستند. ما در ادامه این فصل چندین مورد از این مدلها را به تفصیل مطالعه میکنیم. قبل از انجام این کار، لازم است برخی از فرضیات و برخی از نمادها را معرفی کنیم.
در این بخش یک مدل چند حالته کلی را در نظر میگیریم. ما یک مجموعه متناهی از حالتهای $m + 1$ با برچسب $0، 1، . . . ، m$ داریم، با امکان انتقال لحظهای بین جفتهای انتخاب شده از حالتها. این حالات بیانگر شرایط متفاوتی برای یک فرد هستند. برای هر $t ≥ 0$، متغیر تصادفی $Y(t)$ یکی از مقادیر $0، 1، . . . ، m$، و رویداد $Y(t) = i$ را به این معنا تفسیر می کنیم که فرد در سن $x + t$ در حالت $i$ است. مجموعه متغیرهای تصادفی $\{Y(t) \}_{t \ge 0}$ یک فرآیند تصادفی زمان پیوسته است.
مدل چند حالته مدل مناسبی برای یک بیمه نامه خواهد بود اگر پرداخت مزایا یا حق بیمه به وجود فرد در یک وضعیت معین یا جابجایی بین یک جفت حالت معین، همانطور که در مثالهای بخش قبل نشان داده شد، وابسته باشد. توجه داشته باشید که در این مثالها یک حالت شروع طبیعی برای بیمه نامه وجود دارد که ما همیشه آن را حالت 0 میگذاریم. این مورد برای همه نمونههای بیمه مبتنی بر مدلهای چند حالته است. به عنوان مثال، بیمه نامهای که در طول دورههای بیماری در ازای حق بیمه قابل پرداخت، همانطور که در بخش 8.2.4 توضیح داده شده و در شکل 8.4 نشان داده شده است، در ازای حق بیمه قابل پرداخت در دوران بیماری، برای شخصی صادر می شود که در شروع بیمه نامه سالم بوده است.
فرض 8.1 ما فرض میکنیم که برای هر حالت $i$ و $j$ و هر زمان $t$ و $t + s$، که در آن $s ≥ 0$، احتمال شرطی $Pr[Y(t + s) = j | Y(t) = i]$ خوش تعریف باشد، به این معنا که مقدار آن به هیچ اطلاعاتی در مورد فرآیند قبل از زمان $t$ بستگی ندارد.
به طور شهودی، این بدان معنی است که احتمالات رویدادهای آینده برای فرآیند به طور کامل با دانستن وضعیت فعلی فرآیند تعیین میشود. به طور خاص، این احتمالات به چگونگی رسیدن فرآیند به وضعیت فعلی یا مدت زمانی که در وضعیت فعلی بوده است، بستگی ندارد. این ویژگی، که احتمالات رویدادهای آینده به زمان حال بستگی دارد اما به گذشته بستگی ندارد، به عنوان ویژگی مارکوف شناخته می شود. با استفاده از زبان نظریه احتمال، فرض می کنیم که $\{Y(t) \}_{t \ge 0}$ یک فرآیند مارکوف است.
با توجه به تفسیر ما از این مدلها، فرض 8.1 به صراحت برای مدلهای ارائهشده در شکلهای 8.1 و 8.2 ساخته نشده است. در هر یک از این دو مورد، اگر بدانیم که فرآیند در زمان $x$ در حالت $0$ است (به طوری که فرد در سن $x$ زنده است) پس از گذشته فرآیند میدانیم (فرد قبل از $x$ در تمام سنین زنده بوده است). فرض 8.1 در رابطه با مدلهای شکل 8.3 و 8.4 بسیار سودمندتر است. فرض کنید، برای مثال، در مدل بیماری-مرگ (شکل 8.4) ما می دانیم که $Y(t) = 1$، به این معنی که فرد در زمان $t$ بیمار است. سپس فرض 8.1 می گوید که احتمال هر حرکت آینده پس از زمان $t$، اعم از بهبودی یا مرگ، به اطلاعات بیشتری بستگی ندارد، مانند مدت زمانی که فرد تا زمان $t$ بیمار بوده است، یا چند دوره مختلف بیماری که فرد تا زمان $t$ تجربه کرده است. در عمل، ممکن است اعتقاد داشته باشیم که احتمال بهبودی، مثلاً، در هفته آینده بستگی به مدت زمانی دارد که بیماری فعلی از قبل ادامه داشته است. اگر بیماری فعلی قبلاً مثلاً شش ماه طول کشیده باشد، احتمالاً یک بیماری بسیار جدی است و بهبودی در هفته آینده امکان پذیر است اما محتمل نیست. اگر بیماری فعلی تنها یک روز تا کنون ادامه داشته باشد، ممکن است یک بیماری بی اهمیت باشد و بهبودی در عرض یک هفته بسیار محتمل است. مهم است که محدودیتهای هر مدلی را درک کنیم و همچنین در نظر داشته باشیم که هیچ مدلی بازنمایی کامل واقعیت نیست. فرض 8.1 را می توان برای وابستگی به تاریخچه فرآیند تسهیل کرد، اما این مدلهای کلیتر (غیر مارکوف) فراتر از محدوده این کتاب هستند.
فرض 8.2 ما فرض میکنیم که برای هر بازه زمانی مثبت $h$، احتمال $2$ یا بیشتر انتقال در یک دوره زمانی به طول $h$ برابر $o(h)$ میباشد.
به یاد بیاورید که هر تابعی از $h$، مثلاً $g(h)$، گفته میشود که $o(h)$ است اگر
$$
\lim_{h \to 0} \frac{g(h)}{h}=0.
$$
به طور شهودی، یک تابع $o(h)$ است اگر با همگرا شدن $h$ به $0$، تابع سریعتر از $h$ به صفر همگرا شود. بنابراین، برای مثال، $h^k$، $o(h)$ است اگر و فقط اگر $k > 1$ باشد.
فرض 8.2 به ما میگوید که برای یک بازه زمانی بسیار کوچک $t$ تا $t + h$، احتمال دو یا چند انتقال به طور قابل توجهای کوچک است. این فرض برای مدلهای شکلهای 8.1 و 8.2 غیرضروری است زیرا در هر دو مورد تنها یک انتقال میتواند انجام شود. با این حال، این فرضیهای است که باید به دلایل فنی برای مدل های شکلهای 8.3 و 8.4 در نظر گرفته شود. در این موارد، با توجه به تفسیر ما از مدلها، بی دلیل نیست.
همانطور که در شکل 8.1 نشان داده شده است، در فصل 2، نماد بیمسنجی استاندارد را برای آنچه که اکنون مدل زنده-مرده مینامیم، معرفی کردیم. به طور خاص،$ ^{}_t {p}_x$، $ ^{}_t {p}_x$ و $μ_x$. برای مدلهای چند حالته با بیش از دو حالت، یا بیش از یک انتقال ممکن، به نماد انعطاف پذیرتری نیاز داریم. ما نماد زیر را برای یک مدل چند حالته کلی معرفی میکنیم.
نماد گذاری برای حالت های $i$ و $j$ در یک مدل حالت چندگانه و برای $x$، $t ≥ 0$، تعریف می کنیم
$$
^{}_t p_x^{ij} = Pr[Y(x+t)=j|Y(x)=i], \qquad (8.1)
$$
$$
^{}_t p_x^{\overline{ii}} = Pr[Y(x+t)=i \text{ for all } s \in [0,t] | Y(x)=i], \qquad (8.2)
$$
به طوری که $^{}_t p_x^{ij}$ احتمال این است که یک فرد در حال حاضر در سن $x$ و در حال حاضر در حالت $i$ در حالت $j$ در سن $x + t$ باشد، که در آن $j$ ممکن است برابر با $i$ باشد، در حالی که $^{}_t p_x^{\overline{ii}}$ احتمال این است که یک فرد در حال حاضر در سن $x$ و در حال حاضر در حالت $i$ به طور مداوم در طول دوره از سن $x$ تا سن $x + t$ در حالت $i$ بماند.
تعریف می کنیم
$$
^{}_t \mu_x^{ij} =\lim_{h \to 0^+} \frac{^{}_h p_x^{ij}}{h}, \text{for } i \neq j. \qquad (8.3)
$$
فرض 8.3 برای همه حالتهای $i$ و $j$ و همه سنین $x ≥ 0$، فرض میکنیم که $^{}_t p_x^{ij}$ تابعی مشتق پذیر از $t$ است.
فرض 8.3 یک فرض فنی است که برای اطمینان از اینکه ریاضیات به خوبی پیش می رود، لازم است. اولین پیامد این فرض این است که حد در (8.3) همیشه وجود دارد، به این معنی که $^{}_t \mu_x^{ij}$ همیشه وجود دارد (اگرچه ممکن است برای انتقال غیرممکن صفر باشد). همچنین، احتمال وقوع یک انتقال در یک بازه زمانی به طول $h$ به $0$ همگرا میشود زیرا $h$ به $0$ همگرا میشود. همچنین فرض می کنیم که $^{}_t \mu_x^{ij}$ یک تابع کران دار و انتگرال پذیر از $x$ است. این مفروضات در عمل خیلی محدود کننده نیستند. با این حال، شرایطی وجود دارد که ما باید فرض 8.3 را کنار بگذاریم، برای مثال، زمانی که انتقال بین حالت ها در سنین خاص اتفاق میافتد. این موضوع در فصل 9 بیشتر مورد بحث قرار گرفته است. برای کمک به تفسیر نماد مدل چند حالته، ما با مقایسه آن با نماد بیمسنجی استاندارد، از نظر مدل زنده-مرده (شکل 8.1) شروع میکنیم، در برخی از موارد ممکن است از هر یک از نمادها استفاده کنیم. ما مشاهدات زیر را انجام میدهیم:
- در مدل زنده-مرده، $^{}_t p_{x}^{00}$ معادل $^{}_t p_x$ و $^{}_t p_{x}^{01}$ معادل $^{}_t q_x$ میباشد.
- $^{}_t \mu_{x}^{00}$ مشابه $\mu_x$، شدت مرگ و میر در سن $x$ میباشد.
در حالت کلی، با حالتهای $0، 1، 2، . . . ، m$، ما به $μ_x$ در به عنوان نیروی گذار یا شدت گذار بین حالتهای $i$ و $j$ در سن $x$ اشاره میکنیم.
حالت جاذب حالتی است که خروج از آن امکان پذیر نیست. به عنوان مثال، در مدل بیماری-مرگ، حالت 2 (مرده) یک حالت جاذب است، اما دو حالت دیگر اینگونه نیستند. اگر حالت $i$ یک حالت جاذب باشد، $\mu_{x}^{ij}= ^{}_ tp_{x}^{ij}=0$ برای همه $i \neq j$.
روش دیگر برای بیان فرمول (8.3) نوشتن آن بر حسب $h$ میباشد
$$
^{}_h p_{x}^{ij}=h \mu_{x}^{ij} + o(h) \quad \text{for } i \neq j \qquad(8.4)
$$
با توجه به این فرمول میتوان برای مقادیر کوچک $h$ گفت:
$$
^{}_h p_{x}^{ij} \approx h \mu_{x}^{ij} \quad \text{for} i \neq j \qqaud(8.5)
$$
این معادل فرمول (2.8) در فصل 2 برای مدل زنده-مرده است و برای ما بسیار مفید خواهد بود.
مثال 8.1 توضیح دهید که چرا برای یک مدل چند حالته کلی، $^{}_t p_{x}^{\overline{ii}}$ معادل $^{}_t p_{x}^{ii}$ نیست. یک نابرابری که این دو احتمال را به هم مرتبط می کند بنویسید و توضیح دهید چرا
$$
^{}_t p_{x}^{ii}={^{}_t p_{x}^{\overline{ii}}}+o(t). \qquad(8.6)
$$
حل 8.1 از فرمولهای (8.1) و (8.2) میبینیم که $^{}_t p_{x}^{\overline{ii}}$احتمال این است که فرآیند/فرد از حالت $i$ بین سنین $x$ و$ x + t$ خارج نشود، در حالی که $^{}_t p_{x}^{ii}$ احتمال این است که فرآیند/فرد در حالت $i$ در سن $x + t$ باشد، در هر دو مورد با توجه به اینکه فرآیند در حالت $i$ در سن $x$ بوده است. تمایز مهم این است که $^{}_t p_{x}^{ii}$ شامل این امکان است که فرآیند از حالت $i$ بین سنین $x$ و $x + t$ خارج شود، مشروط بر اینکه در سن $x + t$ به حالت $i$ برگردد. برای هر حالت فردی که یا (الف) هرگز نمیتوان آن را ترک کرد یا (ب) نمیتوان پس از ترک آن دوباره وارد آن شد، این دو احتمال معادل هستند. این امر برای تمام حالتهای مدلهای نشان داده شده در شکلهای 8.1، 8.2، 8.3، و 8.4 به جز حالتهای $0$ و $1$ در شکل 8.4 صدق میکند.
نابرابری زیر همیشه درست است زیرا سمت چپ احتمال رویدادی است که در مجموعه رویدادهایی که احتمال آن در سمت راست است گنجانده شده است.
$$
{^{}_t p_{x}^{\overline{ii}}} \leq {^{}_t p_{x}^{ii}}
$$
تفاوت بین این دو احتمال در احتمال مسیرهایی است که در آن فرآیند دو یا چند انتقال بین سنین $x$ و $x + t$ انجام میدهد تا در سن $x + t$ به حالت $i$ برگردد. از فرض 8.2 می دانیم که این احتمال $o(t)$ است. این فرمول (8.6) را به ما میدهد.
مثال 8.2 نشان دهید که برای یک مدل چند حالته کلی و برای $h > 0$،
$$
{^{}_h p_{x}^{\overline{ii}}}=1-h\sum_{j=0,j \neq i}^{m} \mu_{x}^{ij} +o(h) \qqaud(8.7)
$$
حل 8.2 ابتدا توجه داشته باشید که $1-^{}_h p_{x}^{\overline{ii}}$ احتمال این است که فرآیند در زمانی بین سنین $x$ و $x + h$ از حالت $i$ خارج شود و احتمالاً به حالت $i$ قبل از سن $x + h$ بازگردد. اگر فرآیند از حالت $i$ بین سنین $x$ و $x + h$ خارج شود، در سن $x + h$ باید در حالت $j ( \neq i)$ باشد یا در حالت $i$ باشد که حداقل دو تغییر در بازه زمانی $h$ داشته باشد. با استفاده از فرمول (8.4) و فرض 8.2، مجموع این احتمالات برابر است با
$$
-h\sum_{j=0,j \neq i}^{m} \mu_{x}^{ij},
$$
که (8.7) ثابت می کند.
توجه داشته باشید که با ترکیب (8.6) و (8.7) داریم
$$
{^{}_h p_{x}^{ii}}=1-h\sum_{j=0,j \neq i}^{m} \mu_{x}^{ij} +o(h) \qqaud(8.8)
$$
8.6 توابع بیمه و مستمری وابسته به حالت
تا اینجا نشان دادهایم که مدلهای چند حالته یک روش طبیعی برای مدلسازی جریانهای نقدی وابسته به حالت هستند و نشان دادهایم که چگونه میتوان احتمالات را برای چنین مدلهایی تنها با توجه به شدتهای گذار بین جفت حالات ارزیابی کرد. مرحله بعدی در مطالعه ما از مدلهای چند حالتی، محاسبه حق بیمه و ارزش بیمهنامه برای بیمهنامهای است که توسط چنین مدلی ارائه میشود و برای این موارد، توابع بیمسنجی مشابه توابع $\bar a_x$ و $\bar A_x$ فصلهای ۴ و ۵ را توسعه میدهیم.
ما به طور ضمنی از رویکرد تابع شاخص از بخش ۴.۶ استفاده میکنیم – یعنی، با جمع کردن حاصلضرب احتمالات، مبالغ و توابع تنریل در تمام تاریخهای پرداخت ممکن، مقادیر فعلی مورد انتظار را توسعه میدهیم. این امر مستقیماً به فرمولهای شهودی برای $EPV$ها منجر میشود، اما گشتاورهای بالاتر را ارائه نمیدهد، که خارج از محدوده این کتاب هستند.
هیچ نمادگذاری بیمسنجی استانداردی برای توابع بیمه و مستمری در چارچوب مدل چند حالتی وجود ندارد؛ نمادگذاری مورد استفاده در این فصل، نمادگذاری بینالمللی بیمسنجی را تعمیم میدهد و در حرفه بیمسنجی رواج یافته است.
مزایای بیمه وابسته به حالت
مزایای بیمه مشروط به انتقال به یک وضعیت مشخص هستند. به عنوان مثال، مزایای فوت در صورت انتقال به وضعیت فوت قابل پرداخت است؛ یک بیمه نامه از کارافتادگی دائمی ممکن است مبلغ بیمه، در صورت از کارافتادگی پرداخت کند.
فرض کنید با توجه به اینکه فرد در حال حاضر در حالت $i$ است (که ممکن است برابر با $j$ باشد)، بلافاصله در هر انتقال آتی به حالت $j$ ظرف $n$ سال، مبلغ $۱$ واحد پرداخت میشود. در این صورت، $EPV$ مزایا عبارت است از:
$$
\bar A_{x:\bar{n}|}^{ij}=\int_{0}^{n} \sum_{k=0,k \neq j}^{m} e^{-\delta t} {^{}_t p_{x}^{ik}} {\mu_{x+t}^{kj}} dt \qquad(8.18)
$$
توجه داشته باشید که این مزایا نیازی به انتقال مستقیم از حالت $i$ به حالت $j$ ندارد و اگر امکان انتقال چندگانه به حالت $j$ وجود داشته باشد، آنگاه هر بار که بیمه عمر به حالت $j$ منتقل میشود، مزایای معادل ۱ پرداخت میشود. اگر مدت مشخصی برای بیمهنامه وجود نداشته باشد، تابع تمام عمر، $\bar A_{x}^{ij}$، را خواهیم داشت.
برای بدست آوردن (8.18)، یک پرداخت احتمالی را در بازه بینهایت کوچک $(t، t + dt)$ در نظر میگیریم.
- اگر پرداختی وجود داشته باشد، مبلغ ۱ است.
- عامل تنزیل (برای $dt$ به اندازه کافی کوچک) $e^{-\delta t}$ است.
- احتمال انجام پرداخت، احتمال انتقال فرد به حالت $j$ در $(t، t + dt)$ است، با توجه به اینکه فرد در زمان $0$ در حالت $i$ است.
برای انتقال به حالت $j$ در $(t, t + dt)$، فرد باید در حالت $k$ باشد که بلافاصله قبل از $j$ نباشد (احتمال دو انتقال در زمان بینهایت کوچک ناچیز است)، با احتمال ${^{}_t p_{x}^{ik}} $، سپس در طول بازه $(t, t + dt)$ از حالت $k$ به حالت $j$ منتقل شود، با احتمال (به تقریبی) ${\mu_{x+t}^{kj}}$.
جمع (یعنی انتگرالگیری) روی تمام فواصل زمانی ممکن، معادله (8.18) را میدهد.
اگر نیاز به محاسبه $\bar A_{x:\bar{n}|}^{ij}$ از مجموعهای از جداول $\bar A_{x}^{ij}$ داشته باشیم، میتوانیم این کار را انجام دهیم، مشروط بر اینکه احتمالات ${^{}_t p_{x}^{ik}}$ را بدانیم. رابطه به صورت زیر است:
$$
\bar A_{x:\bar{n}|}^{ij}= \bar A_{x}^{ij} – e^{-\delta n} \sum_{k=0}^{m} {^{}_n p_{x}^{ik}} \bar A_{x+n}^{kj} \qquad(8.19)
$$