چکیده این فصل مفاهیم اساسی جمعیتشناسی و نظریه جمعیت را ارائه میدهد که به ما اجازه میدهد تحول تعداد مشارکتکنندگان و مستمریبگیران یک طرح بازنشستگی را مدلسازی کنیم. مفاهیم بنیادی جمعیتهای پایدار (Stable) و ایستا (Stationary) معرفی میشوند. نسبتهای جمعیتشناختی مختلف که در نظریه بازنشستگی مفید هستند، تعریف و به تصویر کشیده شدهاند، همچنین دو نوع اصلی از ریسکهای جمعیتشناختی که بر طرحهای بازنشستگی تأثیر میگذارند: ریسک طول عمر (Longevity risk) و ریسک رشد جمعیت (population growth risk).
۳.۱ نمودار لکسیس (Lexis Diagram)
همانطور که کاکس (جمعیتشناسی، ۱۹۷۶) بیان میکند، «جمعیتشناسی مطالعه با روشهای آماری روی جمعیتهای انسانی است که شامل اندازهگیری اندازه، رشد و کاهش آنها، نسبتهای زندگی در برخی مناطق، متولد شدن، ازدواج کردن، داشتن فرزند یا مردن و توابع مرتبط با باروری، ازدواج و مرگومیر میباشد». بنابراین ما در اینجا نگران تحول اندازه یک جمعیت معین در طول زمان خواهیم بود که عموماً بر اساس سن تحلیل میشود. بنابراین دو متغیر تحلیلی اصلی زمان (${t}$) و سن (${x}$) هستند.
نمودار لکسیس به ما اجازه میدهد تا این دو متغیر را در یک صفحه دو بعدی، و همچنین پیشرفت یک جمعیت را، همانطور که در شکل ۳.۱ نشان داده شده است، تجسم کنیم.
یک فرد در این صفحه با موارد زیر مشخص میشود:
- یک نقطه ورود $({x_0}, {t_0})$: بسته به مسئله مورد نظر، ${x_0}$ میتواند نشاندهنده تولد ${({x_0} = 0)}$ باشد؛ همچنین اگر فرد علاقهمند به تحول نیروی کار خود باشد، میتواند نشاندهنده ورود به خدمت در یک شرکت باشد.
- یک نقطه خروج ${({x_n}, {t_0} + {x_n} – {x_0})}$: بسته به مورد، ${x_n}$ ممکن است سن مرگ یا سن بازنشستگی باشد که با ${x_r}$ نشان داده میشود. زمانی که ${x_n}$ به آخرین سن یک جدول مرگومیر اشاره دارد، با ${\omega}$ نشان داده میشود.
- یک خط قطری که این دو نقطه را به هم وصل میکند، که خط زندگی (lifeline) نامیده میشود.
زمینههای مختلف منجر به تفسیرهای متفاوتی از نمودارهای لکسیس میشود. به عنوان مثال، میتوان مهاجرت به داخل و مهاجرت به خارج را در نظر گرفت: نقاط ورود و خروج نمودار لکسیس در آن صورت نشاندهنده ورود به و خروج از کشور مورد نظر هستند.
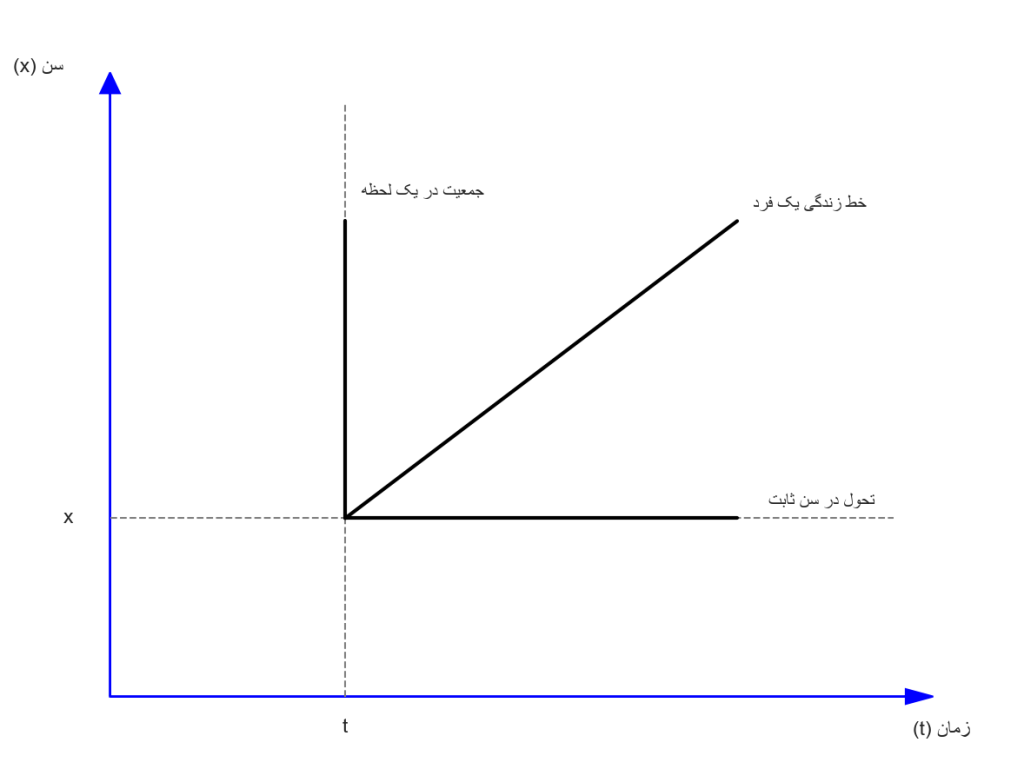
یک خط عمودی در این نمودار نشاندهنده کل جمعیت حاضر در یک لحظه است. یک خط افقی در این نمودار نشاندهنده تحول یک گروه سنی ثابت در طول زمان است.
۳.۲ مدلهای جمعیتی
یک مدل جمعیتی شامل توصیف اندازه یک جمعیت به عنوان تابعی از دو متغیر است: زمان و سن.
۳.۲.۱ یک مدل گسسته (A Discrete Model)
ما فرض میکنیم که افق زمانی گسسته است، به شکل:
$$
T = {{t_0}, {t_0} + 1, {t_0} + 2, \dots, {t_1}} .
$$
بنابراین ما جمعیت را مشاهده میکنیم، برای مثال، هر سال یا هر ماه در تاریخهای ثابت.
در سطح سن، مقیاس نیز گسسته شده است (برای مثال با گرد کردن سن دقیق به نزدیکترین ۶ ماه):
$$
X = {{x_0}, {x_0} + 1, {x_0} + 2, \dots, {x_n}} ,
$$
که در آن ${x_0}$ اولین سن، و ${x_n}$ آخرین سن است. ما سپس با ${L(x, t)}$ (با ${x \in X}, {t \in T}$) تابع جمعیتی را نشان میدهیم که در تاریخ ${t}$، اندازه جمعیت با سن ${x}$ را میدهد.
کل جمعیت در تاریخ ${t}$ به صورت زیر تعریف میشود:
$$
N(t) = \sum_{x=x_0}^{x_n} L(x, t).
$$
تابع $L$ دو متغیره امکان یک تحلیل سهگانه را فراهم میکند:
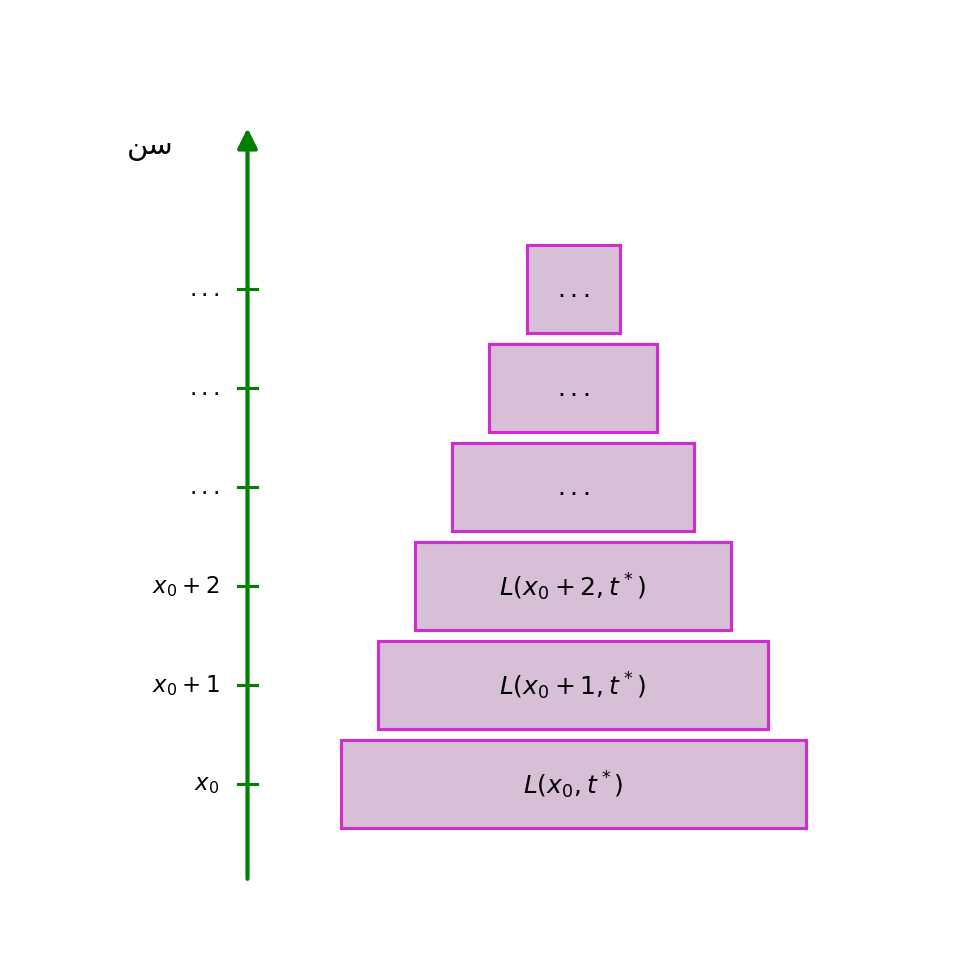
- برای ${t\text{=}t^*}$ ثابت: $L$ به صورت تابعی از سن دیده میشود:
$$\{{L(x_0, t^*), L(x_0+1, t^*), \ldots, L(x_n, t^*)}\}$$.
این دنباله معمولاً در قالب یک گراف به نام هرم سنی (شکل ۳.۲) نمایش داده میشود. - برای ${x\text{=} x^*}$ ثابت: $L$ به صورت تابعی از زمان دیده میشود:
$$،\{{L(x^*, t_0), L(x^*, t_0+1), \ldots, L(x^*, t_1)}\}$$
که تکامل یک گروه سنی ثابت را بر حسب تعداد افراد نشان میدهد. - برای $x$ و $t$ که توسط ${x \text{=} x^* + t – t^*}$ به هم مرتبط هستند: $L$ به صورت تابعی از یک گروه همسال دیده میشود:
$$،\{{L(x^*, t^*), L(x^*+1, t^*+1), L(x^*+2, t^*+2), \ldots}\}$$
که به ما اجازه میدهد تا تکامل یک گروه سنی اولیه $x^*$ در زمان $t^*$ را ردیابی کنیم ${(x^* \in X, t^* \in T)}$ .
پویایی جمعیت تلاش میکند تا تکامل اندازههای جمعیت را بر اساس دو پدیده توضیحی درک کند:
- ورود به جمعیت (تولد، مهاجرت، استخدام و غیره). ما $E(x, t)$ (با ${x \in X, t \in T}$) را به عنوان تابعی که تعداد تازه واردها را در زمان $t$ در سن $x$ نشان میدهد، تعریف میکنیم.
- خروج از جمعیت (مرگ، بازنشستگی و غیره). ما $p_t(x, x’)$ (با ${x, x’ \in X, t \in T}$) را به عنوان احتمال بقای یک فرد متعلق به جمعیت در سن $x$ در زمان $t$ تا رسیدن به سن $x’$ تعریف میکنیم. این احتمالات میتواند ناشی از یک علت خروج (مثلاً مرگ) یا چندین علت خروج (مثلاً مرگ و ناتوانی) باشد.
این توابع جمعیتی با رابطهای به نام معادله تجدید (renewal equation) مرتبط هستند که بر اساس یک فرمول بازگشتی برای یک گروه همسال معین بنا شده است:
$$
\begin{aligned}
L(x+h, t+h) &= L(x, t) \cdot p_t(x, x+h)\\
& + \sum_{k=1}^{h} E(x+k, t+k) \cdot p_{t+k}(x+k, x+h) \qquad (3.1)
\end{aligned}
$$
این فرمول بیان میکند که برای حضور در جمعیت پس از $h$ سال، فرد یا باید در ابتدا حضور داشته و زنده مانده باشد، یا در این مدت وارد شده و زنده مانده باشد.
یک حالت خاص مهم زمانی است که ورودیها در یک سن واحد (مثلاً تولدها در سن ${x=0}$) صورت میگیرد. در این حالت، ما داریم:
$$E(x, t) = \begin{cases} E(t) & x = x_0 \\ 0 & x \neq x_0 \end{cases}$$
معادله (۳.۱) میتواند به صورت زیر نوشته شود:
$$L(x, t) = E(t – (x – x_0)) \cdot p_{t-(x-x_0)}(x_0, x)$$
اگر فرض کنیم احتمالات بقا مستقل از زمان هستند، به دست میآوریم:
$$L(x, t) = E(t – (x – x_0)) \cdot p(x_0; x) \quad (3.2)$$
۳.۲.۲ یک مدل پیوسته
حتی اگر طبیعی باشد که گسستهسازی انجام شود، متغیرهای “زمان” و “سن” ذاتاً پیوسته هستند. ما خود را محدود میکنیم به حالتی که ورودیها در یک سن واحد رخ دهند (${x=0}$). سپس چگالی جمعیت سن $x$ در زمان $t$ را به صورت تابعی از دو متغیر تعریف میکنیم:
$${\ell(x, t); x \in [0, \omega]; t \in [t_0, t_1]}$$
با داشتن این تابع، میتوانیم تکامل جمعیت را با انتگرالگیری محاسبه کنیم:
- ${L(x_0; x_1; t) = \int_{x_0}^{x_1} \ell(x, t) dx}$: جمعیت بین سنین $x_0$ و $x_1$ در زمان $t$.
- ${\int_{t’}^{t”} \ell(x, t) dt}$: جمعیت در حال رسیدن به سن $x$ بین زمان $t’$ و $t”$.
- ${N(t) = \int_{0}^{\omega} \ell(x, t) dx}$: کل جمعیت در زمان $t$.
در این جمعیت، ورودیها و خروجیها توسط فرآیندهای ورود و بقا کنترل میشوند:
- فرآیند ورود: $\{ {b(t); t \in [t_0, t_1]} \}$، و ${ \int_{t’}^{t”} b(t)dt}$ نشاندهنده تعداد تولدها بین زمان ${ t’ }$ و زمان ${ t” }$ است؛
- فرآیند بقا: $\{ {s(x, t), x \in [0, \omega]; t \in [t_0, t_1]} \}$.
روابط بین این توابع مختلف عبارتند از:
$$ \ell(0,t) = b(t), \qquad (3.3) $$
$$ \ell(x,t) = b(t – x)s(x,t). \qquad (3.4) $$
نیروی خروج لحظهای نیز معرفی میشود، در جایی که وجود داشته باشد:
$$ \mu(x,t) = -\frac{1}{s(x,t)} \frac{\partial}{\partial x}s(x,t). \qquad (3.5) $$
چگالی جمعیت نیز، همانند حالت گسسته، در معادلات بازگشتی صدق میکند:
۱. فرم گسسته:
$$
\begin{aligned}
\ell(x + h, t + h) &= b(t + h – (x + h)) \cdot s(x + h, t + h) \\
&= b(t – x) \cdot s(x + h, t + h) \\
&= b(t – x) \cdot s(x, t) \cdot \frac{s(x + h, t + h)}{s(x, t)} \\
&= \ell(x, t) \cdot p_t(x, x + h),
\end{aligned}
$$
جایی که ${ p_t(x, x + h) = \frac{s(x+h, t+h)}{s(x,t)} }$ نشاندهنده احتمال شرطی زنده بودن در سن ${ x + h }$ به شرط زنده بودن در زمان ${ t }$ و سن ${ x }$ است.
۲. فرم پیوسته:
$$ \ell(x,t) = b(t – x) \cdot s(x, t) $$
با مشتقگیری، به دست میآوریم:
$$ \frac{\partial \ell}{\partial x} = -b'(t – x) \cdot s(x, t) + b(t – x) \cdot \frac{\partial}{\partial x}s(x, t), $$
$$ \frac{\partial \ell}{\partial t} = b'(t – x) \cdot s(x, t) + b(t – x) \cdot \frac{\partial}{\partial t}s(x, t). $$
با جمع کردن این دو مشتق جزئی، خواهیم داشت:
$$ \frac{\partial \ell}{\partial x} + \frac{\partial \ell}{\partial t} = b(t – x) \left[ \frac{\partial s}{\partial x} + \frac{\partial s}{\partial t} \right]. $$
بهطور خاص، اگر فرآیند بقا مستقل از زمان باشد،
$$ \frac{\partial \ell}{\partial x} + \frac{\partial \ell}{\partial t} = b(t – x) \cdot s(x, t) \cdot \frac{1}{s(x, t)} \frac{\partial s}{\partial x} $$
یا با در نظر گرفتن معادلات (۳.۴) و (۳.۵)،
$$ \frac{\partial \ell}{\partial x} + \frac{\partial \ell}{\partial t} = -\ell(x, t) \cdot \mu(x, t). $$
۳.۳ جمعیتهای پایدار (Stable Populations)
در میان تمام جمعیتها، جمعیتشناسی بهطور خاص به برخی جمعیتهای خاص علاقهمند است؛ این جمعیتها ویژگیهای جالبی از نظر تحول هزینه مستمری خواهند داشت.
۳.۳.۱ جمعیتهای گسسته پایدار (Stable Discrete Population)
یک جمعیت زمانی پایدار گفته میشود که تابع جمعیت آن معیار تفکیک زیر را برآورده کند:
$$ L(x, t) = \varphi(t)\chi(x), \qquad (3.6) $$
جایی که ${ \varphi }$ تابعی فقط از زمان و ${ \chi }$ تابعی فقط از سن است.
چنین جمعیتهایی دارای هرم سنی با شکل ثابت در طول زمان هستند؛ بهطور خاص نسبتهای زیر در طول زمان ثابت هستند:
۱. نسبت بین اندازه دو گروه سنی:
$$ \frac{L(x_2, t)}{L(x_1, t)} = \frac{\chi(x_2)\varphi(t)}{\chi(x_1)\varphi(t)} = \frac{\chi(x_2)}{\chi(x_1)}, $$
۲. نسبت بین اندازه دو زیرگروه از جمعیت:
$$ \frac{\sum_{x=x_1}^{x_4} L(x, t)}{\sum_{x=x_1}^{x_2} L(x, t)} = \frac{\sum_{x=x_1}^{x_4} L(x, t’)}{\sum_{x=x_1}^{x_2} L(x, t’)} = \frac{\sum_{x=x_1}^{x_4} \chi(x)}{\sum_{x=x_1}^{x_2} \chi(x)}. \qquad (3.7) $$
۳.۳.۲ جمعیتهای گسسته ایستا (Stationary Discrete Populations)
به جمعیتی ایستا گفته میشود که تابع جمعیت آن مستقل از زمان باشد:
$$ L(x, t) = \chi(x). $$
در این حالت، نه تنها شکل جمعیت بدون تغییر باقی میماند، بلکه اندازه آن نیز ثابت میماند.
۳.۳.۳ چگونگی دستیابی به جمعیتهای ایستا
فرضیات زیر را میتوان برای تلاش جهت یافتن جمعیتهای ایستا به کار برد:
۱. ورودها به جمعیت در یک سن یکنواخت اتفاق میافتد که با ${x_0}$ نشان داده میشود،
۲. احتمالات بقا مستقل از زمان هستند.
در این حالت، تابع جمعیت را میتوان به صورت زیر نوشت (نگاه کنید به معادله (۳.۲)):
$$ L(x, t) = E \left( t – (x – x_0) \right) \cdot p \left( x_0; x \right). $$
بهطور کلی، این عبارت معیار تفکیکپذیری معادله (۳.۶) را برآورده نمیکند. برای مثال، اگر تابع ورود یک تابع خطی باشد، داریم:
$$ E \left( t – (x – x_0) \right) = K \cdot \left( t – (x – x_0) \right), $$
$$ L(x, t) = K \left( t – (x – x_0) \right) \cdot p \left( x_0; x \right), $$
که تفکیکپذیر نیست.
از سوی دیگر، اگر تابع ورود یک تابع نمایی باشد، به دست میآوریم:
$$ E \left( t – (x – x_0) \right) = A \cdot e^{\rho \left( t – (x – x_0) \right)}, $$
$$
\begin{aligned}
L(x, t) &= A \cdot e^{\rho \left( t – (x – x_0) \right)} \cdot p \left( x_0; x \right)
\\&=\left( A \cdot e^{\rho t} \right) \cdot \left( e^{-\rho (x – x_0)} \cdot p \left( x_0; x \right) \right),
\end{aligned}
\qquad (3.8)
$$
که تفکیکپذیر است.
در این حالت، کل جمعیت توسط رابطه زیر داده میشود:
$$
\begin{aligned}
N(t) &= \sum_{x=x_0}^{x_n} {L(x, t)} \\
&= e^{\rho t} \cdot \left( \sum_{x=x_0}^{x_n} {A \cdot e^{-\rho (x – x_0)} \cdot p \left( x_0; x \right)} \right)\\
& = C \cdot e^{\rho t},
\end{aligned}
$$
یعنی توسط یک جمعیت کل نمایی.
بهطور خاص:
- اگر ${\rho > 0}$ باشد، ما یک جمعیت پایدار افزایشی داریم،
- اگر ${\rho = 0}$ باشد، ما یک جمعیت ایستا داریم،
- اگر ${\rho < 0}$ باشد، ما یک جمعیت پایدار کاهشی داریم.
۳.۳.۴ جمعیتهای پیوسته پایدار (Stable Continuous Populations)
این مفاهیم ایستایی را میتوان به سادگی در یک چارچوب پیوسته تعمیم داد.
مثالی از چنین جمعیت پایدار پیوستهای با سن ورود یکنواخت ${x_0 = 0}$ (مراجعه کنید به معادله (۳.۴)) توسط رابطه زیر داده میشود:
$$ \ell(x, t) = b(t – x) \cdot s(x, t) = b \cdot e^{R(t – x)} \cdot s(x), $$
که در آن ${R}$ یک ثابت است، یعنی حالتی که فرآیند بقا مستقل از زمان است و فرآیند ورود نمایی است.
در این مدل، کل جمعیت توسط رابطه زیر داده میشود:
$$
\begin{aligned}
N(t) &= \int_{0}^{\omega} {\ell(x, t)dx}\\ &= \int_{0}^{\omega} {b e^{R(t – x)} s(x) dx}\\ &= e^{Rt} \int_{0}^{\omega} {b e^{-Rx} s(x) dx} \\&= e^{Rt} N_0.
\end{aligned}
$$
برای ${R = 0}$، ما یک جمعیت ایستا داریم.
۳.۳.۵ مثالی از یک جمعیت غیر ایستا پیوسته
برای یک جمعیت پایدار با سن ورود یکنواخت، تابع ${N}$ معادله دیفرانسیل خطی زیر را حل میکند:
$$ \frac{dN}{dt}(t) = RN(t). $$
مدلهای غیر ایستا را میتوان توسعه داد، مانند مدل لجستیک، جایی که فرض میشود نرخ رشد ${R}$ با افزایش جمعیت بهصورت خطی کاهش مییابد، که برای مثال محدودیتهای محیطی را در نظر میگیرد:
$$ \frac{dN}{dt}(t) = R(N)N(t), $$
که در آن ${R(N) = r – bN}$ است.
سپس معادله دیفرانسیل به صورت زیر در میآید:
$$ \frac{dN}{dt}(t) = rN(t) – bN^2(t). $$
به منظور حل این معادله دیفرانسیل، بیایید تعریف کنیم:
$$ \varphi(t) = \frac{1}{N(t)}. $$
سپس به دست میآوریم:
$$
\begin{aligned}
\varphi'(t) &= -\frac{N'(t)}{N^2(t)} = -\frac{N(t)r – bN^2(t)}{N^2(t)}\\ &= -\frac{r}{N(t)} + b\\ &= -r\varphi(t) + b.
\end{aligned}
$$
بررسی اینکه تابع زیر یک جواب برای این معادله دیفرانسیل است، آسان میباشد:
$$ \varphi(t) = \frac{b}{r} \left[ 1 + K e^{-rt} \right], $$
که در آن ${K}$ یک ثابت است. در واقع، با مشتقگیری از تابع ${\varphi}$، داریم:
$$ \varphi'(t) = -b K e^{-rt}. $$
از سوی دیگر، با در نظر گرفتن فرم ${\varphi}$، داریم:
$$ \frac{r}{b}\varphi(t) – 1 = K e^{-rt}. $$
با جایگذاری، به دست میآوریم:
$$ \varphi'(t) = -b \left( \frac{r}{b}\varphi(t) – 1 \right) = -r\varphi(t) + b. $$
با بازگشت به تابع اصلی ${N}$:
$$ N(t) = \frac{r}{b} \frac{1}{1 + K e^{-rt}}. $$
مقدار ثابت ${K}$ را میتوان از شرط اولیه به دست آورد:
$$ N(0) = \frac{r}{b} \frac{1}{1 + K}, $$
$$ K = \frac{r}{bN(0)} – 1. $$
نهایتاً، با جایگذاری، خواهیم داشت:
$$ N(t) = \frac{r}{b} \frac{1}{1 + \left( \frac{r}{bN(0)} – 1 \right) e^{-rt}}, $$
که همچنان میتوان آن را با تعریف ${N^* = \frac{r}{b}}$ به صورت زیر نوشت:
$$ N(t) = N(0) \frac{N^*}{N(0) \left( 1 – e^{-rt} \right) + N^* e^{-rt}}. $$
جمعیت به تدریج از یک اندازه اولیه ${N(0)}$ به یک اندازه مجانبی ${N^*}$ تغییر میکند. بهطور خاص،
$$ \lim_{t \to \infty} N(t) = N^*. $$
برخلاف جمعیتهای پایدار افزایشی، تعداد افراد در اینجا کراندار (محدود) است.
۳.۴ نسبتهای دموگرافیک
بیایید اکنون برخی از نسبتهای دموگرافیک را استخراج کنیم که کمیتهای بسیار مفیدی در نظریه بازنشستگی هستند. این نسبتها در یک تنظیمات زمانی گسسته تعریف خواهند شد، اما میتوانند به سادگی به یک تنظیمات زمانی پیوسته تعمیم داده شوند.
در نظریه تأمین اجتماعی مرسوم است که کل جمعیت را به سه زیرگروه سنی تقسیم کنند:
- جوانان: ${\{x \in {0, 1, \dots, x_a – 1}\}}$،
- افراد فعال: ${\{x \in {x_a, x_a + 1, \dots, x_r – 1}\}}$،
- افراد بازنشسته: ${\{x \in {x_r, x_r + 1, \dots, \omega}\}}$.
توجه داشته باشید که ما بر نسبتهای دموگرافیک تمرکز میکنیم، زیرا این گروهها را فقط بر اساس معیارهای سنی تعریف میکنیم. برخی نویسندگان بر نسبتهای اقتصادی تمرکز دارند، با در نظر گرفتن اینکه افراد فعال باید فقط شامل افراد شاغل باشند، یعنی افراد بیکار را از این دسته حذف میکنند.
سپس نسبتهای مختلف زیر را میتوان با فرض یک مدل جمعیت گسسته معرفی کرد:
۱. نسبت وابستگی (dependence ratio)، نسبت بین تعداد افراد بازنشسته و تعداد افراد فعال است:
$$ D(t) = \frac{\sum_{x=x_r}^{\omega} L(x, t)}{\sum_{x=x_a}^{x_r – 1} L(x, t)}. \quad (3.9) $$
این نسبت، وابستگی جمعیت بازنشسته به جمعیت فعال را اندازهگیری میکند؛ و نقش مهمی در نظریه صندوقهای بازنشستگی ایفا میکند.
۲. نسبت پشتیبانی بالقوه (potential support ratio) بالقوه معکوس نسبت وابستگی است و تعداد افراد فعال به ازای هر بازنشسته را اندازهگیری میکند:
$$ F(t) = \frac{1}{D(t)}. $$
۳. ضریب شدت سالمندی (aging intensity coefficient)، نسبت جمعیت بازنشسته بالای یک سن خاص (به عنوان مثال ۸۰ سال) را اندازهگیری میکند. با تعریف ${ x_r < x_v < \omega }$، داریم:
$$ G(t) = \frac{\sum_{x=x_v}^{\omega} L(x, t)}{\sum_{x=x_r}^{\omega} L(x, t)}. $$
۴. نسبت جوانی (youth ratio)، نسبت بین تعداد افراد جوان و تعداد افراد فعال است:
$$ H(t) = \frac{\sum_{x=0}^{x_a – 1} L(x, t)}{\sum_{x=x_a}^{x_r – 1} L(x, t)}. $$
۵. نسبت وابستگی کل (total dependency ratio)، مجموع نسبت وابستگی و نسبت جوانی است. این نسبت، درجه کلی وابستگی جمعیت غیرفعال («جوانان» و «بازنشستگان») به جمعیت فعال را اندازهگیری میکند:
$$ I(t) = D(t) + H(t) = \frac{\sum_{x=0}^{x_a – 1} L(x, t) + \sum_{x=x_r}^{\omega} L(x, t)}{\sum_{x=x_a}^{x_r – 1} L(x, t)}. $$
در حالت یک جمعیت پایدار، تمامی این نسبتهای دموگرافیک در طول زمان ثابت هستند، زیرا در این نوع جمعیت، نسبتهای بین گروههای سنی در طول زمان تغییر نمیکنند (معادله ۳.۷ را ببینید). این موضوع علاقه نظری به این نوع جمعیت را در مسائل تأمین اجتماعی توضیح میدهد.
۳.۵ ریسکهای دموگرافیک (Demographic Risks)
رابطه عمومی تجدید یک جمعیت نشان میدهد که دو فرایند نقش اساسی در تحول اندازه گروههای سنی مختلف در طول زمان ایفا میکنند:
- تجدید جمعیت که توسط تابع ورود آن مدلسازی میشود،
- طول عمر جمعیت که توسط احتمالات بقا مدلسازی میشود.
این دو فرایند مختلف، دو ریسک دموگرافیک را بر یک جمعیت مفروض ایجاد خواهند کرد که هر دو بر تحول مالی یک طرح بازنشستگی تأثیر میگذارند: ریسک رشد جمعیت و ریسک طول عمر. اولی، برای مثال، متناظر با کاهش در نرخ تولد است، در حالی که دومی ناشی از افزایش در طول عمر است. بنابراین درک اثرات آنها بر یک طرح بازنشستگی پرداخت جاری (Pay-As-You-Go) آسان است: پدیده اول احتمالاً میزان حقبیمههای دریافتی را کاهش میدهد، زیرا جمعیت شاغل به تدریج کاهش مییابد، در حالی که پدیده دوم منجر به افزایش هزینهها میشود، زیرا مزایا باید برای مدت طولانیتری پرداخت شوند.
در ادامه این بخش، فرض خواهیم کرد که جمعیت دارای یک سن ورود واحد است. تابع جمعیت آنگاه به صورت صریح توسط معادله (۳.۲) داده میشود:
$$ L(x, t) = E \left( t – (x – x_0) \right) \cdot p_{t-(x-x_0)} (x_0, x). \quad (3.2) $$
۳.۵.۱ ریسک طول عمر (Longevity Risk)
یک ابزار کلاسیک بیمسنجی برای اندازهگیری و برجستهسازی ریسک طول عمر، امید زندگی است؛ که میتوان آن را به عنوان امید ریاضی تعداد سالهای باقیمانده برای زندگی در یک سن داده شده تعریف کرد. اگر در سن بازنشستگی تعریف شود، نشاندهنده متوسط تعداد سالهای پرداخت مزایای بازنشستگی برای یک کوهورت (گروه همسن) معین است.
در مدل گسسته در نظر گرفته شده در اینجا، این تابعی از دو متغیر است که به صورت زیر داده میشود:
$ e_x(t) $
امید زندگی برای یک فرد با سن $x$ در زمان $t$=
$. \sum_{y=x+1}^{\omega} p_t(x, y)= $
این تابع گاهی اوقات امید زندگی آیندهنگر نامیده میشود زیرا از احتمالات بقای آینده استفاده میکند. این تابع به طور ضمنی تحول مورد انتظار نرخ مرگومیر را در طول زمان در نظر میگیرد.
اگر فرض کنیم که احتمالات بقا در طول زمان ایستا (Stationary) هستند، امید زندگی اکچوئری سنتی را به دست میآوریم که تنها تابعی از سن است و اغلب با استفاده از احتمالات مشاهده شده در یک زمان معین محاسبه میشود (برای جزئیات به پیوست فنی مراجعه کنید):
$$ e_x = \sum_{y=x+1}^{\omega} p(x, y) = \sum_{y=x+1}^{\omega} {}_{y-x}p_x. $$
در عمل معمولاً از دو امید زندگی استفاده میشود:
- امید زندگی در بدو تولد (${ x = 0 }$).
- امید زندگی در زمان بازنشستگی (${ x = x_r }$).
امید زندگی میتواند بهطور معمول با قیمت مستمری مرتبط باشد (برای جزئیات به پیوست فنی مراجعه کنید). بیایید برای این منظور، قیمت یک مستمری مادامالعمر باز-ارزشیابیشده (با پرداخت در پایان دوره/معوق) را در نظر بگیریم:
$$ a_x^{(i,g)} = \sum_{y=x+1}^{\omega} \frac{(1+g)^{y-x}}{(1+i)^{y-x}} {}_y p_x, $$
که در آن ${i}$ نرخ تنزیل، ${g}$ نرخ باز-ارزشیابی و ${ {}_y p_x }$ احتمالات بقا هستند.
با در نظر گرفتن حالت خاصی که نرخ باز-ارزشیابی برابر با نرخ تنزیل باشد، خواهیم داشت:
$$ a_x^{(i,i)} = \sum_{y=x+1}^{\omega} {}_y p_x = e_x. $$
3.5.2 ریسک رشد دموگرافیک (Demographic Growth Risk)
ریسک رشد جمعیت به نرخ جایگزینی افراد فعال مربوط میشود و بنابراین مستقیماً توسط تابع ورود به جمعیت، که با ${E(t)}$ نشان داده میشود، ایجاد میگردد. ورودیها به جمعیت عموماً یا از تولدها ناشی میشوند و یا از مهاجرتها. ضرایب مختلفی میتوانند برای اندازهگیری اهمیت این ورودیها استفاده شوند. یک مثال از این موارد، نرخ باروری برای تولدها است که با میانگین تعداد فرزندان به ازای هر زن در سن باروری تعریف میشود. در جمعیتشناسی عموماً در نظر گرفته میشود که این شاخص باید حداقل ${2.1}$ باشد تا جایگزینی ساده جمعیت تضمین گردد.
3.5.3 یک مدل دو دورهای (A Two-Period Model)
ما در اینجا یک مدل ساده دو دورهای را ارائه میدهیم که اثرات دو ریسک اساسی دموگرافیک (طول عمر و رشد) را بر یک طرح بازنشستگی نشان میدهد. بدین ترتیب ما یک مقایسه کمی بین روشهای اصلی تأمین مالی که در بخش 2.4.2 دیده شد، یعنی «سیستم پرداخت جاری» (Pay-As-You-Go) و «اندوختهگذاری کامل» (Full Funding)، به دست خواهیم آورد.
در این مدل سادهسازی شده، هر فرد دو دوره در زندگی خود را سپری میکند: یکی به عنوان فرد فعال و دیگری به عنوان بازنشسته. افراد در سن ${x_r – 1}$ وارد جمعیت میشوند، در سن ${x_r}$ بازنشسته میشوند و در سن ${x_r + 1}$ فوت میکنند.
یک حقوق متوسط در سن ${x_r – 1}$ دریافت میشود که از آن یک حقبیمه بازنشستگی (contribution) به منظور تأمین مالی مستمری پرداختشده در سن ${x_r}$ محاسبه میگردد. فرض بر این است که طرح بازنشستگی یک طرح «مزایای معین» (Defined Benefit) مبتنی بر حقوق نهایی است: مستمری برابر با نسبتی ${\delta}$ از حقوق جمعیت شاغل است. متغیرهای دموگرافیک روابط بازگشتی زیر را برآورده میکنند:
- جمعیت فعال در زمان ${t}$:
$$ L(x_r – 1, t) = E(t) = E(t-1)(1 + d_{t-1}), $$
- جمعیت بازنشسته در زمان ${t}$:
$$ L(x_r, t) = L(x_r – 1, t – 1) p_{t-1} = E(t-1) p_{t-1}, $$
که در آن:
– ${E(t)}$ = ورودی به جمعیت در زمان ${t}$،
– ${d_t}$ = نرخ رشد جمعیت فعال در زمان ${t}$،
– ${p_t}$ = احتمال بقای افراد فعال در زمان ${t}$.
از سوی دیگر، کمیتهای مالی زیر معرفی میشوند:
– ${g_t}$ = نرخ رشد حقوق در زمان ${t}$،
– ${i_t}$ = نرخ بهره در زمان ${t}$.
تمامی افراد شاغل حقوق یکسانی را در زمان ${t}$ دریافت میکنند که برابر است با:
$$ \bar{S}(t) = S_0 \prod_{j=1}^{t} (1 + g_j). $$
افراد بازنشسته در زمان ${t}$ یک مستمری دریافت میکنند که فرض میشود معادل یک درصد ثابت از حقوق افراد شاغل باشد:
$$ \bar{R}(t) = \delta \bar{S}(t). $$
3.5.3.1 سیستم پرداخت جاری (Pay-As-You-Go)
مطابق با تعاریف معرفی شده در بخش 2.4.2، نرخ حقبیمه در سیستم پرداخت جاری (Pay-As-You-Go) به سادگی به صورت نسبت بین هزینههای مستمری قابل پرداخت در زمان ${t}$ و مجموع حقوقهایی که نرخ بر آنها در این لحظه اعمال میشود، بیان میگردد:
$$
\begin{aligned}
\pi_{PA}(t) &= \text{contribution rate in PAYG at time } t \\
&= \frac{\text{pension costs at time } t}{\text{salaries of the active people at time } t} \\
&= \frac{\delta \bar{S}(t) L(x_r, t)}{\bar{S}(t) L(x_r – 1, t)} \\
&= \delta p_{t-1} \frac{1}{(1 + d_{t-1})}. \quad (3.10)
\end{aligned}
$$
این فرمول برای نرخ حقبیمه در سیستم پرداخت جاری نشاندهنده مواجهه طرح بازنشستگی با دو ریسک دموگرافیک است:
- ریسک طول عمر از طریق احتمال بقای ${p_{t-1}}$: نرخ حقبیمه بهطور خطی با احتمال بقای ${p_{t-1}}$ افزایش مییابد؛
- ریسک رشد جمعیت از طریق ضریب رشد ${d_{t-1}}$: نرخ حقبیمه با نرخ رشد جمعیت فعال نسبت عکس دارد.
3.5.3.2 اندوختهگذاری کامل (Full Funding)
در این حالت، حقبیمه پرداخت شده توسط افراد فعال در زمان ${t}$ به آنها اجازه میدهد تا بازنشستگی خود را در زمان ${t+1}$ تأمین مالی کنند. بنابراین، ما یک رابطه متوازن داریم که این زمان را بر حسب مقادیر تنزیلشده بیان میکند و (همچنین در پرداخت جاری) تعدیل مستمریها را با همان نرخ حقوقها در نظر میگیرد؛ با نشان دادن نرخ حقبیمه در اندوختهگذاری کامل با نماد ${\pi_{FF}(t)}$ داریم:
$$
\pi_{FF}(t)\bar{S}(t)L (x_r – 1, t) = \delta (1 + g_t) \bar{S}(t)L (x_r, t + 1) \frac{1}{(1 + i_t)}
$$
$$
\Rightarrow \quad \pi_{FF}(t) = \delta p_t \frac{(1 + g_t)}{(1 + i_t)} \quad (3.11)
$$
اکنون نرخ حقبیمه دیگر به رشد جمعیت بستگی ندارد؛ از سوی دیگر، ریسک طول عمر همچنان وجود دارد؛ علاوه بر این، ریسکهای بازار مالی پدیدار میشوند. فرمولهای (3.10) و (3.11) همچنین امکان نخستین مقایسه بین سیستمهای PAYG و سیستمهای اندوختهگذاری کامل (Fully Funded) را در بستر اقتصاد سادهسازی شدهای که در اینجا در نظر گرفته شده است، فراهم میکنند. نرخهای حقبیمه برای سیستمهای «پرداخت جاری» و «اندوختهگذاری کامل» یکسان خواهند بود اگر معادله زیر که شامل پارامترهای دموگرافیک و مالی است، برقرار باشد:
$$
\frac{p_t}{p_{t-1}} (1 + d_{t-1}) = \frac{1 + i_t}{1 + g_t}
$$
بهویژه، اگر تمام پارامترها در طول زمان ثابت باشند، به رابطه زیر میرسیم:
$$
1 + d = \frac{1 + i}{1 + g}, \quad (3.12)
$$
که بیان میکند نرخ رشد جمعیت با نرخ بهره تعدیلشده توسط نرخ رشد حقوق مطابقت دارد. این رابطه بنیادی در فصل ۴ در یک مدل چند-دورهای تعمیم داده خواهد شد.
3.6 جداول چندکاهشی (Multiple-Decrement Tables)
توابع دموگرافیک مطالعه شده در بالا بهطور خاص تحت تأثیر یک تابع بقا قرار دارند که با ${p_t (x, x’)}$ نشان داده میشود (احتمال بقای یک فرد در سن ${x’}$ که در زمان ${t}$ در سن ${x}$ حضور دارد). این فرآیند بقا میتواند بهطور کلی به عنوان فرآیندی که توسط یک علت خروج ایجاد میشود در نظر گرفته شود؛ گاهی اوقات لازم است چندین علت خروج که بهطور همزمان بر جمعیت تأثیر میگذارند را در نظر گرفت و توضیح داد.
در بیمههای عمر سنتی، برای مثال، تنها یک علت خروج در نظر گرفته میشود: مرگ. در بیمه ازکارافتادگی، ما به دو علت خروج علاقهمندیم: مرگ و ازکارافتادگی. در مدیریت یک طرح بازنشستگی، چندین علت خروج میتواند در نظر گرفته شود: مرگ، ازکارافتادگی، ترک خدمت (turnover)؛ اگر سن بازنشستگی متغیر باشد، بازنشستگی نیز میتواند به عنوان یک علت برای ترک جمعیت شاغل در نظر گرفته شود.
در این زمینه، جداول چندکاهشی امکان ارتباط دادن هر یک از احتمالات خروجِ عوامل مختلف به احتمالات بقای کلِ جمعیت را فراهم میسازند. این امر نیازمند معرفی مفاهیم احتمال وابسته و مستقل است.
برای مثال، بیایید ابتدا مدلی با دو علت خروج (مثلاً مرگ و ازکارافتادگی) را در نظر بگیریم؛ فرض میکنیم که جمعیت پایدار (Stable) است. بنابراین ما در سطح کلی جمعیت تعریف میکنیم:
$$
p(x, x+1) ={}_1 p_x = \frac{\ell{x+1}}{\ell_x}
$$
.احتمال کل بقا بین سنین $x$ و ${x+1}$=
اگر دو علت حذف بر جمعیت فعال تأثیر بگذارند، تعریف میکنیم:
$$
d_x = \ell_x – \ell_{x+1} = d_x^{(1)} + d_x^{(2)},
$$
که در آن ${d_x^{(1)}}$ تعداد خروجهای ناشی از اولین علت حذف و ${d_x^{(2)}}$ تعداد خروجهای ناشی از دومین علت حذف است.
احتمال کل خروج سالانه نیز میتواند به صورت زیر تفکیک شود:
$$
q_x = \frac{d_x}{\ell_x} = \frac{d_x^{(1)}}{\ell_x} + \frac{d_x^{(2)}}{\ell_x} = q_x^{*{(1)}} + q_x^{*{(2)}},
$$
که در آن ${q_x^{*{(1)}}}$ و ${q_x^{*{(2)}}}$ احتمالات خروج وابسته سالانه نامیده میشوند. آنها را وابسته (Dependent) مینامند زیرا بر روی جمعیتی محاسبه میشوند که بهطور همزمان در معرض هر دو علت قرار دارد.
احتمال کل بقا به صورت زیر میشود:
$$
p_x = 1 – q_x = 1 – q_x^{*{(1)}} – q_x^{*{(2)}}.
$$
این احتمالات وابسته میتوانند به احتمالات خروج مستقلِ هر یک از علل (احتمالات هر یک از علل که بهصورت جداگانه در نظر گرفته شوند) مرتبط شوند، که با ${q_x^{(1)}}$ و ${q_x^{(2)}}$ نشان داده میشوند، بهطوری که:
$$
p_x = 1 – q_x = \left(1 – q_x^{(1)}\right) \left(1 – q_x^{(2)}\right).
$$
به منظور محاسبه این احتمالات مستقل، تعداد افراد در معرض یک علت باید بر اساس خروجهای ناشی از علت دیگر تعدیل شود. با فرض توزیع یکنواخت در طول سال، آنگاه داریم:
$$ q_x^{(1)} \cong \frac{d_x^{(1)}}{\ell_x – \frac{1}{2}d_x^{(2)}} = \frac{q_x^{*(1)}}{1 – \frac{1}{2}q_x^{*(2)}}, $$
$$ q_x^{(2)} \cong \frac{d_x^{(2)}}{\ell_x – \frac{1}{2}d_x^{(1)}} = \frac{q_x^{*(2)}}{1 – \frac{1}{2}q_x^{*(1)}}. $$
با معکوس کردن این روابط میتوانیم احتمالات وابسته را به عنوان توابعی از احتمالات مستقل به دست آوریم:
$$ q_x^{*(1)} \cong q_x^{(1)} \left( 1 – \frac{1}{2}q_x^{(2)} \right), \quad (3.13) $$
$$ q_x^{*(2)} \cong q_x^{(2)} \left( 1 – \frac{1}{2}q_x^{(1)} \right). \quad (3.14) $$
بنابراین احتمالات وابسته کمتر از احتمالات مستقل متناظر هستند.
این رتبهبندی بین احتمالات وابسته و مستقل را میتوان به طور شهودی توضیح داد. احتمالات وابسته به صورت نسبت بین تعداد خروجها برای یک علت معین و اندازه کل جمعیت در ابتدای سال بیان میشوند. با این حال، به دلیل حضور سایر علل خروج در طول سال، این معیار اندازه جمعیت در معرض آن علت را در طول سال بیشبرآورد میکند (و بنابراین، به یک معنا، احتمالاتی که ارائه میدهد «بیش از حد کوچک» هستند): بخشی از جمعیت در معرض یک علت خروج معین نخواهند بود زیرا آنها قبلاً به دلیل علت دیگری خارج شدهاند! احتمالات مستقل آن تورش (bias) را اصلاح میکنند و بنابراین بالاتر هستند.
همین روششناسی میتواند در حضور بیش از دو علت خروج استفاده شود. برای ${n}$ علت خروج، تقریب زیر به طور معمول استفاده میشود، که فرمول ${(3.13)}$ را تعمیم میدهد:
$$ q_x^{*(1)} \cong q_x^{(1)} \prod_{j=2}^{n} \left( 1 – q_x^{(j)}/2 \right). $$
این امر، برای مثال، برای سه علت (مانند مرگ، ازکارافتادگی و استعفا) به دست میدهد:
$$ q_x^{*(1)} \cong q_x^{(1)} \left( 1 – \frac{1}{2} \left( q_x^{(2)} + q_x^{(3)} \right) + \frac{1}{4}q_x^{(2)}q_x^{(3)} \right). $$